
En idealista.com/hipotecas recibimos muchas llamadas de clientes "indignados" con las condiciones financieras de la hipoteca que les ofrecen sus bancos de toda la vida. No entienden cómo su banco, que conoce perfectamente sus ingresos y su seriedad en el pago, les da unas condiciones que los clientes consideran como inaceptables
¿Quiénes son y qué condiciones dan?
Si seleccionamos al azar 10 sucursales de bancos y nos fijamos en la publicidad que cuelga de sus cristaleras, seguramente no encontremos ninguna que haga referencia a su oferta hipotecaria. Hace unos años había referencias a hipotecas que competían en los diferenciales más bajos, llegando al 0,17%
Actualmente, las mejores condiciones que podemos encontrar (exceptuando acuerdos puntuales con colectivos específicos y por supuesto las condiciones para pisos de bancos) se sitúan en el entorno del 1%, y lo más normal es que nos ofrezcan condiciones que se encuentran en la horquilla del 1,30% al 1,80%
Pero hay entidades, entre las que se encuentran las más grandes del mercado, como bbva, santander o bankia, que ofrecen hipotecas con diferenciales por encima del 2%, otras por encima del 3% e incluso alcanzan el 5% (alguna tiene su “mejor” hipoteca en el Euribor más 2,50%). Y da lo mismo si eres cliente, si no compras un inmueble del banco, eso es lo que hay
Qué supone firmar una hipoteca cara
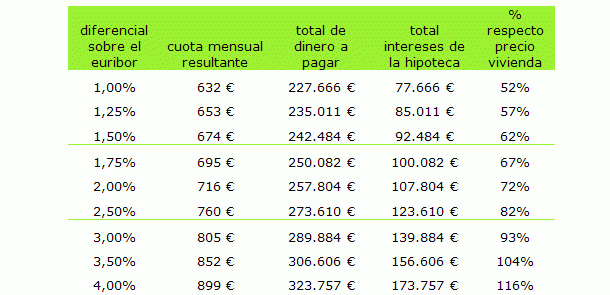
Para que nos hagamos una idea del impacto que tiene contratar una hipoteca cara frente a una económica, aquí mostramos un cuadro con las cuotas y coste total de una hipoteca ejemplo de 150.000 euros a 30 años, con el Euribor al 2%, en función del diferencial:
Por ejemplo:
Si compramos una vivienda de 150.000 euros y contratamos una hipoteca por 180.000 euros a 30 años con un diferencial del 2%, estaremos:
1) pagando un 13% más de cuota que si nuestra hipoteca tiene un diferencial del 1%
2) acabaremos pagando un 39% más de intereses, 30.138 euros que en la hipoteca Euribor +1%
3) por la hipoteca de 150.000 acabaremos pagando 257.000 euros, un 20% más que si fuera con la otra hipoteca
4) en el total, la casa de 180.000 euros nos acabará costando 287.000 euros, un 12% más que si la financiáramos con una hipoteca Euribor +1%
Si analizamos un caso más extremo, si el diferencial es del 3,5%, entonces acabaremos pagando por la casa 353.757 euros, un 33% más que con Euribor + 1%. Es decir, firmar estas hipotecas suponen un “suicidio” financiero. Porque los cálculos están hechos con el Euribor actual (aproximadamente 2%), por lo que todos podemos imaginar qué ocurriría si en un futuro el Euribor escalase al 4% y encima nosotros tuviéramos un diferencial del 3,5%. Tendríamos un interés total del 7,5% y nuestra cuota inicial de 632 euros se dispararía un 66% hasta 1.049 euros
¿Qué podemos hacer?
Lo fundamental es no conformarse con la primera oferta que recibamos. ¿Cómo sabemos si lo mejor que puedo conseguir es un diferencial del 2%, o del 1,25%? puede ser que tengamos suerte y a la primera encontremos la mejor oferta, pero comparando saldremos de dudas
En idealista.com/hipotecas te ayudamos que encuentres la mejor hipoteca del mercado sin compromiso
Lo más leído



Lo más destacado



38 Comentarios:
Miles de veces hemos oído el cuento de la lechera y miles de veces elucubramos planes imposibles que se despedazan poco después. ¿Recuerdan ustedes cuando hace sólo unos años todo el mundo se lanzó a comprar pisos poseído por la locura del dinero fácil? ¿Cuantas veces oímos entonces aquello de “compro un piso y lo pongo a la venta porque ganaré un par de millones en unos meses”? El euro había llegado pero nuestro delirio millonario nos obligaba a pensar en pesetas. Todo valía mientras los precios subían y subían como el mercurio en la canícula. No fueron pocos los que, como la lechera del cuento, se metieron a comprar pisos y casas sobrevalorados seducidos por la perspectiva de obtener dinero fácil en poco tiempo. Comprabas un piso hoy, lo ponías a la venta mañAna y en dos semanas te sacabas un buen fajo de billetes. En el peor de los casos lo ponías en alquiler y los inquilinos te pagaban la hipoteca. Esa era la idea.
La joven pediría un crédito al banco para comprar un palé de ladrillos y un saco de cemento con los que construir una casita. Luego la vendería y con el dinero obtenido haría un chalé. de la venta de la casa pasaría a la promoción de un edificio de pisos. Y así en breve llegaría a ser una magnate del ladrillo con casa en Marbella, yate en Puerto Banús y vacaciones en Dubai. Incluso se casaría con un torero o un famoso jugador de fútbol. A la lechera de ayer se le cayó el cántaro, volvió a empezar con otro y seguramente vivió el resto de su vida como lechera.
La diferencia con la lechera de hoy, es que la de nuestros días se ha comido los ladrillos y ni siquiera puede trabajar de lechera porque no tiene oficio ni beneficio. Y su novio, lejos de ser torero o futbolista, es un jovenzuelo que se puso a hacer cemento sin tener ni puñetera idea de lo que es la construcción y ahora está en el paro. Va a cumplir 30 años, no tiene trabajo y lo que es peor: no sabe trabajar. Eso sí, tiene un BMW, aunque en realidad es del banco.
A la lechera ladrillera de hoy no se le fue el cántaro, se le fue la olla.
Yo estoy subrogado, compré hace no mucho en un promotor que pidió en su día su préstamo a Bankia y me subrogué a él, y tengo Euribor+0,69
Uno de los problemas del mercado inmobiliario en España y a nivel mundial radica en un aspecto que no entiendo como nadie lo ha planteado hasta ahora con tantos expertos en la mateira pululando por ahí.
Es muy simple: no se puede valorar un inmueble únicamente a tanto el m2 según la zona.
El valor de un inmueble se compone basicamente del precio del terreno + el precio de la construcción. Hasta ahora se han valorado todos los inmueble con este unico parametro, sin tener apenas en cuenta la antiguedad del inmueble, asi como sus caracteristicas (ascensor, zonas comunes, exterior, estado de conservacion, gastos de comunidad, etc.). Como mucho habia un precio de m2 de vivienda nueva y otro de vivienda de 2ª Mano. Así funcionaban todas las inmobiliarias. Las correcciones de tasación por estado y antiguedad del inmueble apenas llegaban a un 10-15% de variación del precio del m2 de la zona.
Esto es un craso error, ya que en mi opinión, en una misma zona, la diferencia de precio del m2 de un inmueble de nueva construcccion, moderno, con ascensor, etc. frente a uno de 50 años de antigüedad no puede ser de solo un 10-15% sino que debe ser de casi un 50%. De hecho en la práctica nadie se compra un piso de 50 años por muy reformado que esté casi al mismo precio que uno nuevo. Y sin embargo las tasaciones que nos han hecho y por lo tanto los creditos que nos han concedido han sido sobre-valorando pisos antiguos a precio de nuevos.
Hoy en dia nadie tiene problemas en vender un piso semi-nuevo de calidad a un precio razonable. El buen producto siempre se vende rápido. Lo que es imposible es vender un 4º Sin ascensor de hace 50 años al precio de m2 con que me lo valoraron hace 5 años y ahora me tengo que tragar la hipoteca que me dieron al sobrevalorarme un piso que ahora no vale ni la mitad.
En España aún tienen que bajar mucho los precios de las casas.
Y si no bajan, pues la economía se acabará de hundir. Todos los recursos del país están empantanados en el ladrillo. T-o-d-o-s
Rodríguez aterrizó en España el 6 de septiembre de 1996. Obtuvo papeles, trajo a su esposa y a sus tres hijos. Vivieron de alquiler en Aluche, al oeste de Madrid, por 375 euros al mes. A principios de 2006, había ahorrado 36.000 euros en diez años de trabajo. Entonces "todo el mundo compraba. Los anuncios decían: '¡No regale el alquiler! ¡Sea propietario!". Hizo el mismo cálculo que cientos de miles de españoles.
En una oficina de la inmobiliaria Tecnocasa expuso su situación. Tenía dinero y quería un piso. Ya no había que decir más. En la financiera de al lado le dijeron que su contrato indefinido de 850 euros al mes como mozo de almacén en H&M no era suficiente, pero podía sumar la nómina de su hermana, de 1.100 euros al mes como teleoperadora. Ella aceptó participar.
El 23 de febrero de 2006, julio César Rodríguez firmó la escritura de su casa en San Blas. Medía 80 metros cuadrados. No tenía ascensor y tenía más de 40 años de antigüedad. La compró con un crédito de 283.000 euros del Guipuzcoano, más 12.000 del crédito personal de Caja Madrid, para cubrir todos los gastos. El piso estaba tasado por la empresa Tecnitasa Tasaciones en 354.000 euros, diez millones de pesetas más del precio. Es decir, que le vendían un duro a cuatro pesetas. Pagaría 892 euros mensuales por el préstamo hipotecario más 250 por el préstamo personal.
Hace dos años, rodríguez se quedó en paro.Tras la subasta de la casa, el banco se la quedó por la mitad de su valor de tasación, es decir, 177.000 euros. Con la ley hipotecaria española, la deuda no se acaba ahí, sino que el deudor responde con su patrimonio hasta saldar el total. La situación de Julio César es que debe la mitad del piso según su tasación, más las costas judiciales de su desahucio, más los intereses, más las costas judiciales del procedimiento contra sus avalistas, que son su hermana y su cuñado. Julio César Rodríguez, ecuatoriano en paro de 48 años que trabajó hasta ahorrar 36.000 euros y quiso comprarse una casa, debe hoy 325.000 euros.
Cada vez hay mas en la situacion de rodriguez
Esto se va al carajo
Los bancos no dan nada, los bancos viven de la usura, tienen que sacar dinero de todo hasta de una carta que te envia te la cobra, tu tarjeta se vence en el 2012, te la cobran, no pagas tu hipotecas, pues toma casi un 30 % de mora mas costas judiciales. El permitir que tu dinero tiene que ser depositado en una cuenta en un banco es un negocio de los grandes, cada español con actividades a travez de un banco paga una media de mas de 200 euros. Los bancoos hacen lo que quieren, unden empresas, negocios y si se lo proponen unden a un pais completo
Supongo que julio cesar rodriguez se podrá coger un avión y marcharse él y toda su familia de vuelta a Ecuador. En el pasaporte no se indica las deudas que tienes.
Eso sí, con 48 años a su espalda y una esperanza media de vida en Ecuador de 53 años, se puede decir que ya ha vivido lo que tenía que vivir. Mejor que no hubiera nacido.
#33 Muy probablemente no pueda hacer ni siquiera eso porque el banco pichincha lleva tiempo comprando paquetes de hipotecas de ecuatorianos en España, se llevarían a Ecuador las deudas que hubieran contraido aquí.
No abandones tu banco,el nunca lo haria ja,ja,ja,ja,ja,ja,ja,el nunca te abandonaria,nunca,los bancos nunca te abandonan,si no que le pregunten a los desahuciados,sin piso y con deuda para siempre
Para poder comentar debes Acceder con tu cuenta