
En idealista.com/hipotecas recibimos muchas llamadas de clientes "indignados" con las condiciones financieras de la hipoteca que les ofrecen sus bancos de toda la vida. No entienden cómo su banco, que conoce perfectamente sus ingresos y su seriedad en el pago, les da unas condiciones que los clientes consideran como inaceptables
¿Quiénes son y qué condiciones dan?
Si seleccionamos al azar 10 sucursales de bancos y nos fijamos en la publicidad que cuelga de sus cristaleras, seguramente no encontremos ninguna que haga referencia a su oferta hipotecaria. Hace unos años había referencias a hipotecas que competían en los diferenciales más bajos, llegando al 0,17%
Actualmente, las mejores condiciones que podemos encontrar (exceptuando acuerdos puntuales con colectivos específicos y por supuesto las condiciones para pisos de bancos) se sitúan en el entorno del 1%, y lo más normal es que nos ofrezcan condiciones que se encuentran en la horquilla del 1,30% al 1,80%
Pero hay entidades, entre las que se encuentran las más grandes del mercado, como bbva, santander o bankia, que ofrecen hipotecas con diferenciales por encima del 2%, otras por encima del 3% e incluso alcanzan el 5% (alguna tiene su “mejor” hipoteca en el Euribor más 2,50%). Y da lo mismo si eres cliente, si no compras un inmueble del banco, eso es lo que hay
Qué supone firmar una hipoteca cara
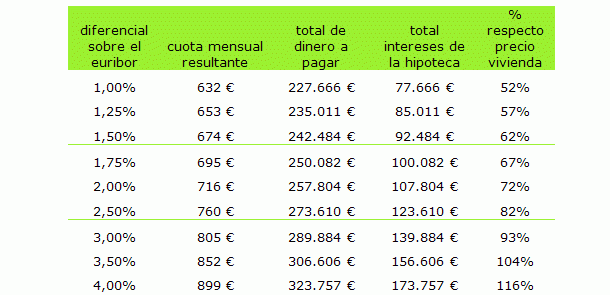
Para que nos hagamos una idea del impacto que tiene contratar una hipoteca cara frente a una económica, aquí mostramos un cuadro con las cuotas y coste total de una hipoteca ejemplo de 150.000 euros a 30 años, con el Euribor al 2%, en función del diferencial:
Por ejemplo:
Si compramos una vivienda de 150.000 euros y contratamos una hipoteca por 180.000 euros a 30 años con un diferencial del 2%, estaremos:
1) pagando un 13% más de cuota que si nuestra hipoteca tiene un diferencial del 1%
2) acabaremos pagando un 39% más de intereses, 30.138 euros que en la hipoteca Euribor +1%
3) por la hipoteca de 150.000 acabaremos pagando 257.000 euros, un 20% más que si fuera con la otra hipoteca
4) en el total, la casa de 180.000 euros nos acabará costando 287.000 euros, un 12% más que si la financiáramos con una hipoteca Euribor +1%
Si analizamos un caso más extremo, si el diferencial es del 3,5%, entonces acabaremos pagando por la casa 353.757 euros, un 33% más que con Euribor + 1%. Es decir, firmar estas hipotecas suponen un “suicidio” financiero. Porque los cálculos están hechos con el Euribor actual (aproximadamente 2%), por lo que todos podemos imaginar qué ocurriría si en un futuro el Euribor escalase al 4% y encima nosotros tuviéramos un diferencial del 3,5%. Tendríamos un interés total del 7,5% y nuestra cuota inicial de 632 euros se dispararía un 66% hasta 1.049 euros
¿Qué podemos hacer?
Lo fundamental es no conformarse con la primera oferta que recibamos. ¿Cómo sabemos si lo mejor que puedo conseguir es un diferencial del 2%, o del 1,25%? puede ser que tengamos suerte y a la primera encontremos la mejor oferta, pero comparando saldremos de dudas
En idealista.com/hipotecas te ayudamos que encuentres la mejor hipoteca del mercado sin compromiso
Lo más leído


Lo más destacado



38 Comentarios:
Muy bien idelaista metiendo miedo a la gente como siempre , antiguamente los intereses eran muchisimo mas caros que en un 5% simplemente se tieen que reajustar los precios de la vivienda.
No me gusta nada idelista y sus comentarios catrastofistas , no solo por escribir en este medio quiere decir que sean unos enterados de la materia .
Bien que comeis de la publicidad de los bancos .
Como inversor lo que me preocupa no es lo que pago por la financiación sino si lo que pago de intereses lo recupero via alquiler.
Si con lo que cobro de alquiler pago los intereses y me sobra algo, los cálculos los hago con el Euribor a 3.5% + diferencial (el 3.5% es el promedio del Euribor en los 10 años que lleva funcionando), entonces me sale bien ya que compro a plazos sin intereses.
Los precios de alquiler y las ofertas de compra varian en cada sitio (va por barrios incluso)
En resumen me da igual el diferencial que me apliquen por la financiación dado que a más alto menos puedo pagar por el piso dado que el alquiler es más o menos constante y el coste de reformas cada 10 años también lo tengo en cuenta.
Los tipos altos hacen bajar los precios con lo que los bancos estan (a la fuerza porque no tienen efectivo propio) tirando piedras en su tejado (porque tienen muchos pisos y más terrenos) y en el de todos (porque están paralizando el país).
Que burrada!!!
Si en vez de hipotecarte, ahorras un poco, te dará para comprarte dos pisos en lugar de uno.
Acabar pagando 326.000 euros por un préstamo de 150.000 es un disparate
Soy un perroflauta, vago e improductivo. Busco un piso gratis. Es que soy asi de caradura
Soy un pisoflauta, sin oficio ni beneficio. Busco un tonto que me compre el pisito a 3.000 eur/m2, aunque yo se lo compré a una abuela hace 10 años por 3 millones de pesetas.
Aaaaanda payo, comprameeeeelo queeee no me gusta trabajar!!!
El gobierno impondrá un duro recorte a la banca en el valor de sus inmuebles
El mundo - Miércoles, 11 Enero, 2012 - 08:55
Luis de guindos, ministro de economía, ha dejado claro que la primera medida que impondrá a la banca será ajustar el precio de sus inmuebles para situarlos en niveles realistas.
Este ajuste supondrá un duro varapalo para las entidades, ya que se comenta que reducirá el valor de sus activos entre el 40% y el 50% en el caso de las promociones respecto al valor al que las entidades las tienen contabilizadas en sus libros, hasta un 80% en el precio del suelo urbanizado y hasta casi el 100% en el suelo rústico.
::::::::::::::::::::::::::::::::::::::::::::::
No nos queda nada, el último en vender pagará la fiesta de los demás
Por favor, señores de idealista:
Dejen de publicar noticias que incluyan los precios que se pagan por las casas en otros paises más desarrollados que España.
¿Cómo quieren que vendamos así los pisitos?
¿ No ven que al final se va a destapar todo el pastel Y NO PODREMOS ESTAFAR A MÁs JILIS?
Responder | enviar |compartir en facebook |publicar en twitter
#24 Martes, 20 Septiembre, 2011 - 14:21 anonimous wrote: dice
Europa press 22.07.2011
"Los “ghost states” “o “residencias fantasmas” se reproducen a lo largo de Irlanda. La razón es simple. Los bancos otorgaban créditos sin referencias, sin saber si sus clientes los podían pagar. Así consiguieron que aun la familia más ordinaria pidiera un crédito para su casa y luego, incluso con todo su ingreso comprometido, recibiese otra oferta para renovar su automovil o comprar una villa en el Mediterráneo. Hoy cada familia irlandesa debe en promedio 142.000 euros a los bancos y el precio de las casas que compraron valen el 56% menos que en el 2006, cuando pagaron por ellas cifras disparatadas. Ahora el desempleo ha llegado al 14% desde los años de oro, cuando estaba en el 4%."
--------------------------------------------------------------------------
Aún así el milagro económico del "tigre celta" se baso en industria especializada, software y alta tecnología., algo que aún conservan.
¿Que es lo que tenemos nosotros?
-------------------------------------------------------
Nosotros tenemos 5 millones de tarugos desocupados que sólo saben amontonar ladrillos y pegar escayola. Todo un patrimonio
... y unos cientos de miles de gilipollas que pensaron que podían vivir de sus inversiones ladrilleras y ahora resulta que estan al extremo de la soga, que penita que dan ;)
109 mil euros el precio de una vivienda media (eso sí, unifamiliar). Por esa pasta en España no compras ni un trastero
+++++++++++++++++++++++++++++++++++++++
La venta de viviendas usadas en eeuu registra la mayor caída en siete meses (gráfic
Lunes, 21 Marzo, 2011 - 17:06
1 ||4|publicado por equipo@idealista
La venta de viviendas de segunda mano bajó en eeuu más de lo previsto en febrero y el precio medio de venta cayó a mínimos de 2002. En concreto, la venta de casas descendió un 9,6% intermensual hasta un total de 4,88 millones de unidades en tasa anualizada, el mayor retroceso en siete meses, según la asociación nacional de agentes inmobiliarios
El 39% de las ventas correspondieron a viviendas subastadas. Las ejecuciones hipotecarias han aumentado el stock de viviendas y están propiciando caídas de precios, lo que deja a un buen número de americanos con hipotecas por importes mayores que el valor de la casa
Con respecto a febrero de 2010, las ventas de casas cedieron un 2,6%. Las ventas cayeron en todas las regiones de eeuu en febrero, caídas lideradas por la zona medio-oeste con un 12% y el sur con un 10% de descenso- el precio medio de la vivienda cayó un 5,2% en febrero con respecto al mismo mes del año pasado, hasta los 156.000 dólares (109.994 euros), mínimos de 2002
En cuanto a la situación del sector inmobiliario en Alemania (L'Express), resulta admirable cómo ha ido ajustando admirablemente la oferta a la demanda, con el resultado de precios estables. Ello indica que pueden (y deben) funcionar los mecanismos naturales para evitar movimientos especulativos, por no hablar de los 162.000 euros de media para una vivienda nueva en la zona occidental, frente a 110.000 en la antigua Alemania del ESte.
Más de una vez nos hemos preguntado si este hecho no tendrá mucho que ver con la pujanza económica del país, mientras hacer justamente lo contrario supone adquirir muchas papeletas para garantizarse un largo y penoso downturn.
Un saludo.
...............................
No lo dudes, el éxito de alemania (de las pocas potencias que no ha tenido burbuja inmobiliaria) puede residir sin duda en no tener a sus ciudadanos esclavos de la hipoteca durante décadas (162.000 euros de media para una vivienda nueva en la zona occidental, con sueldo medio de 40.000 € es suficientemente clarificador) dejando libres sus ingresos para invertir en educación, creación de empresas, consumo interno, ocio, ahorro que luego nos prestan sus bancos a jugoso interés... etc.
En cambio aquí la avaricia de algunos no ha respetado ni la propia viabilidad del pais ni de sus nuevas generaciones.
Se ha preferido convertir a los ciudadanos en cadáveres financieros andantes esclavizando su sueldo de por vida , vampirizado casi en su totalidad por una hipoteca los próximos 30-40 años y reduciendo su capacidad de compra al mínimo. Inventaron el milagro del pisito, o como absorber todo nuestro dinero durante toda nuestra vida, para convertirnos en ganado y ordeñarnos hasta viejos, y todos como borregos picamos el cebo que nos pusieron...
Así evidentemente no hay manera de que los ciudadanos inviertan en educación, empresas o consumo interno, todo lo devora el mismo circulo vicioso de políticos,banqueros,constructores y especuladores, acaparando los ingresos de las familias, los que deberían ir al resto de sectores productivos y de consumo, paralizándolos y provocando caida de la actividad económica, cierres de empresas y paro masivo.
Entretanto los especuladores se enriquecen con el invento del pisito mientras desangran lentamente al país hasta llevarlo a la catástrofe.
En la naturaleza, ni siquiera muchos parásitos hacen esto, acabar con el espécimen del que se alimentan... por la cuenta que les trae.
Ayer un inútil pretendía venderme un piso de 30 años por 160.000 euros
Mandarle a tomar por el culo es poco.
Para poder comentar debes Acceder con tu cuenta