
Quien tuviera pensado comprar una vivienda en un futuro próximo se enfrenta a una duda más que razonable en los próximos meses: ¿compro antes de final de año o espero?. Todo el mundo debería sentarse y hacer los números porque los cambios en el escenario a partir de 2013 son de tal calado que no deben ser pasados por alto. La respuesta es una decisión particular, pero los números dicen que, dependiendo de los casos, estos cambios pueden suponer desde una variación mínima a un ahorro equivalente a una caída del precio de la vivienda del 10-20% al final del pago de la vivienda
Y es que el 1 de enero de 2013 cambia de forma considerable el escenario bajo el que se podría comprar una vivienda por el fin de la desgravación por vivienda habitual y la subida del iva de los pisos nuevos (del 4% al 10%). A la hora de calcular lo que nos costará pagar una vivienda, lo primero que hay que analizar es la previsión de ingresos, que es algo que se puede suponer pero no asegurar. Una vez superado ese nivel, hay que analizar siempre cuatro variables: precio, hipoteca, impuestos y fiscalidad, nos encontramos pues ante un ecuación de cuatro variables en la que en los próximos meses van a cambiar... ¡las cuatro!
Cuando uno compra una vivienda en cierta manera congela en gran medida dichas variables, ya que cierra un precio, unos diferenciales hipotecarios (aunque el tipo de referencia variará), unos impuestos y una fiscalidad. Por ello, conviene estudiar qué pensamos que hará cada una, conjugarlos todos e intentar parar el reloj en el momento que nos interese, que no tiene por qué coincidir con tu compañero, vecino o familiar. Dependiendo de la situación personal, el tipo de vivienda que busque y la finalidad que vaya a darle puede convenirle comprar ahora o esperar, lo que hay que saber es analizar la situación
Un análisis de las perspectivas de estas cuatro variable puede ayudar a tomar decisiones
1) precio
La mayoría de los expertos espera que el precio de la vivienda siga bajando a corto plazo. La presión del stock, las provisiones bancarias, el paro y el cierre del grifo hipotecario dejan poco espacio para que mejore a corto plazo esta variable. Según esta perspectiva convendría esperar, pero claro, ¿compensará la caída del precio de la vivienda el encarecimiento que supondrá esperar a comprar casa? nadie tiene la bola de cristal, aunque hay que analizar todo porque también se espera que algunas viviendas bajen más que otras
Aquí la recomendación y forma de blindarse si se quiere comprar ahora es negociar todo lo posible con el vendedor, que debe ser consciente de la situación difícil de venta, para intentar conseguir un precio adelantado, es decir, un precio que aunque la vivienda media siga bajando no nos afecte
Consideración: si se decide comprar hay que negociar. Si se espera puede comprar más barato a corto/medio plazo
2) hipotecas
El Euribor está en mínimos (1,1%) y los diferenciales de las hipotecas han crecido de forma relevante en los últimos meses y están ya en el 2%. El Euribor puede bajar, pero a unos años vista tiene más espacio por arriba que por abajo. Además, los diferenciales también parece que seguirán al alza un tiempo. Por cada 0,5 puntos que nos suba el tipo de interés total de una hipoteca, subirá el pago total final de la hipoteca un 6%. Además, hay que pensar si el año que viene -sin el dinero de la fiscalidad- nos darán la hipoteca actual porque el departamento de riesgos del banco considere que podemos ser peores pagadores
Consideración: comprar ahora nos permite hacerlo con un Euribor bajo y frenar el alza de los diferenciales. Esperar nos puede hacer tener una hipoteca levemente más cara a corto/medio e incluso quedar excluidos se ponen más "exquisitos" dando hipotecas
3) impuestos
Aquí depende del tipo de vivienda que queramos comprar. Si vamos a comprar una vivienda nueva terminada pagaremos a día de hoy un 4%. Si esperamos al año que viene o si compramos una que se termine el próximo año pagaremos el 10%. Actualmente el gobierno tiene aprobado un iva del 4% hasta final de año y si no hace una moratoria, ese iva por compra de vivienda nueva subirá al 10%. (Ojo, no siempre las viviendas a estrenar que venden los bancos se consideran nuevas, ya que al pasar a sus manos ya no son consideradas de primera transmisión, sino de segunda)
Por otro lado, si compramos una vivienda de segunda mano, pagaremos el impuesto de transmisiones patrimoniales (itp), que actualmente ronda el 7 u 8% (también depende de las comunidades autónomas y en algunos sitios, incluso del precio). No hay indicios que digan que el itp vaya a subir pero las comunidades autónomas van a ser sometidas a una gran presión para cumplir con el déficit y si se moviera hacia algún sitio este impuesto sería al alza
Consideración: si el gobierno no modifica el escenario, comprar ahora una vivienda nueva puede suponer un ahorro del 6% en el pago del iva. Si se compra una vivienda de segunda mano, apenas afecta
4) fiscalidad
Aquí es donde nos jugamos gran parte de las variaciones en nuestros pagos. Comprar ahora una vivienda habitual nos permite abonarnos a una deducción del 15% de los pagos de la vivienda durante los próximos años (siempre que el gobierno de turno no lo retire para todos los compradores). Si esperamos, perdemos esa opción que puede suponer mucho dinero al cabo de los años
Además de entrar o no en este programa de ayudas fiscales, es importante analizar si la compra se va a hacer en solitario o en pareja, ya que si se hace entre dos las ayudas pueden multiplicarse, llegando a ser actualmente de hasta 2.712 euros (resultado de dos deducciones del 15% del máximo permitido, que es 9.040 euros). Para una hipoteca a 25 años supone un total de hasta 67.800 euros si se compra en pareja. Como hay un tope de desgravación, la retirada de esta medida tiene más impacto porcentual en viviendas de precios bajos/medios y menor si alguien va a comprar una vivienda de precio elevado
Si la casa a comprar no va a ser la habitual, si no que será una segunda vivienda, esta parte no se debe meter en la ecuación ya que la segunda residencia no se beneficia de la deducción
Consideración: si estás buscando una vivienda habitual, comprar ahora te garantiza el cobro del 15% de las cantidades abonadas (hasta un máximo de 9.040 euros) durante los próximos años. Si además es en pareja estamos hablando de una cantidad muy a tener en cuenta. Esperar te priva de ese cobro, igual que si vas a comprar una segunda residencia ya que, como hemos dicho anteriormente, la compra de una segunda vivienda está exenta de deducción
Conclusión
Por lo tanto, responder a la pregunta de compro ahora o espero no tiene una respuesta única porque hay que analizar todas estas variables: precio, hipoteca, impuestos y fiscalidad. Además, hay que cruzarlo y tener en cuenta si la vivienda a comprar va a ser nueva o usada, si voy a comprar en pareja o en solitario y si la vivienda va a ser la habitual o no. Cruzando cada uno si situación obtendrá un escenario que le indique si merece la pena comprar o esperar. Lo que está claro es en esta ocasión los cambios son muy relevantes y conviene analizarlos bien ya que coinciden cambios fiscales con cambios de iva en un entorno de mercado también cambiante en cuanto a precios e hipotecas
Análisis: ¿cuánto puede suponer de ahorro comprar ahora?
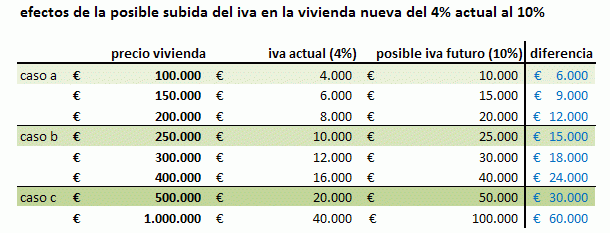
Para centrarnos en el análisis de casos prácticos. Vamos a analizar cuánto debería caer una vivienda para compensar el aumento del iva y la pérdida de ayudas fiscales en caso de una compra de vivienda nueva. Aunque nos centraremos en una vivienda de 250.000 euros, los cuadros elaborados llevan varios ejemplos por precios para ver el efecto en función del desembolso
1) sobrecoste por iva
En primer lugar debemos analizar el sobrecoste que supondría el iva en una vivienda nueva. Por ejemplo, para una casa de 250.000 euros, pasaríamos de pagar 10.000 euros (4% de iva) a pagar el 10% a partir de 2013 (25.000 euros), es decir, 15.000 euros más. Cuanto mayor valor tenga la vivienda, lógicamente mayor será el ahorro del iva en euros. Recordamos, que si la vivienda es de segunda mano no hay anuncios de cambios porque se paga el itp
2) sobrecoste por desgravación
Una vez analizado el impacto del iva, hay que analizar la desgravación. Si se compra de forma individual una vivienda de 250.000 euros con una hipoteca al 80% a 25 años con un interés medio del 4%, tendremos que al final de la vida de la hipoteca nos ahorraremos 33.900 euros. En esa vivienda equivale ya a un ahorro destacado (no se ha tenido en cuenta el efecto de la inflación para no complicar más los cálculos). Como la desgravación tiene un límite, cuanto mayor sea el precio de la casa, menor impacto tendrá
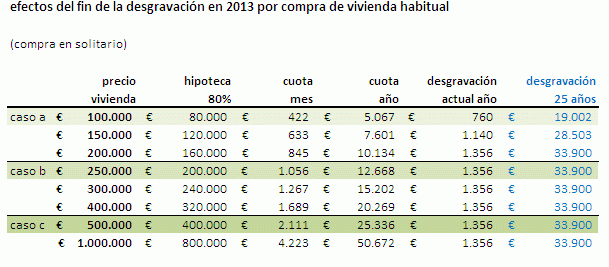
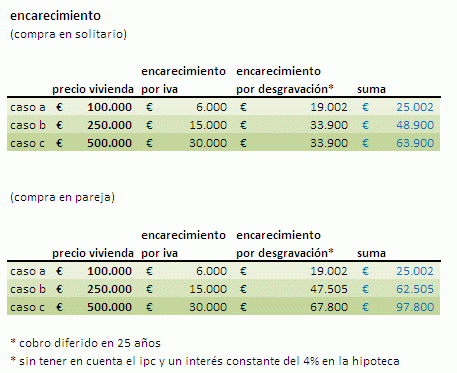
Por otro lado, si la compra se hace en pareja, los cálculos son los mismos sólo que podemos llegarnos a desgravar una cantidad mayor. Para la vivienda del ejemplo, serían 47.505 euros al cabo de 25 años. En este caso de compra en pareja, podemos llegar a desgravarnos cada año 18.080 euros en vez de 9.040 euros. Esto quiere decir que podemos llegar a recibir 2.712 euros cada año, que multiplicado por 25 años hacen un total de 67.800 euros en ayudas, que es una cantidad relevante para la compra de muchos pisos

3) encarecimiento total
Con estas dos variables, ya tendríamos el encarecimiento que nos supondría comprar la vivienda ahora o esperando a 2013 y años sucesivos. Como se puede observar, las cifras varian en función de si hacemos la compra en solitario o en pareja, llegando a tener cifras muy significativas
4) nuevas referencias
El anterior coste podría ser comparado con el precio inicial, pero si queremos hilar fino para saber cuánto debería caer la vivienda realmente para compensar ese encarecimiento en el coste, habrá que hacer más cálculos, ya que sólo con compararlo estaríamos exagerando el efecto final, porque al costar menos la vivienda también necesitaríamos una hipoteca menor
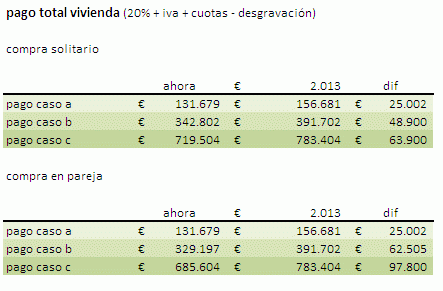
Para ello, lo primero que hacemos es reducir el abaratamiento a cada cuota que pagaremos. A partir de ese dato calcularemos la hipoteca que tendríamos en 2013 y por extensión el precio nuevo de la vivienda necesario para compensar el abaratamiento
5) resultado final
Con ese valor, ya sí, podemos calcular una caída aproximada necesaria para igualar el efecto de más iva para vivienda nueva y eliminación de desgravación. Lo que hay que hacer es dividiir ese encarecimiento total entre el número de cuotas (300) para obtener la cuota que compensaría ese encarecimiento

Con los datos en la mano vemos que para quien compre en solitario una vivienda nueva necesitaría que el precio de la casa cayera entre un 10 y un 20% para compensar la pérdida de ingresos que le supondrá comprar con un iva mayor y sin desgración. En el caso de compras en pareja, los porcentajes son superiores, entre el 15 y el 20%
Como hemos señalado anteriormente, con todos estos datos, cada interesado debe pararse y valorar si piensa que puede conseguir la vivienda más barata que lo que conseguiría comprando la vivienda ahora, ya que no hay recetas universales válidas para todos
Otros cambios que pueden afectarte:
1. Fin de la desgravación por vivienda en 2013
En 2013 se eliminará la desgravación por compra de vivienda habitual, por lo que quien quiera seguir teniendo acceso a esta deducción deberá comprar antes del 31 de diciembre (leer más)
2. El iva por vivienda subirá al 10% en 2013
La vivienda nueva registrará un aumento del iva, que pasará del 4% temporal del que disfrutaba actualmente al 10%. Otras actividades relacionadas con la vivienda también suben (leer más)
3. ¿Compro o espero? casos personalizados por ingresos
Para que puedas descubrir qué te conviene tras tantos cambios, hemos realizado un análisis en el que podrás personalizar tu caso y obtener la respuesta adecuada (leer más)
4. Se reduce la desgravación a los que compraron casa antes de 2006
Si compraste tu vivienda habitual antes de 2006, podrás seguir desgravándote en tu declaración de la renta, pero por una cantidad menor que hasta ahora (leer más)
5. Se recortan las ayudas para alquilar viviendas a los jóvenes
Los jóvenes que estaban cobrando la renta básica de emancipación (rbe) o ayuda de 210 euros al mes verán reducido este cheque en un 30% (leer más)
6. Se eliman las subvenciones por compra vpo
Se eliminan ciertas subvenciones que tenían los futuros compradores de viviendas protegidas en los pagos de la hipoteca (leer más)
205 Comentarios:
Yo alucino con la forma que tienen de incentivar la economía. Cuanto menos se vende, cuando menos se mueve todo, cuando menos dinero hay para gastar en lujos como comer, estudiar, vestirse, desayunar antes de ir al cole, ..., cuando más se hunden las empresas, va el ala ultra del ppsoe y sube el iva. Pues bueno, el 10% de cero es cero. Como diría la ministra, ¡¡Que se j..d..n!!
Estan hablando de aplicación retroactiva de la eliminación de subvenciones fiscales para la vivienda.
La unica forma de desatascar el endeudamiento y sacar dinero.
Devolver las desgravaciones de los últimos 5 años
+Es verdad no bajan muchisssimo de momento, pero tampoco se venden..ji ji
+ Cuando todo iba bien dentro del paradigma de la burbuja el que no se endeudaba hasta de por vida por un pisito, un cochazo usualmente alemán, unas vacaciones de semana santa en la riviera maya éramos nosotros. Un
Ejemplo de lo cutres que hemos sido: 1'5 millones de tetas de plástico [casi todas a crédito] durante la época del burbujón.
+Ahora no tenemos derecho a pedir perdon para cancelarnos las deudas. Habria que apretarse el cinturón ANTES, cosa que no hemos hecho....como dicen por ahí: el dinero al final se venga. Vaya si se venga!
+Hay un concepto que se esta convirtiendo en uno de los diez mandamientos de los usureros ..... el banco no obligo a nadie a firmar una hipoteca..... no se si obligar es apretarle el cuello a alguien o si es en una comoda oficina con
Aire acondicionado, musica clasica y un señor usurero de traje y corbata con una bella sonrisa nos explica la formas de explotacion de su banco.
+Hipotecaos.....los palomos ya estan todos guisados y digeridos, quedan muchos tontos en España pero la banca ya no puede financiarles el suicidio a todos.
+ES MUY PROBABLE QUE MI PATRIMONIO SEA MAYOR QUE EL SUYO Y LO SEGUIRÁ sIENDO PORQUE MIENTRAS EL MIO RENTA EL SUYO SE DEVALÚa. NO QUERER COMPRAR PISO A PRECIOS DE ESTAFA
NO SIGNIFICA NO TENER DINERO, sINO DOS DEDOS DE FRENTE.
+Hay mucho vendedor que, viendo que no puede vender ahora, alquila su piso con intención de venderlo dentro de unos años...... en ese momento "muy lejano", serán vendedores que se estarán haciendo la competencia los
Unos a los otros. Es lo que yo llamo "oferta embalsada".....y volviendo a bajar los precios
+Que culpable me siento de tener mucha pasta y no comprar pisitos sobrevalorados !!!....Tu lo que querras es que tu crisis sea aliviada creandole una crisis a algun pardillo.
+Quizá algún privilegiado todavía piense que esto no es tan grave porque aún conserva su trabajo y su madriguera, pero vivimos un hundimiento social sin precedentes.........agárrense que esto acaba de empezar
+Todos los "hipotecados" se paseaban por la calle hace 4 años con un puro y un cartel de "soy propietario"....... ahora creo que acampan en sol con una pancarta de "dación en pago, ya"
+Lo indiscutible es que los trescientos mil embargados que lamentablemente tenemos, si que se lamentan de haber comprado estos años atrás.
+ HAY 1 MILLON 400.000 MIL EXPEDIENTES DE DESHAUCIO EN CURSO......1.4 MILLLONES MADRE DE DIOS....qUIEN COMPRE PISO AHORA, nO ES TONTO, eS UN BURRO PROFESIONAL.
+Te hipotecaste la cagaste.........antes pobre que esclavo
+La diferencia antes, es que los señores feudales no podías evitarlos...... pero las hipotecas de ahora sí
+La gente vende MIERDA a precio de ORO, y pensando que teníamos el ORO hemos comprado la MIERDA.
+Es lo que tiene la realidad. Que por mucho que te empeñes en ignorarla y fingir que eres rico al final te alcanza y descubre que eres pobre.
+QUE MAL ACOSTUMBRADOS ESTAN, eN CUALQUIER MERCADO EL Sr. COMPRADOR ES EL REY.... eL CLIENTE SIEMPRE TIENE RAZON ¿SE ACUERDAN?
+Hay que ser caradura; antes lo eran con los compradores .....y ahora lo somos con los vendedores = esto se llama mercado.
+Si alguien está dispuesto a pagar los precios de hace 4 años, o está mintiendo o es imbécil - y los imbéciles no suelen tener dinero
+Olviden el "esto_lo_arregla_mariano_y_vamos_parriba_como_un_cohete" que los reyes son los padres y se han quedado los dos en paro.
+Aqui vamos a morirnos todos de hambre en pisos que, teoricamente, tienen un precio con el que supuestamente podrias vivir toda la vida como un marques.......pero solo era teoria, que en la practica va a ser de mierda y
Hambre
El gran dilema
El gran desplome
Game over, especulacerdos
Al fin os ha llegado el sanmartin
Www.ehabitar.com viviendas en Toledo al mejor precio
Joder que viviendas mas caras ,con calidades normaluchas
Sin adelantos ninguno ergonomicos y clasiconas casposas
Estas muy fuera del tiempo anonimo1
No te comes una rosca
Y quien quiere vivir en medio del secarral, alma de cantaro??
Estaba mirando los cuadros comparativos y no me lo creia: o sea, que para comprar una casa de 250.000 euros, incluyendo la desgravacion, acabas pagando al cabo de 25 años de hipoteca, ¡Mas de 400.000 euros!
¡ Y eso incluyendo la desgravación!
Menudo pais de pandereta, vaya estafa que nos han vendido con lo de los pisitos
Radiografia de los paletos que han hundido el pais:
1) pareja de entre 25 y 38 ambos mileuristas o poco mas.
2) compraron vivienda entre 2003 y 2009 y ahora deben el 100% o mas del precio que podrian obtner si vendieran su vivienda. Nunca amortizan nada mas alla de lo que es la cuota.
3) un hijo en el que se gastan un dineral en pijadas varias, tales como cochecito bebe de mas de 1000 euros
4) abusan de los abuelos, dejandoselo no solo los fines de semana sino muchos dias entre semana, por no poder atender al bebe por sus horarios de trabajo mileurista
5) se benefician de las ayudas del gobierno para la compra de coches. Les gusta los coches aunque baratos pero grandotes y aparentes tipo 4x4 koreano o monovolumen de marca cutre pero muy aparente
6) absolutamente convencidos de que se merecen todo lo que ellos consieran bueno. El estado de bienestar se lo merecen "porque si".
7) se dan contantemente caprichos y privilegios que jamas tuvieron ni sus padres ni sus abuelos, tales como viajes a destinos lejanos, tener una chica para las tareas domesticas, consola de videojuegos de ultima generacion, moviles muy caros, camara profesional de fotos, gimnasio/pilates/yoga/bailes de salon.
8) aburridos ya de todos los restaurantes de su zona que ya ni disfrutan cuando van de tanto abusar de las "cenas fuera de casa". Se ven todos los estrenos en cine aunque otro tipo de actividades culturales de mas nivel ni las huelen.
9) siempre quejandose de su sueldo y de su horario cuando hablan con amigos, aunque luego son los mas sumisos en sus respectivos trabajos.
10) compran casi todo con pagos aplazados, suelen tener tarjeta de corte ingles,carrefour, o similares, concedida en la epoca de vacas gordas.ahora nadie les concederia esas tarjetas viendo su relacion ingresos/gastos. Suelen llevar un desfase de un par de meses (estan pagando ahora las compras de hace 2 meses y asi sucesivamente).
¡¡ Touche !!
Ha descubierto usted la tabla de los diez mandamientos del maravilloso club de " los fantasmas con sabana de Dior ".
Para poder comentar debes Acceder con tu cuenta