
En idealista.com/hipotecas recibimos muchas llamadas de clientes "indignados" con las condiciones financieras de la hipoteca que les ofrecen sus bancos de toda la vida. No entienden cómo su banco, que conoce perfectamente sus ingresos y su seriedad en el pago, les da unas condiciones que los clientes consideran como inaceptables
¿Quiénes son y qué condiciones dan?
Si seleccionamos al azar 10 sucursales de bancos y nos fijamos en la publicidad que cuelga de sus cristaleras, seguramente no encontremos ninguna que haga referencia a su oferta hipotecaria. Hace unos años había referencias a hipotecas que competían en los diferenciales más bajos, llegando al 0,17%
Actualmente, las mejores condiciones que podemos encontrar (exceptuando acuerdos puntuales con colectivos específicos y por supuesto las condiciones para pisos de bancos) se sitúan en el entorno del 1%, y lo más normal es que nos ofrezcan condiciones que se encuentran en la horquilla del 1,30% al 1,80%
Pero hay entidades, entre las que se encuentran las más grandes del mercado, como bbva, santander o bankia, que ofrecen hipotecas con diferenciales por encima del 2%, otras por encima del 3% e incluso alcanzan el 5% (alguna tiene su “mejor” hipoteca en el Euribor más 2,50%). Y da lo mismo si eres cliente, si no compras un inmueble del banco, eso es lo que hay
Qué supone firmar una hipoteca cara
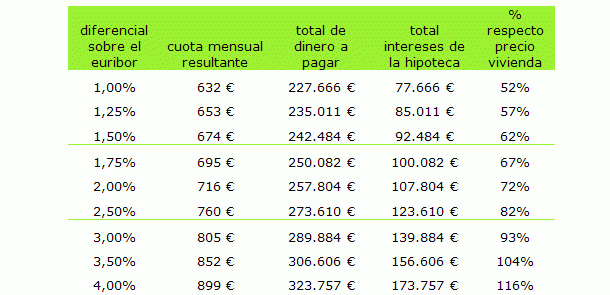
Para que nos hagamos una idea del impacto que tiene contratar una hipoteca cara frente a una económica, aquí mostramos un cuadro con las cuotas y coste total de una hipoteca ejemplo de 150.000 euros a 30 años, con el Euribor al 2%, en función del diferencial:
Por ejemplo:
Si compramos una vivienda de 150.000 euros y contratamos una hipoteca por 180.000 euros a 30 años con un diferencial del 2%, estaremos:
1) pagando un 13% más de cuota que si nuestra hipoteca tiene un diferencial del 1%
2) acabaremos pagando un 39% más de intereses, 30.138 euros que en la hipoteca Euribor +1%
3) por la hipoteca de 150.000 acabaremos pagando 257.000 euros, un 20% más que si fuera con la otra hipoteca
4) en el total, la casa de 180.000 euros nos acabará costando 287.000 euros, un 12% más que si la financiáramos con una hipoteca Euribor +1%
Si analizamos un caso más extremo, si el diferencial es del 3,5%, entonces acabaremos pagando por la casa 353.757 euros, un 33% más que con Euribor + 1%. Es decir, firmar estas hipotecas suponen un “suicidio” financiero. Porque los cálculos están hechos con el Euribor actual (aproximadamente 2%), por lo que todos podemos imaginar qué ocurriría si en un futuro el Euribor escalase al 4% y encima nosotros tuviéramos un diferencial del 3,5%. Tendríamos un interés total del 7,5% y nuestra cuota inicial de 632 euros se dispararía un 66% hasta 1.049 euros
¿Qué podemos hacer?
Lo fundamental es no conformarse con la primera oferta que recibamos. ¿Cómo sabemos si lo mejor que puedo conseguir es un diferencial del 2%, o del 1,25%? puede ser que tengamos suerte y a la primera encontremos la mejor oferta, pero comparando saldremos de dudas
En idealista.com/hipotecas te ayudamos que encuentres la mejor hipoteca del mercado sin compromiso
Lo más leído






38 Comentarios:
Me hace gracia la palabra "bancos de toda la vida" como si fueran amiguetes de toda la vida, lo peor es que la gente realmente piensa asi .
Alguna vez hablando con amigos les comento porque no cambian a tal banco que no cobra comisiones o tiene un deposito en tal sitio y me contestan que siempre han sido del BAnco X .
Como si el banco x fuera un amigo que no puede abandonar .
EN fin el articulo por otro lado deja claro que hipotecarse a 30 años por lo que se esta pagando por los pisos en este momento es una barbaridad en plena caidas de precio, lo que todos ya sabemos.
Sino quieres suicidarte ahorra e hipoteca como mucho de 5 a 10 años y un precio razonable.
El problema es el precio, no el interés. Los intereses altos favorecen el ahorro y los precios comedidos, el dinero fácil ya ha dejado claro donde nos lleva. Preguntemos lo que pagaba de intereses un hipotecado en los años 70 y 80, y sin embargo se vendieron pisos a porrillo.
Está claro precios altos y dinero caro solo trae estancamiento en las compraventas y por ende, en la concesión de hipotecas.
Además, cuando uno paga intereses altos tiene prisa por amortizar y quitarse el muerto de encima, con lo que suele ahorrar más y no pedir más que lo necesario, lo que no incluye cayennes y viajes por el pacífico.
-----------------------------------------
De acuerdo
Mira ahora con el hundimiento del crucero, en el que no viajaban duques y marqueses, sino curros de la clase media y media baja.
Para estos que por defender lo indefendible nos reviven la lucha de clases, que vean el perfil de los que disfrutan de cruceros. Gente normal que seguramente tienen hipotecas y creditos, y trabajan a diario.
Pero todo dentro de niveles razonables.
Los llorones que aparecen por aquí clamando contra la injusticia social, son los fracasados por su propia estupidez.
Todos los banqueros son "vástagos de meretrices" a menos que demuestren lo contrario.
En toda la historia ninguno ha logrado demostrar lo contrario.
Suicidio financiero es comprar prácticamente cualquiera de las viviendas que se ofertan ahora si las pagamos a los precios que están...
A)como comprador potencial de vivienda y con dinero fresco no compraré nunca mientras la opinión y el clima sea: "el año que viene bajarán un 15% las viviendas" de otra manera estaría loco o sería un suicida.
B) como ciudadano potencial comprador de vivienda sin dinero fresco no compraré por la razón anterior unida a "no hay crédito".
Así que la pregunta es..... absurda.
No conozco a nadie que quiera comprar tanto de los ciudadanos "a" o de los "b" ni antes ni para bastante
Se necesita:
-- Cambio de tendencia clara
-- Empleo bien pagado
-- Confianza
-- Y crédito
El otro día hablando con una empleada de bankia, que no es precisamente la caja de villaarriba o villabajo, me comentó que tenían orden de ofrecer hipotecas de Euribor + 3,5% a Euribor + 5% en función de una serie de condicionantes
Hoy en día hipotecarse, sean cuales sean las condiciones de la hipoteca, es suicidarse financieramente, uno mismo y atoda tu familia.
Comprar algo que, todo el mundo dentro y fuera de España, saben que no vale ni la mitad de lo que se nos pide, para acabar pagando más del doble al cabo de 40 años de hipoteca, intereses incluidos.... es una estupidez.
Cuando los precios de las casas se lleguen a a justar realmente a los salarios de los españoles y ya no se tenga en cuenta el disparatado componente especulativo de los últimos años, se podrá comprar, pero antes no.
Y para eso aún falta unos cuantos años.
Lo que hay que hacer ahora es ahorrar y disfrutar lo que se pueda.
Dormir tranquilo por las noches sin deudas y esperar a que los paletos especuladores vomiten toda la mierda que han tragado.
Completamente de acuerdo hipotecarse por mas de 80.0000 es la ruina de una familia
Esa es mi opinion
Y por 79000 no?
Para poder comentar debes Acceder con tu cuenta