Luis de guindos, ministro de economía, ha puesto fin al baile de cifras sobre la reforma financiera. En lo que respecta a los activos inmobiliarios, el ministro ha anunciado un colchón de capital y ampliaciones de las provisiones que deberán dotar los bancos para ponerlos en precio. La reforma busca que haya pisos a precios reducidos y que vuelva a circular el crédito
De guindos ha comenzado la rueda de prensa asegurando que los activos inmobiliarios problemáticos de las entidades financieras (176.000 millones) son los más difíciles de la banca española y por eso es urgente aprobar la reforma financiera. Estima que con esta reforma, basada principalmente en el aumento de las provisiones sobre los activos inmobiliarios, saldrán viviendas al mercado con precios reducidos y las entidades financieras volverán a conceder préstamos
De guindos ha dejado claro que con este decreto ley, que se aprobará mañAna en el consejo de ministros, se pretende incrementar el saneamiento de activos inmobiliarios. “Creemos que con esta reforma se dará credibilidad al sistema financiero y despejará las dudas que hay sobre los activos inmobiliarios de la banca”, señaló para añadir que “en cuanto los precios de los activos se ajusten al precio de mercado, las entidades verán salir sus activos de balance”
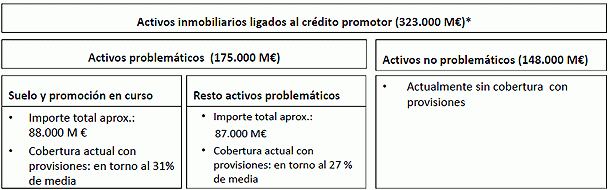
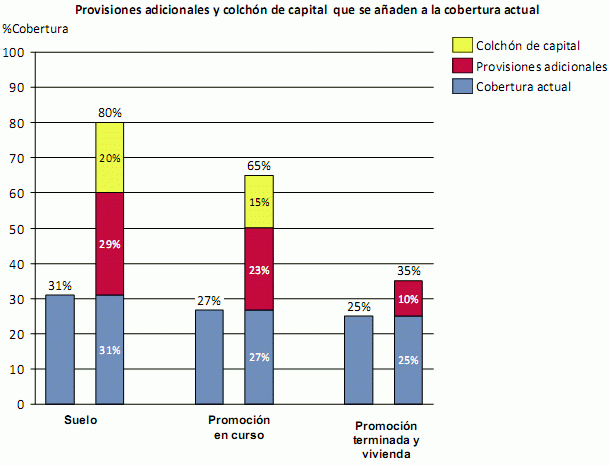
Ante esta situación, el gobierno propone 3 vías de saneamiento: provisión específica contra resultados (25.000 millones), colchón de capital contra beneficios no distribuidos (15.000 millones) y provisión genérica contra resultados (10.000 millones). En total, 50.000 millones de euros según el siguiente esquema:

Estas operaciones permitirán elevar las coberturas y provisiones sobre los créditos con exposición inmobiliaria. En concreto, quedará provisionado un 80% de la exposición al suelo, frente al 31% anterior, mediante un aumento de la provisiones del 29% y un colchón de capital del 20%. Para las viviendas en curso, la provisión alcanzará el 65% frente al 27% anterior (23% más de provisión más 15% más de colchón de capital). Para las promociones terminadas y viviendas la provisión aumentará hasta el 35% frente al 25% anterior

El gobierno espera que estos cambios aceleren las fusiones entre entidades financieras, a las que "premiará". Para aquellas entidades que entren en proceso de fusión se establecerán unas condiciones diferentes, por ejemplo, tener 2 años para conseguir estos niveles. Las entidades que quieran entrar en procesos de fusión tendrán que presentar un plan de viabilidad antes del 30 de mayo y el banco de España dará su veredicto en un plazo máximo de un mes. En estos casos, el frob (que se ampliará de 9.000 a 15.000 millones) podrá intervenir a través de financiación con bonos convertibles contingentes (cocos)


Lo más leído



Lo más destacado




230 Comentarios:
Alemánia 1919–1933: la República de Weimar.. (Solo era importante la comida)
Franky Buckleyman abandonó su casa de la ciudad, y se hizo una casa con billetes frente al pequeño huerto de su abuelo
El gobierno del pp, y el ministro de economia, mienten, hace unas dias impusiero unas medidas ficales, que los balores catastrales, de las vivientadas, subian entre un 10% y 30% para repercutilo en el ibi, y las rentas, de todos los ciudadanos. Muchos pisos se estan vendiendo, por de bajo de los balores catastrales, y su coficientes correstores, que son mas al tos del precion de compra, es decir que para hacienda, y las comunidades autonomas, estos ciudadanos es tan comentiendo fraude, y durante 5 años estas aministraciones, pueden reclamar los inpuestos, que faltan, los intereses, y la murta, negocio redondo. Mientras a los bancos, y cajas de ahorros, los jueces, ajudicam las viviendas, por debajos de esos balores catastrales, sin pagar el ibi, ni comunidades, cometiedo fraude fiscar, y hacienda no los persigue. Un ministro que procede de la banca sigue siento tan corrupto como la banca.
Partamos de cero. Imaginemos una economía sin deuda de ningún tipo en la cual se instala un potente sistema financiero, “contraiga hoy su obligación y no pague hasta el año que viene” anuncian. Esa economía tendría un boom económico, los empresarios sacarían más rentabilidad a sus inversiones, podrían realizarse muchos proyectos que de otra forma serían inviables, y en general cualquier idea productiva que generase una mayor riqueza futura tendría financiación con su consiguiente crecimiento en el PIB del lugar. Mayores beneficios, mayor innovación, mayores sueldos. Todo va bien. El sistema no muestra su lado amargo hasta que la capacidad de generar rendimientos presentes para pagar la carga de la deuda contraída mengua. Fin de ciclo. Es ahí cuando se toca techo y cuando hay que, o reducir las obligaciones o aumentar la productividad o un “mix” de ambas. Y lo que antes era maravilloso, a lo que antes llamaban “círculo virtuoso”, ahora evoca sudor y lágrimas.
Comenta Bill Gross de PIMCO que la combinación de baja rentabilidad y alto riesgo congela el sistema, así el dinero no se mueve. La economía trata de desapalancarse para volver a su “estado natural”, pero los Bancos Centrales tratan de evitarlo inyectando billones para que la rueda siga girando (al igual que hicieron en la última década). Quizá “el estado natural” de las cosas sea una destrucción de riqueza antes nunca conocida y por eso tengan miedo, pero en cualquier caso esta intervención del mercado puede tener un desenlace muy peligroso. Gross da a entender que si la deflación se evita en 2012 será porque se ha inyectado demasiado, lo que podría provocar una “reflación” en 2013-2014. La reflación es el fenómeno por el cual una recesión convive con una inflación “ficticia” creada artificialmente por las autoridades. Las consecuencias pueden ser desconocidas.
En su opinión estamos en un periodo de “desapalancamiento secular” que duraría entre 15 y 20 años, de los que solo han pasado cuatro. En los desapalancamientos la duración se mide en el tiempo que tardamos en volver al crecimiento potencial, por lo que no pensemos que todos estos años son de recesión, pero sí de crecimiento insatisfactorio y penurias varias.
En cualquier caso parece que nadie se librará de sentir los efectos de este “fin de ciclo”. No se trata de una crisis subprime, no se trata de una crisis bancaria, ni tampoco de una crisis del euro aunque la actual situación haya mostrado sus fisuras. En realidad estamos ante una economía productiva que no puede hacer frente al endeudamiento que soporta, lo que amenaza nuestro bienestar futuro. Para muchos estamos ante la década perdida de occidente.
Lo que amenaza nuestro bienestar futuro. Para muchos estamos ante la década perdida de occidente.
-------------------------------------------------------------
Me ha venido a la cabeza, al leer tu comentario, que ya hemos oído en estos días ( y hace más tiempo) que Israel podría atacar a Irán , después de que intervenga la coalición internacional (o el nombre que eeuu le quiera poner a esa coalición = lo de menos es el collar, lo que importa es el perro) a Siria. Las civilizaciones en declive buscan soluciones rocambolescas . Y mira por dónde, "al viento le digo", que si , por casualidad Inglaterra interviniera en el conflicto por oriente medio, no sería mal momento para que Argentina recuperase las Malvinas de las garras de la pérfida albión. Inglaterra ha negado que el petróleo que hay al norte de esas antiguas islas españolas es malo, que no merece la pena y que " tal , pascual" , supongo que para quitar interés a los argentinos por las falkland islands ( al viento se lo digo ).
Lo que amenaza nuestro bienestar futuro. Para muchos estamos ante la década perdida de occidente.
-------------------------------------------------------------
Me ha venido a la cabeza, al leer tu comentario, que ya hemos oído en estos días ( y hace más tiempo) que Israel podría atacar a Irán , después de que intervenga la coalición internacional (o el nombre que eeuu le quiera poner a esa coalición = lo de menos es el collar, lo que importa es el perro) a Siria. Las civilizaciones en declive buscan soluciones rocambolescas . Y mira por dónde, "al viento le digo", que si , por casualidad Inglaterra interviniera en el conflicto por oriente medio, no sería mal momento para que Argentina recuperase las Malvinas de las garras de la pérfida albión. Inglaterra ha negado que el petróleo que hay al norte de esas antiguas islas españolas sea bueno, de calidad, ha dicho que no merece la pena y que " tal , pascual" , supongo que para quitar interés a los argentinos por las falkland islands ( al viento se lo digo ).
Solamente unas pequeñas consideraciones:
-1ª El actual mercado laboral y sus perpectivas a corto y medio plazo, ¿Permiten plantearse seriamente la adquisición de una vivienda?
-2ª Si una parte importante de los potenciales compradores son mileuristas, y tal como nos dicen los expertos, lo adecuado es destinar no mas de 1/3 del sueldo a la vivienda, ¿A que precio deberian estar los pisos ?
Pues a 60.000 €
Déjense de tanto análisis y tanta tontería. Antes de que se pongan con la Reforma, que la banca, devuelvan a los ahorradores el dinero sustraido.
Mal asunto cuando se financian con los pequeños ahorros de los ancianos.
El Sr. Guindos ,no se ha enterado. (?) Baje de la poltrona Ministro.
Está sociedad,es aún más pobre desde que la Caixa, bancaixa Faine, nin, y sus secuaces, han secuestrado los ahorros de sus clientes la mayoría, mayores sin posibilidad de defenderse.
La crisis se agranda aún más
He querido decir que Inglaterra dice que el petróleo de las Malvinas es malo, que no merece la pena ( eso dice Inglaterra, no sé si miente otra vez más, como es de costumbre en nuestros " tradicionales hamijjjos" ). Pero hace poco decía Cristina kirschner que iba a medio nacionalizar las petroleras. Por eso he pensado que no me extrañaría que todo este revuelo de estos días sobre las Malvinas sea por un petróleo más caro.
Pero si hay cantidad de personas que estarían encantadas de vender su piso y no pueden porque el "bocado" que luego les lleva hacienda les deja sin piso y sin nada. ¿A quien le va a motivar vender el piso que fue el fruto de los ahorros de toda su vida para que se le vaya la mayor parte del beneficio en impuestos?
Pero si hay cantidad de personas que estarían encantadas de vender su piso y no pueden porque el "bocado" que luego les lleva hacienda les deja sin piso y sin nada. ¿A quien le va a motivar vender el piso que fue el fruto de los ahorros de toda su vida para que se le vaya la mayor parte del beneficio en impuestos?
--------------------------------------------
El tipo que se pone a las viviendas es del 18% sobre los beneficios, una vez descontado el efecto inflacion. Yo en mi salario pago un porcentaje de mas del doble y por eso no dejo de trabajar.
Aqui todos quieren dar el pelotazo y encima que les salga gratis. Si usted paga plusvalia es porque el piso lo vende por mas de lo que lo compro. Si lo vende por lo mismo o por menos no paga nada.
Para poder comentar debes Acceder con tu cuenta