Luis de guindos, ministro de economía, ha puesto fin al baile de cifras sobre la reforma financiera. En lo que respecta a los activos inmobiliarios, el ministro ha anunciado un colchón de capital y ampliaciones de las provisiones que deberán dotar los bancos para ponerlos en precio. La reforma busca que haya pisos a precios reducidos y que vuelva a circular el crédito
De guindos ha comenzado la rueda de prensa asegurando que los activos inmobiliarios problemáticos de las entidades financieras (176.000 millones) son los más difíciles de la banca española y por eso es urgente aprobar la reforma financiera. Estima que con esta reforma, basada principalmente en el aumento de las provisiones sobre los activos inmobiliarios, saldrán viviendas al mercado con precios reducidos y las entidades financieras volverán a conceder préstamos
De guindos ha dejado claro que con este decreto ley, que se aprobará mañAna en el consejo de ministros, se pretende incrementar el saneamiento de activos inmobiliarios. “Creemos que con esta reforma se dará credibilidad al sistema financiero y despejará las dudas que hay sobre los activos inmobiliarios de la banca”, señaló para añadir que “en cuanto los precios de los activos se ajusten al precio de mercado, las entidades verán salir sus activos de balance”
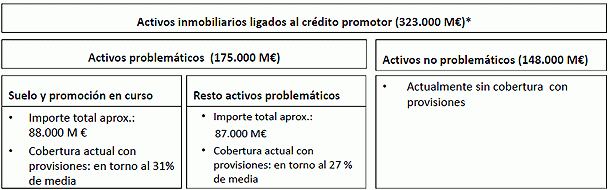
Ante esta situación, el gobierno propone 3 vías de saneamiento: provisión específica contra resultados (25.000 millones), colchón de capital contra beneficios no distribuidos (15.000 millones) y provisión genérica contra resultados (10.000 millones). En total, 50.000 millones de euros según el siguiente esquema:

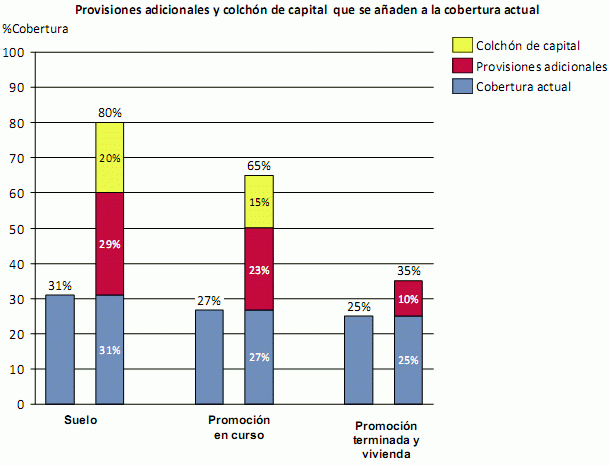
Estas operaciones permitirán elevar las coberturas y provisiones sobre los créditos con exposición inmobiliaria. En concreto, quedará provisionado un 80% de la exposición al suelo, frente al 31% anterior, mediante un aumento de la provisiones del 29% y un colchón de capital del 20%. Para las viviendas en curso, la provisión alcanzará el 65% frente al 27% anterior (23% más de provisión más 15% más de colchón de capital). Para las promociones terminadas y viviendas la provisión aumentará hasta el 35% frente al 25% anterior

El gobierno espera que estos cambios aceleren las fusiones entre entidades financieras, a las que "premiará". Para aquellas entidades que entren en proceso de fusión se establecerán unas condiciones diferentes, por ejemplo, tener 2 años para conseguir estos niveles. Las entidades que quieran entrar en procesos de fusión tendrán que presentar un plan de viabilidad antes del 30 de mayo y el banco de España dará su veredicto en un plazo máximo de un mes. En estos casos, el frob (que se ampliará de 9.000 a 15.000 millones) podrá intervenir a través de financiación con bonos convertibles contingentes (cocos)


Lo más leído





230 Comentarios:
El suelo barato va garantizar que van a bajar los precios de vivienda ...
Para un piso de 200.000 euros, una provisión/descuento del 35%, hace que se quede en 130.000
Yo creo que vamos por buen camino, aunque todavía queden bajadas adicionales
Guindos parece que sabe lo que hace
Para un piso de 200.000 euros, una provisión/descuento del 35%, hace que se quede en 130.000
Yo creo que vamos por buen camino, aunque todavía queden bajadas adicionales
Guindos parece que sabe lo que hace
__________________
Y lo que esmejor: ahorrarte 70.000 euros en un préstamo hipotecario es una pasta, 135.000 euros en total a 30 años
Los ahorros de media vida
Para un piso de 200.000 euros, una provisión/descuento del 35%, hace que se quede en 130.000
Yo creo que vamos por buen camino, aunque todavía queden bajadas adicionales
Guindos parece que sabe lo que hace
__________________
Y lo que esmejor: ahorrarte 70.000 euros en un préstamo hipotecario es una pasta, 135.000 euros en total a 30 años
Los ahorros de media vida
**********************************
Si tu sueldo es de 1.200 - 1.400 euros, 135.000 son los ahorrros de toda ésta vida y la de más alla......
Disculpa toñi, pero no te enteras. Te explico:
Desde el precio de la cúspide de la burbuja hasta su valor de mercado actual, donde apenas hay demanda real, porque no hay dinero ni crédito, los pisos están inflados entre un 60% de media como mínimo.
O sea que el piso de 200.000 en realidad vale 80.000 (un 60% menos).
Por tanto el ajuste necesario es del 60% muy lejos del 35% propuesto.
Yo le voy a tomar la palabra a de guindos: "no habrá dinero público para el saneamiento bancario", que se coman ellos todo el marrón ladrillero.
La leva de pringaos que compartan el riesgo trabaja sobre varias líneas de actuación:
- Subidas de impuestos (cual armas de destrucción masiva)
- Ayudas del frob
- Recluta de voluntarios para la misión suicida, o sea, ¿Quién quiere comprar a precio de burbuja un cutre piso que tiene el banco fulano en su balance?
Desde luego con ello se socializan pérdidas porque los responsbles se van casi siempre de rositas.
Pero el desaguisado es de tal calibre que es inevitable que cada hijo de vecino pague parte. Directamente (cualquiera de las tres fórmulas arriba descritas, y otras que se me olviden). O indirectamente por muchos posibles cauces, tales como el desempleo que sea consecuencia de la crisis y la burbuja, o empobrecimiento que sea consecuencia de las mismas, o incluso -para los que huyan de España- emigración, en la medida que la emigración involuntaria tenga de mal y de desarraigo.
Vamos, que el banco malísimo no agotaba la posible variedad de aflicciones y males.
Los caminos de la socialización de pérdidas son infinitos.
La parte del frob la pagaremos nosotros, obviamente. Pero para empezar va a deuda.
(Ese enjuague que tienen de que directamente lo anotan en deuda sin pasar por la casilla de salida del déficit).
El frob prestará a la apestosa banca, para lo cual tendrá que pedir prestado a su vez.
¿A quién o con qué dinero?
En última instancia, banco central europeo.
Barra libre de liquidez.
Tres años de duración.
El esquema general está bastante claro.
Otra cosa: mucho de esto seguirá dependiendo de cuánto mientan los bancos en sus cuentas y cuánto se les consienta mentir (por el banco de España, ante todo).
Si se les sigue permitiendo el cachondeo seguido hasta la fecha, la reforma en gran medida quedará en nada. Hablo de todo, sociedades inmobiliarias bancarias a las que les encasquetan pufos o dan créditos guarramente; sociedades participadas como metrovacesa a las que se refinancia a pesar de estar declaradamente en quiebra; calificación de un activo, pisito o suelo, como de dudoso cobro o camuflarlo contra el sentido común y el plan general contable, etc.
El guarreo contable no ha terminado ni mucho menos. Pero la barra libre tiene caducidad de tres años. Está por ver si los delincuentes de cuello blanco no llevan su codicia todavía más lejos.
Para empezar, a mafo, que le hagan cuartos, literalmente.
P.d.: todo esto llega cinco días después de que rajoy rindiera visita a la Sra. merkel y obtuviera su conformidad; es lo propio para gentes sin independencia económica.
Seguimos la senda del descenso de precios, lenta pero segura.
Ahora hay un gobierno que por un lado pone trabas al seguir concediendo desgravaciones y "ayudas" y por otro lado haciendo el paripé haciéndose el duro y obligando a los bancos y cajas a pedir dinero en las subastas del banco central europeo (bce) al 1% para maquillar las cifras durante 2 ó 3 años y luego ya se verá.
Ya queda desterrado el axioma "la banca nunca pierde".
Consecuencias:
La bajada continua cn paso firme
Los propietarios a partir de hoy tendrán q bajar mas y seguirán sin vender. Han muerto solo les queda el insulto.
Especial recuerdo a nuestro amigo anonimo1 el tiempo le ha quitado la razón, se le ha caído la careta.
Saludos y suerte
Para poder comentar debes Acceder con tu cuenta