2017 ha sido un año récord para el mercado hipotecario: los préstamos fijos se han consolidado en el mercado tras marcar máximos, el tipo de interés medio de las hipotecas se ha situado en mínimos, el euríbor a 12 meses ha bajado hasta niveles nunca vistos y, por fin, el Gobierno ha dado luz verde a la nueva normativa hipotecaria. Una ley que, si no hay cambios de última hora, entrará en vigor en la primera mitad de 2018. Resumimos cada uno de estos cambios.
2017 ha marcado un punto de inflexión en la recuperación del sector inmobiliario. Y es que, por primera vez desde que estalló la burbuja, varias empresas ligadas al negocio de la promoción residencial han decidido dar el salto al parqué. En marzo debutó Neinor Homes, y AEDAS Homes medio año después, mientras que Metrovacesa ya ha dado luz verde a su puesta de largo a principios de 2018. Las socimis, por su parte, han inundado el mercado hasta alcanzar el medio centenar de cotizadas.
Los niños de San Ildefonso van a cambiar más de una vida en el Sorteo Extraordinario de Navidad que se celebra, como todos los años, el 22 de diciembre.
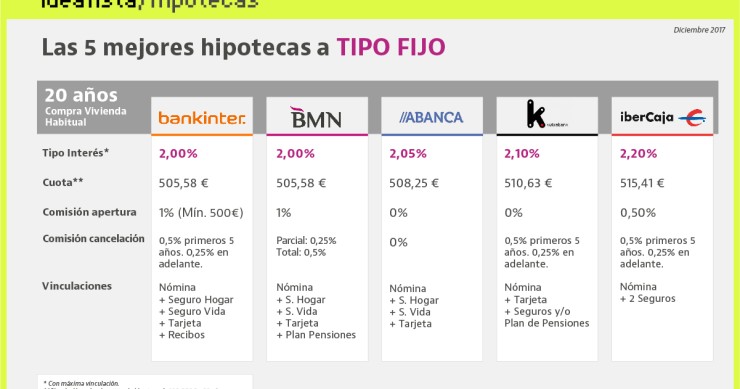
Las hipotecas fijas cada vez son más demandadas, ya que muchos consumidores están optando por protegerse de las futuras subidas de los tipos de interés. Según los datos que maneja idealista hipotecas, los cinco bancos que ofrecen actualmente los préstamos más competitivos a un plazo de 20 años son Bankinter, BMN, Abanca, Kutxabank e Ibercaja. Resumimos las características básicas de cada hipoteca, así como su letra pequeña.
Los activos inmobiliarios alternativos se abren paso en bolsa. Una socimi especializada en residencias de estudiantes ultima su puesta de largo tras recibir el visto bueno del Mercado Alternativo Bursátil (MAB). La sociedad se llama Student Properties Socimi, está valorada en unos 12,6 millones de euros y tiene un solo inmueble en cartera: un inmueble situado en el barrio Salamanca de Madrid que está siendo rehabilitado y abrirá sus puertas a principios de 2018.
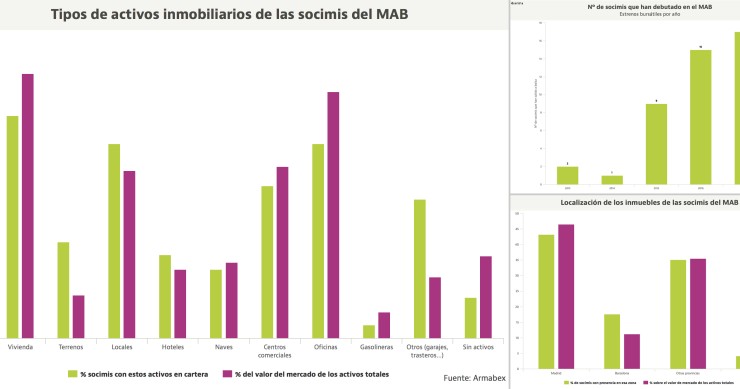
Las sociedades de inversión inmobiliaria están en pleno despegue. A pesar de que en España empezaron a operar en 2013, décadas más tarde que en los países anglosajones, ya hay casi medio centenar de ellas cotizando en los diferentes mercados de valores domésticos. El que tiene más ejemplos es el MAB, que estos días recibirá a su miembro número 44. Pero ¿qué tipo de inmuebles poseen estos vehículos? ¿Cuántos accionistas tienen y cómo son? ¿En qué ciudades invierten más? Estos gráficos tienen la respuesta.
El 13 de diciembre sale a bolsa un vehículo de inversión inmobiliaria controlado por el Ministerio de Finanzas de Singapur. Bautizada como P3 Spain Logistic Parks, esta socimi tiene en cartera 12 activos inmobiliarios ligados al sector logístico, alquilados en su totalidad y valorados en unos 237 millones de euros, y empezará a cotizar a 5,66 euros por acción. El Gobierno de Singapur controla también el capital de GMP y Euro Cervantes, cuyo valor de mercado conjunto se acerca a los 1.000 millones de euros.
En Madrid cada vez hay menos casas a la venta. El mercado de segunda mano se está drenando y apenas se construye vivienda nueva desde hace 8 años.
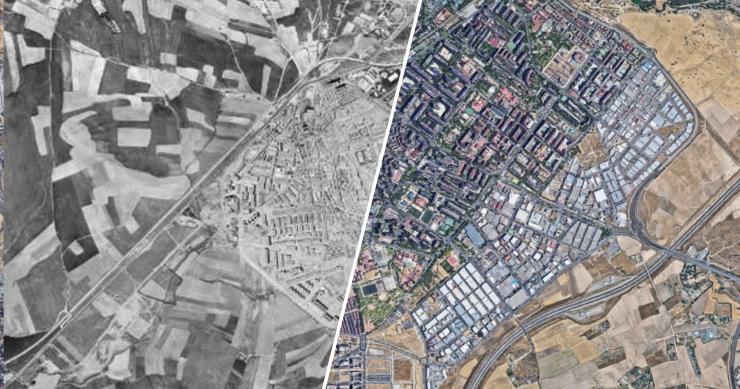
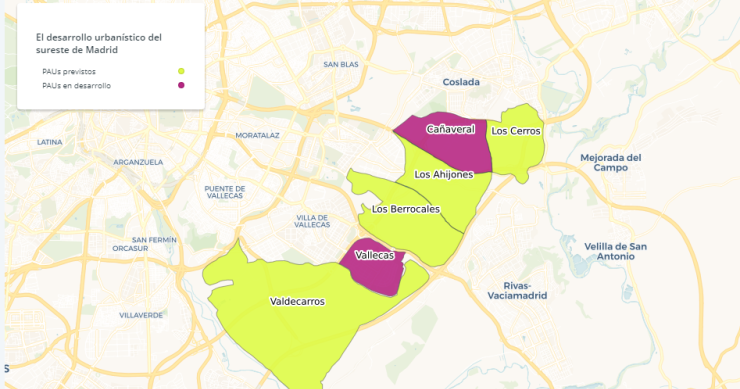
La capital tiene en cuarentena desde hace más de una década el desarrollo urbanístico del sureste de la ciudad. En Los Berrocales, Valdecarros, Los Ahijones y Los Cerros se podrían levantar casi 105.000 viviendas a precios asequibles, pero todas esas casas que podrían desahogar la enorme demanda que está experimentando Madrid y que empuja los precios al alza, ni están ni se esperan. A pesar de que en la zona ya se han invertido 400 millones de euros, el obstáculo es el Ayuntamiento, que no concede las licencias al creer que la capital no tendrá tanta demanda de vivienda y que el proyecto no responde con las necesidades actuales de la ciudad.
José Luis Feito, presidente del Instituto de Estudios Económicos, y José García Montalvo, Catedrático de Economía de la Universidad Pompeu Fabra, aseguran que la entrada en vigor del Proyecto de Ley de Crédito Inmobiliario encarecerá los préstamos para la compra de una casa, lo que, en su opinión, es positivo para el buen funcionamiento del sistema financiero. Ambos economistas defienden que el banco debe ser el responsable de asumir todos los riesgos, pero alertan de que el consumidor tendrá que afrontar un sobrecoste por ello.
Recibe nuestras últimas noticias en tu correo electrónico Suscribirse