
En idealista.com/hipotecas recibimos muchas llamadas de clientes "indignados" con las condiciones financieras de la hipoteca que les ofrecen sus bancos de toda la vida. No entienden cómo su banco, que conoce perfectamente sus ingresos y su seriedad en el pago, les da unas condiciones que los clientes consideran como inaceptables
¿Quiénes son y qué condiciones dan?
Si seleccionamos al azar 10 sucursales de bancos y nos fijamos en la publicidad que cuelga de sus cristaleras, seguramente no encontremos ninguna que haga referencia a su oferta hipotecaria. Hace unos años había referencias a hipotecas que competían en los diferenciales más bajos, llegando al 0,17%
Actualmente, las mejores condiciones que podemos encontrar (exceptuando acuerdos puntuales con colectivos específicos y por supuesto las condiciones para pisos de bancos) se sitúan en el entorno del 1%, y lo más normal es que nos ofrezcan condiciones que se encuentran en la horquilla del 1,30% al 1,80%
Pero hay entidades, entre las que se encuentran las más grandes del mercado, como bbva, santander o bankia, que ofrecen hipotecas con diferenciales por encima del 2%, otras por encima del 3% e incluso alcanzan el 5% (alguna tiene su “mejor” hipoteca en el Euribor más 2,50%). Y da lo mismo si eres cliente, si no compras un inmueble del banco, eso es lo que hay
Qué supone firmar una hipoteca cara
Para que nos hagamos una idea del impacto que tiene contratar una hipoteca cara frente a una económica, aquí mostramos un cuadro con las cuotas y coste total de una hipoteca ejemplo de 150.000 euros a 30 años, con el Euribor al 2%, en función del diferencial:
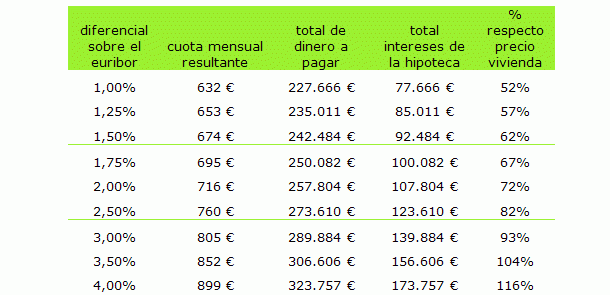
Por ejemplo:
Si compramos una vivienda de 150.000 euros y contratamos una hipoteca por 180.000 euros a 30 años con un diferencial del 2%, estaremos:
1) pagando un 13% más de cuota que si nuestra hipoteca tiene un diferencial del 1%
2) acabaremos pagando un 39% más de intereses, 30.138 euros que en la hipoteca Euribor +1%
3) por la hipoteca de 150.000 acabaremos pagando 257.000 euros, un 20% más que si fuera con la otra hipoteca
4) en el total, la casa de 180.000 euros nos acabará costando 287.000 euros, un 12% más que si la financiáramos con una hipoteca Euribor +1%
Si analizamos un caso más extremo, si el diferencial es del 3,5%, entonces acabaremos pagando por la casa 353.757 euros, un 33% más que con Euribor + 1%. Es decir, firmar estas hipotecas suponen un “suicidio” financiero. Porque los cálculos están hechos con el Euribor actual (aproximadamente 2%), por lo que todos podemos imaginar qué ocurriría si en un futuro el Euribor escalase al 4% y encima nosotros tuviéramos un diferencial del 3,5%. Tendríamos un interés total del 7,5% y nuestra cuota inicial de 632 euros se dispararía un 66% hasta 1.049 euros
¿Qué podemos hacer?
Lo fundamental es no conformarse con la primera oferta que recibamos. ¿Cómo sabemos si lo mejor que puedo conseguir es un diferencial del 2%, o del 1,25%? puede ser que tengamos suerte y a la primera encontremos la mejor oferta, pero comparando saldremos de dudas
En idealista.com/hipotecas te ayudamos que encuentres la mejor hipoteca del mercado sin compromiso
38 Comentarios:
Otra noticia alarmante de idelista sin sentido. Por desgracia hoy en día los bancos están captando dinero a un interés altísimo, por lo que tienen que otorgar hipotecas igualmente con un diferencial alto.
Todas aquellas entidades que aún ofrecen diferenciales bajos, son aquellas, mayormente cajas de ahorros, que están al borde del abismo, y que con tal de seguir captando clientes siguen otorgando hipotecas con pérdidas, que ya vendrá alguien a salvarlas.
Por cierto, no solo las hipotecas de los pisos de los bancois tienen buenas condiciones, las hipotecas de los promotores en la que se pueden subrogar los compradores también tienen muy buenas condiciones, y, aunque se diga lo contrario, las entidades suelen aceptar la subrogación con facilidad, ya que mas vale "tener 100 huevos en 100 canastos que 100 huevos en un solo canasto", ya que el riesgo del banco se diluye.
Aunque lo parezca no pertenezco al sector financiero, pero las cosas son como son, por mucho que no nos guste.
Otra noticia alarmante de idelista sin sentido. Por desgracia hoy en día los bancos están captando dinero a un interés altísimo --------------------------------------------- perdón??? tú si que no tienes sentido. 1% te parece altísimo??? a quién intentas engañar?? no podemos caer tan bajo caballerete.
Pues vaya
Yo me quiero comprar una casa ,porque mi piso ya lo tengo pagado , el coche, el terreno de recreo en la huerta con mis lechugitas plantadas tambien,y mis dos hijitos ya los tengo grandecitos criados por mi solita,mi marido con su negocio que lo monto hace 6 años le va bien,y todo con mi sueldecito de limpiadora,pero 15 años de total austeridad hasta ahora,así que me esperaré a que sigan bajando las viviendas,por qué voy a estar en crisis?????????????porque los demás estén,pues no,he luchado mucho para llegar a esta situación,y los bancos no me han engañado aunque lo han intentado con el boom de las viviendas,pero la familia oordinaria trabajadora como dicen por ahí disfruta de tenerlo todo pagado, porque hay que vivir con los piés en el suelo ,y saber disfrutar de lo más sencillo de la vida que es salir con tu familia a pasear con un bocadillo e irte a un buen restaurante cuando se pueda de verdad,si no te quedas en casa.........
A mí me queda el camino más dificil y el más importante que es invertir en educación para mis niños.
A mí me queda el camino más dificil y el más importante que es invertir en educación para mis niños. ----------- Este es el comentario mas inteligente que he visto aqui en meses
A mí me queda el camino más dificil y el más importante que es invertir en educación para mis niños.
-----------
Este es el comentario mas inteligente que he visto aqui en meses
---------------------------------
Muy inteligente, pero totalmente fuera de la realidad.
Mejor invierte en relaciones sociales, para conseguir un buen enchufe para tus hijos, porque con educación sólo conseguirás que se mueran de hambre o emigren a un país decente.
¿Pero dónde os creéis que vivís? Como si te reconocieran aquí algo.
Buenos días a todos, sobre todo al que haya escrito el artículo. Solo dos puntualizaciones:
1.- Con el diferencial al 2% no se paga el 20% más que con el diferencial al 1%, sINO EL 13% (257.804/227.666=1.132)
2.- pOR OTRO LADO A ESTE 13% HAY QUE RESTARLE 4.500 EUROS QUE TE VAS A DEducir más en la hipoteca del 2% que en la del 1% a lo largo de los 30 años ya que en este caso no llegas al máximo de deducción de los 9.000 euros/año.
Es decir al final pagas un 11% más que en la del 1%... uNa barbaridad, si, pero hay que verlo todo.
Lo que es verdad es que ahora mismo no hay precio para muchas cosas, las oscilaciones en los precios varían mucho, tanto en las tasaciones de las viviendas, como en el diferecial que te ponen en las hipotecas o en los presupuestos que recibes para cambiar una ventana. Hoy en día hay que buscar y rebuscar mucho, e Internet es un camino importante, idealista hace una labor importante en el tema de comparar precios y buscar casas. Portales como iahorro, bakimia o weemba y tb idealista te permiten buscar o recibir las mejores ofertas hipotecas. Los bancos online te permiten reducir las comisiones que te aplican en las cuentas los bancos...; hay que informarse y uytilizar la red, para encontrar nuestro mejor precio!!!
Para poder comentar debes Acceder con tu cuenta