Luis de guindos, ministro de economía, ha puesto fin al baile de cifras sobre la reforma financiera. En lo que respecta a los activos inmobiliarios, el ministro ha anunciado un colchón de capital y ampliaciones de las provisiones que deberán dotar los bancos para ponerlos en precio. La reforma busca que haya pisos a precios reducidos y que vuelva a circular el crédito
De guindos ha comenzado la rueda de prensa asegurando que los activos inmobiliarios problemáticos de las entidades financieras (176.000 millones) son los más difíciles de la banca española y por eso es urgente aprobar la reforma financiera. Estima que con esta reforma, basada principalmente en el aumento de las provisiones sobre los activos inmobiliarios, saldrán viviendas al mercado con precios reducidos y las entidades financieras volverán a conceder préstamos
De guindos ha dejado claro que con este decreto ley, que se aprobará mañAna en el consejo de ministros, se pretende incrementar el saneamiento de activos inmobiliarios. “Creemos que con esta reforma se dará credibilidad al sistema financiero y despejará las dudas que hay sobre los activos inmobiliarios de la banca”, señaló para añadir que “en cuanto los precios de los activos se ajusten al precio de mercado, las entidades verán salir sus activos de balance”
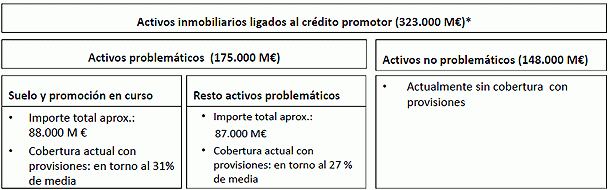
Ante esta situación, el gobierno propone 3 vías de saneamiento: provisión específica contra resultados (25.000 millones), colchón de capital contra beneficios no distribuidos (15.000 millones) y provisión genérica contra resultados (10.000 millones). En total, 50.000 millones de euros según el siguiente esquema:

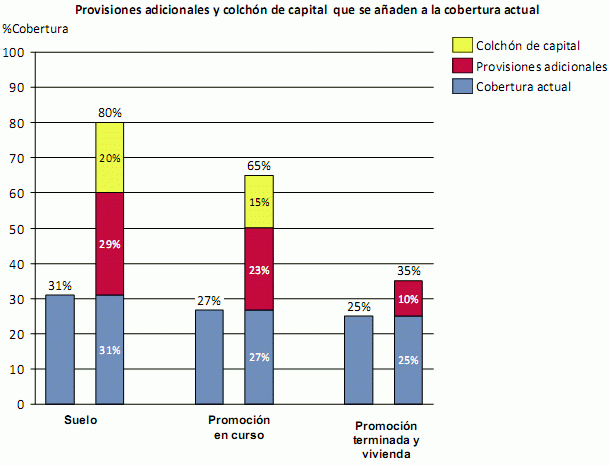
Estas operaciones permitirán elevar las coberturas y provisiones sobre los créditos con exposición inmobiliaria. En concreto, quedará provisionado un 80% de la exposición al suelo, frente al 31% anterior, mediante un aumento de la provisiones del 29% y un colchón de capital del 20%. Para las viviendas en curso, la provisión alcanzará el 65% frente al 27% anterior (23% más de provisión más 15% más de colchón de capital). Para las promociones terminadas y viviendas la provisión aumentará hasta el 35% frente al 25% anterior

El gobierno espera que estos cambios aceleren las fusiones entre entidades financieras, a las que "premiará". Para aquellas entidades que entren en proceso de fusión se establecerán unas condiciones diferentes, por ejemplo, tener 2 años para conseguir estos niveles. Las entidades que quieran entrar en procesos de fusión tendrán que presentar un plan de viabilidad antes del 30 de mayo y el banco de España dará su veredicto en un plazo máximo de un mes. En estos casos, el frob (que se ampliará de 9.000 a 15.000 millones) podrá intervenir a través de financiación con bonos convertibles contingentes (cocos)


230 Comentarios:
Los portadores del fuego,no queremos nada gratis,a nostros solo nos importa el trabajo y el esfuerzo diario,preferimos la austeridad a la opulencia,los pelotazos,milagros,etc,forman parte de los portadores de las tinieblas,nosotros solo queremos cosas racionales,las cosas gratis no lo son,cada cosa merece su esfuerzo y sacrificio,para poder valorarlas en su justa medida y no derrocharlas
Claro que sí majete, el problema es la financiación.
Aunque mi sueldo sea miserable, estaré encantado de que el banquero me haga el honor de concederme una hipoteca. Pagare medio millón de euros al cabo de 40 largos años , entregandole el 80% de mi salario, y así al final de mi existencia tendré un sitio dónde caerme muerto.
------------------------------
Yo creo que,una de dos,o eres un farsante-manipulador o un estupido-ignorante ........ me inclino a pensar lo primero ya que me parece que arruinarse la vida para tener un lugar en el que caerse muerto es una filosofia que bordea el cretinismo absoluto.
¿Qué hace de Guindos en Economía?
El fenómeno se llama “rotación de las élites” y es un clásico en los EEUU, donde esas élites suelen ser hebreas. Consiste en que los altos ejecutivos van y vienen del Gobierno a la alta dirección de las finanzas –o sea, a la banca internacional– como uno pasa del comedor a la cocina de su casa. Allí se ve bien, pues hay coherencia en la ideología de los insignes transeúntes. Todos ellos son sionistas, confesos o no –Geithner, bernanke, greenspan–, en un país que se permite tener un importante grupo de diputados en el Congreso que se autodenomina "Israel es Primero".
Siguiendo la moda, Luis de Guindos, que es economista, anduvo con Aznar asesorando aquí y allá desde el 1996. Luego, premiado, pasó a la directiva de Renfe. De 2002 a 2004 fue secretario de Estado de Economía. Tras la derrota del PP, a causa del atentado de Al Qaeda (Mosad, mI6 y CIA, amparados por la OTAN), se fue a dirigir la filial de Lehman Brothers, banca de inversiones y servicios financieros, para la península ibérica hasta su bancarrota en 2008. De allí, a PricewaterhouseCoopers, una auditora-consultora, experta en “optimización de impuestos”, o sea, en no pagar más que sobre lo imposible de ocultar. Y ahora regresa al Estado, pues ha sido designado ministro de Economía y Competitividad por el gobierno Azul.
Hay varios nubarrones en su nombramiento.:
–De Guindos no es experto en Macroeconomía. Su currículo no lo asevera. Pero, eso sí, sabe perfectamente cómo se ha organizado la burbuja mundial del crédito fácil y la orgía de los CDO's, de cuyo papel ha vendido toneladas desde Lehman. De Guindos ha estado en medio de todo el ajo de los fondos estructurados que han traído la ruina a España, no sólo por la marea de la influencia de la debacle norteamericana, sino por la propia creación de fondos de papel por parte de la gran banca española, ese milagro de la multiplicación de los panes y los peces que les permitía prestar dinero ilimitado para comprar ladrillos hasta a los peones inmigrantes del campo español.
–De Guindos no se lleva bien con il capo di capi de España –don Emilio Botín– porque, aparte de haber contribuido a que Botín hijo estuviera a punto de dar con sus huesos en la cárcel, por la excesiva exposición de la firma que dirigía a los fondos de Lehman, le costó al padre varios miles de millones de euros por haber avalado con su banco el pufo de Banif liado por de Guindos (la Fiscalía consideró en su día –no sé ahora, con Rajoy en la Moncloa– que el fondo Inmobiliario Banif era especulativo y que vendía a precios simulados). Claro que no fue sólo de Guindos. El retoño de Botín también colocó inversiones de Madoff e islandesas, así como los inmobiliarios del propio Santander, sin advertir de los riesgos de liquidez. Pero Botín sabe que no se llega a ser el mayor banquero de España a base de perdonar.
–De Guindos tenía que saber forzosamente que Lehman Brothers estaba en pésima situación, a punto de estafar a sus clientes, mientras seguía colocando miles de millones en fondos estructurados a los incautos españoles y portugueses. Invertir en deuda de Lehman desde un año antes de la quiebra era temerario. De hecho, había entidades, como Barclays, que habían vetado a Lehman por el elevado riesgo que comportaba. Quizás incluso jugó de Guindos, como está demostrado que perpetró goldman Sachs, a favorecer a ciertos clientes con informaciones que les permitieran especular asegurándose contra los mismos fondos que estaba vendiendo a otros. Es imposible saberlo. Cuando tengamos ocasión, se lo preguntaremos.
Mientras quepan todas estas dudas, razonables cuando se trata de gente ligada a la gran estafa que representa esta crisis económica global –recordemos a de Guindos en 2003, de secretario de Estado, asegurando públicamente que en España no existía nada parecido a una burbuja inmobiliaria, a pesar de que los precios de los pisos crecían ya a doble dígito(*)–, ¿Cómo deposita la “rotación de las élites populares” a Luis de Guindos al timón del futuro de todos los españoles? La única respuesta es que España esté a punto de suspender pagos, y de Guindos sea considerado el mayor experto en grandes bancarrotas. ¿Será eso?
"–recordemos a de Guindos en 2003, de secretario de Estado, asegurando públicamente que en España no existía nada parecido a una burbuja inmobiliaria, a pesar de que los precios de los pisos crecían ya a doble dígito(*)–, "
***********
Muy revelador todo lo expuesto, mucha gente piensa que guindos es el robin hood de los perroflautas y no deja de ser más de lo mismo, un mercenario de la política
Sábado, 4 Febrero, 2012 - 14:57 sacdodelaweb dice en
¿Qué hace de Guindos en Economía?
El fenómeno se llama “rotación de las élites” y es un clásico en los EEUU, donde esas élites suelen ser hebreas. Consiste en que los altos ejecutivos van y vienen del Gobierno a la alta dirección de las finanzas –o sea, a la banca internacional– como uno pasa del comedor a la cocina de su casa. Allí se ve bien, pues hay coherencia en la ideología de los insignes transeúntes. Todos ellos son sionistas, confesos o no –Geithner, bernanke, greenspan–, en un país que se permite tener un importante grupo de diputados en el Congreso que se autodenomina "Israel es Primero".
Siguiendo la moda, Luis de Guindos, que es economista, anduvo con Aznar asesorando aquí y allá desde el 1996. Luego, premiado, pasó a la directiva de Renfe. De 2002 a 2004 fue secretario de Estado de Economía. Tras la derrota del PP, a causa del atentado de Al Qaeda (Mosad, mI6 y CIA, amparados por la OTAN), se fue a dirigir la filial de Lehman Brothers, banca de inversiones y servicios financieros, para la península ibérica hasta su bancarrota en 2008. De allí, a PricewaterhouseCoopers, una auditora-consultora, experta en “optimización de impuestos”, o sea, en no pagar más que sobre lo imposible de ocultar. Y ahora regresa al Estado, pues ha sido designado ministro de Economía y Competitividad por el gobierno Azul.
Hay varios nubarrones en su nombramiento.:
–De Guindos no es experto en Macroeconomía. Su currículo no lo asevera. Pero, eso sí, sabe perfectamente cómo se ha organizado la burbuja mundial del crédito fácil y la orgía de los CDO's, de cuyo papel ha vendido toneladas desde Lehman. De Guindos ha estado en medio de todo el ajo de los fondos estructurados que han traído la ruina a España, no sólo por la marea de la influencia de la debacle norteamericana, sino por la propia creación de fondos de papel por parte de la gran banca española, ese milagro de la multiplicación de los panes y los peces que les permitía prestar dinero ilimitado para comprar ladrillos hasta a los peones inmigrantes del campo español.
–De Guindos no se lleva bien con il capo di capi de España –don Emilio Botín– porque, aparte de haber contribuido a que Botín hijo estuviera a punto de dar con sus huesos en la cárcel, por la excesiva exposición de la firma que dirigía a los fondos de Lehman, le costó al padre varios miles de millones de euros por haber avalado con su banco el pufo de Banif liado por de Guindos (la Fiscalía consideró en su día –no sé ahora, con Rajoy en la Moncloa– que el fondo Inmobiliario Banif era especulativo y que vendía a precios simulados). Claro que no fue sólo de Guindos. El retoño de Botín también colocó inversiones de Madoff e islandesas, así como los inmobiliarios del propio Santander, sin advertir de los riesgos de liquidez. Pero Botín sabe que no se llega a ser el mayor banquero de España a base de perdonar.
–De Guindos tenía que saber forzosamente que Lehman Brothers estaba en pésima situación, a punto de estafar a sus clientes, mientras seguía colocando miles de millones en fondos estructurados a los incautos españoles y portugueses. Invertir en deuda de Lehman desde un año antes de la quiebra era temerario. De hecho, había entidades, como Barclays, que habían vetado a Lehman por el elevado riesgo que comportaba. Quizás incluso jugó de Guindos, como está demostrado que perpetró goldman Sachs, a favorecer a ciertos clientes con informaciones que les permitieran especular asegurándose contra los mismos fondos que estaba vendiendo a otros. Es imposible saberlo. Cuando tengamos ocasión, se lo preguntaremos.
Mientras quepan todas estas dudas, razonables cuando se trata de gente ligada a la gran estafa que representa esta crisis económica global –recordemos a de Guindos en 2003, de secretario de Estado, asegurando públicamente que en España no existía nada parecido a una burbuja inmobiliaria, a pesar de que los precios de los pisos crecían ya a doble dígito(*)–, ¿Cómo deposita la “rotación de las élites populares” a Luis de Guindos al timón del futuro de todos los españoles? La única respuesta es que España esté a punto de suspender pagos, y de Guindos sea considerado el mayor experto en grandes bancarrotas. ¿Será eso?
----------------------------------------------------------------------------------------------
Ahí queda eso. Un saludo
Es cierto que se han dejado ya las estupideces, pero estan muy sobrevalorados. Da la impresion de que incluso un coche jaguar tendria mejor relacion calidad / precio que una casa en España. Y eso ya es decir, sabiendo que pagas marca. No hablemos si comparamos estos productos de segunda mano.
Es muy curioso que el coche baja estrepitosamente por ser usado. Y las casas no bajan por ser usadas... ¡¡¡ Suben !!! Debe ser que las humedades dan solera.
,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,,
Qué es lo patético?
Que una buena vivienda de 100 o 120 m2 cueste 100.000€?
Pues eso es lo que valen donde yo vivo en Alemania. Con vistas, garage, trastero, gimnasio y calidad alemana. Eso quiere decir, triple acristalamiento y aislación, de manera que cuando cierras una ventana se hace el silencio.
Hechas para soportar 20 grados negativos con un mínimo gasto de calefacción y donde jamás encontrarás una mancha de humedad.
No como en Andalucía que me ensen-aron un piso hace dos an-os y al ver dos paredes infectas de hongos me dijeron los de la inmobiliaria: "es que este an-o llovió mucho". Como si las casas no fuesen para protegerse de la lluvia.
Sabías que cuando vendes una casa usada en Alemania debes aportar los últimos cinco an-os de consumo de luz y gas ?
Eso es para calcular el grado de aislación de la vivienda. Si consume mucho, la casa vale menos. Te imaginas eso en espan-a ?
Despatetízate chico, que si en Alemania valen 100.000 en espan-a debería valer 60.000 y seguirían siendo caras considerando lo que cobra un obrero de la construcción en Alemania y lo que en espan-a.
Yo soy ingeniero industrial, al fín aquí me están pagado un sueldo aceptable, 3.500 euros al mes, de los que destino 550 al alquiler de un piso de 3 habitaciones en el centro.
Ahora podéis quedaros con todos vuestros "pisazos" que se caen de viejos y que nadie puede pagar, dentro de unos años tal vez me compre un chalet en málaga, a precio bien rebajado.
Saludos.
Dentro de unos años tal vez me compre un chalet en málaga, a precio bien rebajado.
--------------------------------
Ni te molestes. Dentro de una decada, lo unico que habra en Malaga sean moros camellos....y no habra quien viva alli, salvo gentuza mora
Qué es lo patético?
Que una buena vivienda de 100 o 120 m2 cueste 100.000€?
Pues eso es lo que valen donde yo vivo en Alemania. Con vistas, garage, trastero, gimnasio y calidad alemana. Eso quiere decir, triple acristalamiento y aislación, de manera que cuando cierras una ventana se hace el silencio.
Hechas para soportar 20 grados negativos con un mínimo gasto de calefacción y donde jamás encontrarás una mancha de humedad.
No como en Andalucía que me ensen-aron un piso hace dos an-os y al ver dos paredes infectas de hongos me dijeron los de la inmobiliaria: "es que este an-o llovió mucho". Como si las casas no fuesen para protegerse de la lluvia.
Sabías que cuando vendes una casa usada en Alemania debes aportar los últimos cinco an-os de consumo de luz y gas ?
Eso es para calcular el grado de aislación de la vivienda. Si consume mucho, la casa vale menos. Te imaginas eso en espan-a ?
Despatetízate chico, que si en Alemania valen 100.000 en espan-a debería valer 60.000 y seguirían siendo caras considerando lo que cobra un obrero de la construcción en Alemania y lo que en espan-a.
Yo soy ingeniero industrial, al fín aquí me están pagado un sueldo aceptable, 3.500 euros al mes, de los que destino 550 al alquiler de un piso de 3 habitaciones en el centro.
Ahora podéis quedaros con todos vuestros "pisazos" que se caen de viejos y que nadie puede pagar, dentro de unos años tal vez me compre un chalet en málaga, a precio bien rebajado.
Saludos.
-------------------------------
No te preocupes hacia ahí vamos. En dos años nuestros precios serán esos, aunque para lo de los salarios quedan algunas semanas más ;-))
No nos engañemos. Si el efecto de provisionar fuese rebajar los precios de los inmuebles hasta su valor neto contable, llegaría un momento en que el banco lo vendería por cualquier precio, hasta 0€. Pues no!. Los bancos gestionaran los activos como cualquier otro comerciante, venderan a lo que máximo que puedan e iran estableciendo suelos a no rebasar. El que estos suelos se corrijan a la baja dependerá de sus necesidades de liquidez (no de solvencia por que nunca venderán generando perdidas).
Lo que se necesita, y esto para todos, en vender, incrementar los ingresos de cuantos mas mejor; los empresarios, si tienen crecimientos sostenidos de los "pedidos", no se preocupan de los tipos de interes ni de si contratar es caro, etc.
Y para vender mucho hay que crear un buen clima en el pais e inyectar dinero. Y esta dotación de dinero no lo puiede hacer ningún pais de la ue en solitario, tiene que ser el bce (qjue, efectivamente tiene un cometido, pero si es necesdario que tenga tres, pues que los tenga, el caso mejorar la situacion y echar una mano donde haga falta.
Soy economista, tengo 63 años y toda la vida trabajando en finanzas. Ni es la primera crisis que veo ni la primera que estudio. Lo unico que si es la primera vez es que unas teorias equivocadas y acientificas triunfen de esta manera despues de haber provocado la tragedia economica que estamos viviendo. Hay que espabilar y observar, sobre todo, las causas de esta crisis y las teorias que la han hecho posible.
Suerte para todos.
Los perroflautas ya habeis mostrado quienes sois, cuantos sois y lo que representais.
En resumen nos sois nadie ni representais nadie.
------------------------------------------------
Los del 15 -m se representan a si mismos
Harto de viejunos joputistas del ladrillo arruinador
Seran los portadores futuros de las guillotinas en las plazas del pueblo
La poda de carcamales ruinosos es necesaria para salvar un pais ya decadente
Para poder comentar debes Acceder con tu cuenta