
Quien tuviera pensado comprar una vivienda en un futuro próximo se enfrenta a una duda más que razonable en los próximos meses: ¿compro antes de final de año o espero?. Todo el mundo debería sentarse y hacer los números porque los cambios en el escenario a partir de 2013 son de tal calado que no deben ser pasados por alto. La respuesta es una decisión particular, pero los números dicen que, dependiendo de los casos, estos cambios pueden suponer desde una variación mínima a un ahorro equivalente a una caída del precio de la vivienda del 10-20% al final del pago de la vivienda
Y es que el 1 de enero de 2013 cambia de forma considerable el escenario bajo el que se podría comprar una vivienda por el fin de la desgravación por vivienda habitual y la subida del iva de los pisos nuevos (del 4% al 10%). A la hora de calcular lo que nos costará pagar una vivienda, lo primero que hay que analizar es la previsión de ingresos, que es algo que se puede suponer pero no asegurar. Una vez superado ese nivel, hay que analizar siempre cuatro variables: precio, hipoteca, impuestos y fiscalidad, nos encontramos pues ante un ecuación de cuatro variables en la que en los próximos meses van a cambiar... ¡las cuatro!
Cuando uno compra una vivienda en cierta manera congela en gran medida dichas variables, ya que cierra un precio, unos diferenciales hipotecarios (aunque el tipo de referencia variará), unos impuestos y una fiscalidad. Por ello, conviene estudiar qué pensamos que hará cada una, conjugarlos todos e intentar parar el reloj en el momento que nos interese, que no tiene por qué coincidir con tu compañero, vecino o familiar. Dependiendo de la situación personal, el tipo de vivienda que busque y la finalidad que vaya a darle puede convenirle comprar ahora o esperar, lo que hay que saber es analizar la situación
Un análisis de las perspectivas de estas cuatro variable puede ayudar a tomar decisiones
1) precio
La mayoría de los expertos espera que el precio de la vivienda siga bajando a corto plazo. La presión del stock, las provisiones bancarias, el paro y el cierre del grifo hipotecario dejan poco espacio para que mejore a corto plazo esta variable. Según esta perspectiva convendría esperar, pero claro, ¿compensará la caída del precio de la vivienda el encarecimiento que supondrá esperar a comprar casa? nadie tiene la bola de cristal, aunque hay que analizar todo porque también se espera que algunas viviendas bajen más que otras
Aquí la recomendación y forma de blindarse si se quiere comprar ahora es negociar todo lo posible con el vendedor, que debe ser consciente de la situación difícil de venta, para intentar conseguir un precio adelantado, es decir, un precio que aunque la vivienda media siga bajando no nos afecte
Consideración: si se decide comprar hay que negociar. Si se espera puede comprar más barato a corto/medio plazo
2) hipotecas
El Euribor está en mínimos (1,1%) y los diferenciales de las hipotecas han crecido de forma relevante en los últimos meses y están ya en el 2%. El Euribor puede bajar, pero a unos años vista tiene más espacio por arriba que por abajo. Además, los diferenciales también parece que seguirán al alza un tiempo. Por cada 0,5 puntos que nos suba el tipo de interés total de una hipoteca, subirá el pago total final de la hipoteca un 6%. Además, hay que pensar si el año que viene -sin el dinero de la fiscalidad- nos darán la hipoteca actual porque el departamento de riesgos del banco considere que podemos ser peores pagadores
Consideración: comprar ahora nos permite hacerlo con un Euribor bajo y frenar el alza de los diferenciales. Esperar nos puede hacer tener una hipoteca levemente más cara a corto/medio e incluso quedar excluidos se ponen más "exquisitos" dando hipotecas
3) impuestos
Aquí depende del tipo de vivienda que queramos comprar. Si vamos a comprar una vivienda nueva terminada pagaremos a día de hoy un 4%. Si esperamos al año que viene o si compramos una que se termine el próximo año pagaremos el 10%. Actualmente el gobierno tiene aprobado un iva del 4% hasta final de año y si no hace una moratoria, ese iva por compra de vivienda nueva subirá al 10%. (Ojo, no siempre las viviendas a estrenar que venden los bancos se consideran nuevas, ya que al pasar a sus manos ya no son consideradas de primera transmisión, sino de segunda)
Por otro lado, si compramos una vivienda de segunda mano, pagaremos el impuesto de transmisiones patrimoniales (itp), que actualmente ronda el 7 u 8% (también depende de las comunidades autónomas y en algunos sitios, incluso del precio). No hay indicios que digan que el itp vaya a subir pero las comunidades autónomas van a ser sometidas a una gran presión para cumplir con el déficit y si se moviera hacia algún sitio este impuesto sería al alza
Consideración: si el gobierno no modifica el escenario, comprar ahora una vivienda nueva puede suponer un ahorro del 6% en el pago del iva. Si se compra una vivienda de segunda mano, apenas afecta
4) fiscalidad
Aquí es donde nos jugamos gran parte de las variaciones en nuestros pagos. Comprar ahora una vivienda habitual nos permite abonarnos a una deducción del 15% de los pagos de la vivienda durante los próximos años (siempre que el gobierno de turno no lo retire para todos los compradores). Si esperamos, perdemos esa opción que puede suponer mucho dinero al cabo de los años
Además de entrar o no en este programa de ayudas fiscales, es importante analizar si la compra se va a hacer en solitario o en pareja, ya que si se hace entre dos las ayudas pueden multiplicarse, llegando a ser actualmente de hasta 2.712 euros (resultado de dos deducciones del 15% del máximo permitido, que es 9.040 euros). Para una hipoteca a 25 años supone un total de hasta 67.800 euros si se compra en pareja. Como hay un tope de desgravación, la retirada de esta medida tiene más impacto porcentual en viviendas de precios bajos/medios y menor si alguien va a comprar una vivienda de precio elevado
Si la casa a comprar no va a ser la habitual, si no que será una segunda vivienda, esta parte no se debe meter en la ecuación ya que la segunda residencia no se beneficia de la deducción
Consideración: si estás buscando una vivienda habitual, comprar ahora te garantiza el cobro del 15% de las cantidades abonadas (hasta un máximo de 9.040 euros) durante los próximos años. Si además es en pareja estamos hablando de una cantidad muy a tener en cuenta. Esperar te priva de ese cobro, igual que si vas a comprar una segunda residencia ya que, como hemos dicho anteriormente, la compra de una segunda vivienda está exenta de deducción
Conclusión
Por lo tanto, responder a la pregunta de compro ahora o espero no tiene una respuesta única porque hay que analizar todas estas variables: precio, hipoteca, impuestos y fiscalidad. Además, hay que cruzarlo y tener en cuenta si la vivienda a comprar va a ser nueva o usada, si voy a comprar en pareja o en solitario y si la vivienda va a ser la habitual o no. Cruzando cada uno si situación obtendrá un escenario que le indique si merece la pena comprar o esperar. Lo que está claro es en esta ocasión los cambios son muy relevantes y conviene analizarlos bien ya que coinciden cambios fiscales con cambios de iva en un entorno de mercado también cambiante en cuanto a precios e hipotecas
Análisis: ¿cuánto puede suponer de ahorro comprar ahora?
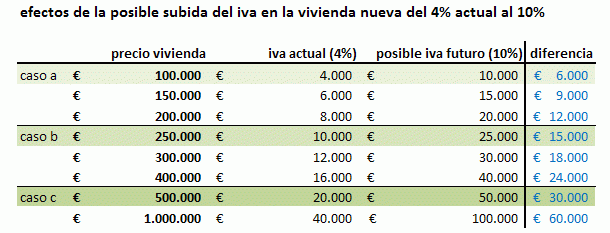
Para centrarnos en el análisis de casos prácticos. Vamos a analizar cuánto debería caer una vivienda para compensar el aumento del iva y la pérdida de ayudas fiscales en caso de una compra de vivienda nueva. Aunque nos centraremos en una vivienda de 250.000 euros, los cuadros elaborados llevan varios ejemplos por precios para ver el efecto en función del desembolso
1) sobrecoste por iva
En primer lugar debemos analizar el sobrecoste que supondría el iva en una vivienda nueva. Por ejemplo, para una casa de 250.000 euros, pasaríamos de pagar 10.000 euros (4% de iva) a pagar el 10% a partir de 2013 (25.000 euros), es decir, 15.000 euros más. Cuanto mayor valor tenga la vivienda, lógicamente mayor será el ahorro del iva en euros. Recordamos, que si la vivienda es de segunda mano no hay anuncios de cambios porque se paga el itp
2) sobrecoste por desgravación
Una vez analizado el impacto del iva, hay que analizar la desgravación. Si se compra de forma individual una vivienda de 250.000 euros con una hipoteca al 80% a 25 años con un interés medio del 4%, tendremos que al final de la vida de la hipoteca nos ahorraremos 33.900 euros. En esa vivienda equivale ya a un ahorro destacado (no se ha tenido en cuenta el efecto de la inflación para no complicar más los cálculos). Como la desgravación tiene un límite, cuanto mayor sea el precio de la casa, menor impacto tendrá
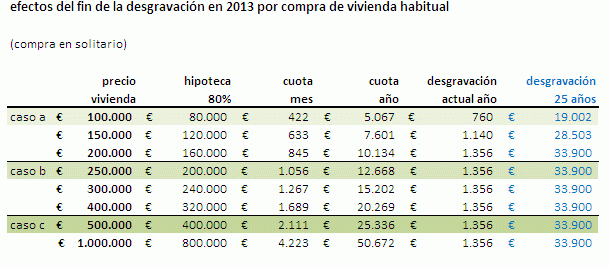
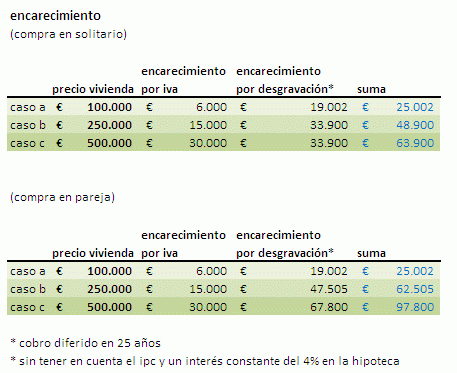
Por otro lado, si la compra se hace en pareja, los cálculos son los mismos sólo que podemos llegarnos a desgravar una cantidad mayor. Para la vivienda del ejemplo, serían 47.505 euros al cabo de 25 años. En este caso de compra en pareja, podemos llegar a desgravarnos cada año 18.080 euros en vez de 9.040 euros. Esto quiere decir que podemos llegar a recibir 2.712 euros cada año, que multiplicado por 25 años hacen un total de 67.800 euros en ayudas, que es una cantidad relevante para la compra de muchos pisos

3) encarecimiento total
Con estas dos variables, ya tendríamos el encarecimiento que nos supondría comprar la vivienda ahora o esperando a 2013 y años sucesivos. Como se puede observar, las cifras varian en función de si hacemos la compra en solitario o en pareja, llegando a tener cifras muy significativas
4) nuevas referencias
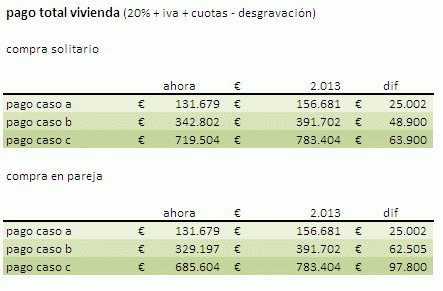
El anterior coste podría ser comparado con el precio inicial, pero si queremos hilar fino para saber cuánto debería caer la vivienda realmente para compensar ese encarecimiento en el coste, habrá que hacer más cálculos, ya que sólo con compararlo estaríamos exagerando el efecto final, porque al costar menos la vivienda también necesitaríamos una hipoteca menor
Para ello, lo primero que hacemos es reducir el abaratamiento a cada cuota que pagaremos. A partir de ese dato calcularemos la hipoteca que tendríamos en 2013 y por extensión el precio nuevo de la vivienda necesario para compensar el abaratamiento
5) resultado final
Con ese valor, ya sí, podemos calcular una caída aproximada necesaria para igualar el efecto de más iva para vivienda nueva y eliminación de desgravación. Lo que hay que hacer es dividiir ese encarecimiento total entre el número de cuotas (300) para obtener la cuota que compensaría ese encarecimiento

Con los datos en la mano vemos que para quien compre en solitario una vivienda nueva necesitaría que el precio de la casa cayera entre un 10 y un 20% para compensar la pérdida de ingresos que le supondrá comprar con un iva mayor y sin desgración. En el caso de compras en pareja, los porcentajes son superiores, entre el 15 y el 20%
Como hemos señalado anteriormente, con todos estos datos, cada interesado debe pararse y valorar si piensa que puede conseguir la vivienda más barata que lo que conseguiría comprando la vivienda ahora, ya que no hay recetas universales válidas para todos
Otros cambios que pueden afectarte:
1. Fin de la desgravación por vivienda en 2013
En 2013 se eliminará la desgravación por compra de vivienda habitual, por lo que quien quiera seguir teniendo acceso a esta deducción deberá comprar antes del 31 de diciembre (leer más)
2. El iva por vivienda subirá al 10% en 2013
La vivienda nueva registrará un aumento del iva, que pasará del 4% temporal del que disfrutaba actualmente al 10%. Otras actividades relacionadas con la vivienda también suben (leer más)
3. ¿Compro o espero? casos personalizados por ingresos
Para que puedas descubrir qué te conviene tras tantos cambios, hemos realizado un análisis en el que podrás personalizar tu caso y obtener la respuesta adecuada (leer más)
4. Se reduce la desgravación a los que compraron casa antes de 2006
Si compraste tu vivienda habitual antes de 2006, podrás seguir desgravándote en tu declaración de la renta, pero por una cantidad menor que hasta ahora (leer más)
5. Se recortan las ayudas para alquilar viviendas a los jóvenes
Los jóvenes que estaban cobrando la renta básica de emancipación (rbe) o ayuda de 210 euros al mes verán reducido este cheque en un 30% (leer más)
6. Se eliman las subvenciones por compra vpo
Se eliminan ciertas subvenciones que tenían los futuros compradores de viviendas protegidas en los pagos de la hipoteca (leer más)
205 Comentarios:
¿Dices que tienes 40 años y tienes varias viviendas en propiedad, las cuales alquilas y que sólo cobras 1.200 € mes?
Perdona, pero el Dr. Del banco que que te concedió las préstamos, es un kamikaze.
O nos mientes como un bellaco, o eres el tío con más suerte del mundo,
40 años y varias viviendas compradas con hipotecas.
La suerte que tienes, es que hasta ahora todos te están pagando a toca teja el alquiler, pero ay amigo, preparate, reza día y noche y sin parar. Porque ay de tí como alguno de tus inquilinos deje te pagarte la mensualidad.
Y me parece muy raro, que con lo que te pagan tus inquilinos puedas pagar las mensualidades de tus hipotecas.
Nos estas diciendo que las cuotas de tus alquileres son superiores a las cuotas de tus hipotecas, porque sino, como vas a pagar estas últimas.
Me parece que nos has metido unos cuantos goles.
Y encima nos dices que estás viviendo en una casa grande, con piscina, terreno etc.
Y con 1.200 € de nómina.
Para el carro hombre, acabo de releer tu comentario, 7, siete viviendas dices que has comprado con hipoteca.
Y al mismo tiempo dices que vives de alquiler, porque te resulta más barato vivir de alquiler que comprando casa. No lo entiendo tío.
Entonces, como justificas los pagos de tus hipotecas, si dices que alquilando es más barato que comprando.
Lo tuyo es para enmarcarlo y ponerlo de ejemplo para todos los foreros.
Con 40 años, y muchos años de sacrificios, ya lo veo ya, porque pagar 7 hipotecas más el alquiler de tu chalet, con 1.200 €
Vamos a ponerte a estudio en el foro
Quizas he hecho un resumen rapido, pero todo es cierto, no tendria sentido mentir. Las hipotecas se han concedido en diferentes "paises" y evitar de ese modo, la relacion de todos los bancos entre si, aunque siempre he dicho la verdad, en todos los sitios (entendiendose bancos). Los pisos comprados para alquilar son de 35/60 metros, mucho mas economicos en inversion y mucho mas caros en alquiler. Cuestion del mercado.
Vivo de alquiler, porque a partir de un cierto importe del valor de la casa mas de 200.000 no tiene ningun interes comprar (si vas a vivir) puesto unicamente los intereses se disparan, ya ni hablemos si es una casa que supera los 600.000 para mi eso es impagable en compra, pero de alquiler barato (comparativamente), las hipotecas ya se ha pagado, cuestion de ahorro. Con lo cual yo pago mi alquiler con el alquiler de las 7 viviendas (con un margen holgado de beneficios mensuales)
Digamos que siempre he vivido con el sueldo, el resto es solo el modo de invertir el dinero. Y si, he tenido algun inquilino que no ha pagado, pero pisos pequeños, importes pequeños de hipoteca y asumibles con el resto.
Vamos que no es ningun cuento,de todos modos hablaba de los inversores (aunque yo sea a nivel muy caseros)
Ups
Y que el chalet lo he alquilado, 20 años despues, pagando previamente todas las hipotecas. Antes he vivido de alquiler, pero en pisos diminutos. El objetivo era a largo plazo, jamas a corto plazo.
La primera vivienda la compre, la alquile, y continue viviendo en casa de mis padres... era el unico modo de empezar la rueda....
Creo que hay planteamientos distintos al de: "me compro mi casa en la que vivo y de la que no me podre mover hasta que la venda". ESE un planteamiento, pero desde luego no el mas economicamente rentable.. Y mas si quieres vivir en una casa con ciertas condiciones (eso si, antes vienen los sacrificios)
Tampoco he tenido tiempo para tenER hijos (DECISION PROPIA, nO ECONOMICA), los tendre ahora con MAS DE 40 años
Creo que hay muchos condicionantes, pero no hay solo una historia, si no distintos modos de escribirla, con el mismo dinero (de salida).
.
Excelente analice, en horabuena y gracias por este articulo.
Buen analisis, la pena es que parte de datos incorrectos. Está basado en que se va a mantener la desgravación por compra. Como ya se redujo a los de antes del 2006 el siguiente paso de este gobierno será quitarla para todos, por lo que el ahorro va a ser 0
El recorte en la desgravación en vivienda nueva sólo tiene un objetivo, y es a corto plazo. Pero no creo que haya muchos pringados que caigan en la trampa, así que el gobierno se va a quedar sin ese dato favorable, que pena...
El día que los políticos piensen en el interés general, a los marranos le saldrán alas
Muy bueno su analisis, pero me quieren dar un punto de vista ya que me encuentro en un dilema.
Soy una de las compradoras que compró la casa en 2006, 240€ es decir con el precio inflado, pues ahora el banco me dice que en ese tiempo el precio del m2 costaba alto y ahora el mismo banco me dice que el m2 de la misma casa cuesta la mitad, encima nos dijeron que pagasemos en negro supuestamente para desgravar menos y menos impuestos a lo cual nos dijeron que todos lo hacian. Ahora nos vemos que estamos pagando una casa que , en los tiempos que estamos, sin trabajo parados y con todos los serivicios caros. Una letras mensuales altisimas y resulta que mi casa cuesta la mitad de lo que compre y a un plazo de 40 años, tomado en cuenta que tengo 40 años ahora. Cuando ahora las viviendas estan en 150.000€ y encima se pagara en 15 o 20 años. Entonces debo devolver la casa al banco y comprar ahora en la mitad de precio y con la mitad de años a pagar.
Por favor, éste tipo de análisis puede confundir y mucho a los que no sepan de economía. Entiendo que a idealista.com le interese que se active el mercado, pero el estudio es erróneo, principalmente por 2 razones:
1.- la subida del iva se basa en una conjetura, por lo que no debemos tomarlo como dato seguro. Si este primer punto se basa en una conjetura, puede que podamos conjeturar que el gobierno acabe eliminando la desgravación por vivienda con efecto inmediato a todas las hipotecas, en tal caso, el supuesto ahorro que tendríamos por compra de vivienda (el siguiente punto) se iría a 0. Por ello, los análisis económicos no se deben basar en conjeturas.
2.-la desgravación por vivienda: éste aspecto es el clave, sobre todo porque su cuantía es la más importante. El cálculo se está realizando con euros de futuro (no son los mismo 2.712€ de hoy que 2.712€ de dentro de 25 años ya que la inflación hace que se deprecie el dinero (la gran mayoría de la gente no comprende esto, y eso es lo que ha llevado a mucha gente a entramparse como lo ha hecho); por lo que la desgravación a precio actual se debería calcular depreciando un 4% (valor aproximado de inflación a largo plazo) anualmente hasta la última cuota. El resultado sería de 44061,74 € en el “mejor” de los casos comprando una pareja (en vez de los 67800€ que comenta el artículo).
Una máxima en economía de empresas es: no inviertas en algo si su precio no es justo o si no te hace falta, pese a los beneficios fiscales que puedas tener. En el momento actual, la vivienda está a unos precios desorbitados y lo de “comprar por si no bajan lo suficiente” es incluso más ingenuo que lo de “comprar porque nunca cae”...
Por qué no pasan las páginas?
Hay un factor no tenido en cuenta demasiado por el texto y es la constante pérdida de ingresos de la gente en general (el 98%). Sólo un 2% de la gente puede preveer una subida de ingresos en los próximos años.
Ya ni los funcionarios tienen nada seguro, es más va a haber despidos casi seguro de empleados públicos. De momento ya pierden una paga extra (que en muchos casos es mucho más que la desgravación por vivienda de uno solo si compra en solitario) y, posiblemente, nos pase como en Portugal y se pierdan las dos pagas extras con lo que el funcionario que cobraba 1950 euros netos prorrateando las 14 pagas en 12 pagas, ahora pasará a cobrar 1650 netos en 12 pagas, es decir, pierde unos 150 euros prorrateados mes a mes por cada extra que deja de percibir. Eso supone, ya de momento 150 euros menos al mes. Si se pierde una segunda paga son ya 300 euros al mes, la letra de un coche o el comer un mes entero.
Conozco muchísima gente hipotecada que te dicen ahora que si por ellos fuera, no se hipotecaban en la puñetera vida, entre ellos varios compañeros de trabajo, mi jefe y un montón de gente. Justamente los mismos que hasta hace 4-5 años animaban a hipotecarse a todo el mundo (ellos también) y hacer lo que todo el mundo como los borregos (según ellos todo el mundo no podía equivocarse)... y así nos luce el pelo.
Con inestabilidad laboral, bajada de sueldos, subidas brutales de impuestos directos, subidas brutales de gasolinas, luz, agua, gas, subidas de iva y, sobre todo pérdida de ingresos galopante en los que trabajan así como un escenario que deja mucho más margen para que las hipotecas suban en el futuro a que bajen pues ya me contarán. Yo desde luego no me hipotecaba ni loco ni ahora ni en 10 años. Es preferible vivir de alquiler aunque sea en un estudio de 40-50 metros (una sola persona o una pareja no necesita más) e ir ahorrando para comprar un piso a tocateja. Muchos podrán comprarlo... bueno muchos no, unos cuantos que fueron inteligentes y no pagaron los precios de estafa que los banqueros y promotores impusieron hasta 2007.
Compras a crédito nunca mais, o compras a tocateja o mejor vive de alquiler (así si te despiden o no puedes pagar, te vas donde sea de okupa, pero no tienes una deuda perpétua con ningún banco).
Para poder comentar debes Acceder con tu cuenta