

Son muchos los contribuyentes que se preguntan cómo tributa la pensión de alimentos en el IRPF y, en general, cómo afecta esta pensión a la declaración de la renta. Para que salgas de dudas, en este artículo repasamos todo lo que necesitas saber.
¿Tengo que declarar la pensión de alimentos?
Tanto quien percibe una pensión de alimentos como quien la abona debe reflejar estas cuantías en su declaración de la renta, sin perjuicio de que puedan ser de aplicación ventajas fiscales e incluso exenciones.
¿Quién declara la pensión de alimentos?
La pensión de alimentos debe declararla:
- La persona que la percibe.
- La persona que la abona.
Si bien lo harán, en su caso, en diferentes casillas y con diferentes tratamientos fiscales.
¿Cuánto desgrava la pensión de alimentos?
El tratamiento fiscal de la pensión alimenticia implica una tributación especial:
- Del lado del receptor, se considera un ingreso exento de tributación cuando la perciban los hijos (o el otro progenitor en nombre de sus hijos). En caso de que la perciba el exconyuge en su favor, se considerarán rendimientos del trabajo no sujetos a retención.
- Del lado del pagador, existen reglas especiales de tributación, tal y como veremos. Sea cual sea el destinatario de esta pensión (normalmente, hijos o cónyuge), su tratamiento fiscal beneficia a quien las abona.
¿Cómo declarar la pensión alimenticia?
La forma en que tributa la pensión alimenticia en el IRPF dependerá de tu papel.
Si percibes anualidades por alimentos:
- Para los hijos perceptores (y para los cónyuges que las perciban en su nombre), estas cantidades constituyen renta exenta siempre que se perciban en virtud de decisión judicial o del convenio regulador decretado judicialmente o formalizado ante el letrado de la Administración de Justicia o en escritura pública ante notario.
- En caso de que las perciban terceros distintos de los hijos (por ejemplo, en caso de alimentos en favor del excónyuge), estas anualidades constituirán rendimientos del trabajo no sometidos a retención.
Si abonas anualidades por alimentos:
- Las cantidades satisfechas a favor de los hijos por decisión judicial no reducen la base imponible general, pero cuando el importe de dichas anualidades sea inferior a tu base liquidable general y no tengas derecho a la aplicación del mínimo por descendientes, se someterán a gravamen separadamente con el fin de limitar la progresividad de las escalas del impuesto.
- Cuando abones cantidades a favor de otras personas, siempre que sean fijadas por decisión judicial, estas reducirán tu base imponible general, sin que pueda resultar negativa como consecuencia de esta disminución. El remanente, si lo hubiera, reducirá la base imponible del ahorro.
¿Cómo se declara la pensión compensatoria?
Mención aparte merece la pensión compensatoria. Esta debe fijarse en la resolución judicial de separación o divorcio o en el convenio regulador formalizado ante secretario judicial o notario:
- Para el pagador (siempre que haya sido fijada en resolución judicial o acordada por los cónyuges en el convenio regulador de la separación o divorcio) reduce su base imponible general, sin que pueda resultar negativa. El remanente, si lo hubiera, reducirá la base imponible del ahorro sin que esta pueda resultar negativa.
- Para el perceptor, la pensión compensatoria recibida del cónyuge constituye, en todo caso, rendimiento del trabajo no sometido a retención por no estar obligado a retener el cónyuge pagador de la pensión.
¿En qué casilla de la renta se pone la pensión alimenticia?
Ello dependerá de qué lugar ocupes en esta relación económica:
La casilla 527 de la renta corresponde a las cantidades pagadas en concepto de anualidades por alimentos a favor de los hijos por decisión judicial.

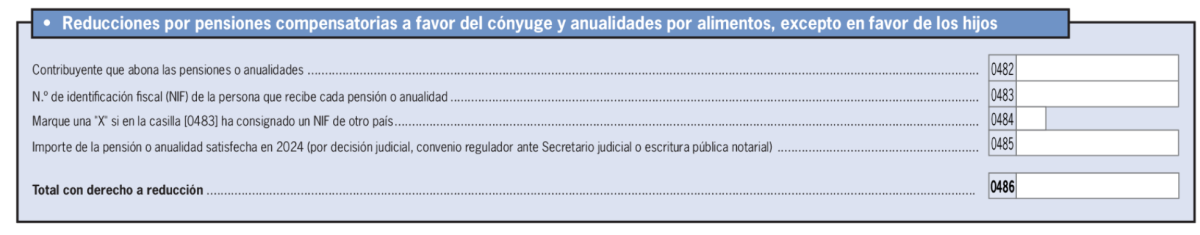
Las anualidades por alimentos y pensiones compensatorias a favor del excónyuge figurarán en la casilla 485, en el apartado ‘Reducciones por pensiones compensatorias a favor del cónyuge y anualidades por alimentos, excepto en favor de los hijos’.
Lo más leído






Para poder comentar debes Acceder con tu cuenta