Luis de guindos, ministro de economía, ha puesto fin al baile de cifras sobre la reforma financiera. En lo que respecta a los activos inmobiliarios, el ministro ha anunciado un colchón de capital y ampliaciones de las provisiones que deberán dotar los bancos para ponerlos en precio. La reforma busca que haya pisos a precios reducidos y que vuelva a circular el crédito
De guindos ha comenzado la rueda de prensa asegurando que los activos inmobiliarios problemáticos de las entidades financieras (176.000 millones) son los más difíciles de la banca española y por eso es urgente aprobar la reforma financiera. Estima que con esta reforma, basada principalmente en el aumento de las provisiones sobre los activos inmobiliarios, saldrán viviendas al mercado con precios reducidos y las entidades financieras volverán a conceder préstamos
De guindos ha dejado claro que con este decreto ley, que se aprobará mañAna en el consejo de ministros, se pretende incrementar el saneamiento de activos inmobiliarios. “Creemos que con esta reforma se dará credibilidad al sistema financiero y despejará las dudas que hay sobre los activos inmobiliarios de la banca”, señaló para añadir que “en cuanto los precios de los activos se ajusten al precio de mercado, las entidades verán salir sus activos de balance”
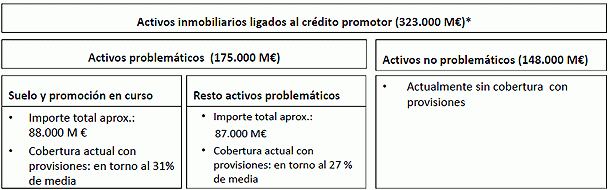
Ante esta situación, el gobierno propone 3 vías de saneamiento: provisión específica contra resultados (25.000 millones), colchón de capital contra beneficios no distribuidos (15.000 millones) y provisión genérica contra resultados (10.000 millones). En total, 50.000 millones de euros según el siguiente esquema:

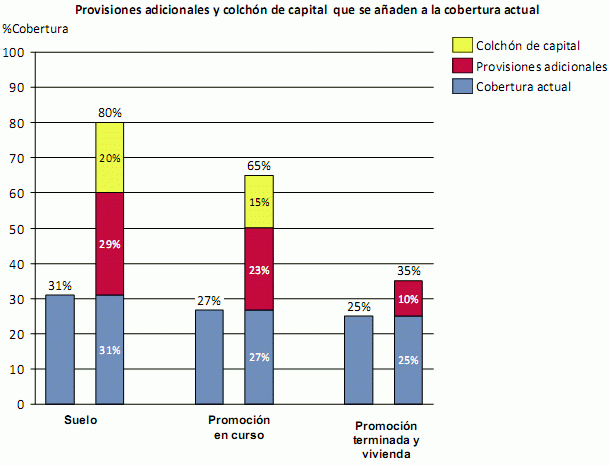
Estas operaciones permitirán elevar las coberturas y provisiones sobre los créditos con exposición inmobiliaria. En concreto, quedará provisionado un 80% de la exposición al suelo, frente al 31% anterior, mediante un aumento de la provisiones del 29% y un colchón de capital del 20%. Para las viviendas en curso, la provisión alcanzará el 65% frente al 27% anterior (23% más de provisión más 15% más de colchón de capital). Para las promociones terminadas y viviendas la provisión aumentará hasta el 35% frente al 25% anterior

El gobierno espera que estos cambios aceleren las fusiones entre entidades financieras, a las que "premiará". Para aquellas entidades que entren en proceso de fusión se establecerán unas condiciones diferentes, por ejemplo, tener 2 años para conseguir estos niveles. Las entidades que quieran entrar en procesos de fusión tendrán que presentar un plan de viabilidad antes del 30 de mayo y el banco de España dará su veredicto en un plazo máximo de un mes. En estos casos, el frob (que se ampliará de 9.000 a 15.000 millones) podrá intervenir a través de financiación con bonos convertibles contingentes (cocos)


230 Comentarios:
#72 viernes, 3 febrero 12:20 dj. Responde a a-poc-a-poc-a-lipsis
Pero tu aún crees en caperucita roja, papá noel o los reyes magos?
Que iluso eres
Vete a cualquier sucursal bancaria y verás la de pisos que te ponen en los morros.
-------------
No sé qué tiene que ver la ilusión con los pisos de los bancos. Sí, en la sucursale te los ponen en los morros, pero como quieras visitarlos te los enseñará un api de la zona, no la empleada de tu sucursal.
Dj, deja de defenderte cuando nadie te ataca.
#72 viernes, 3 febrero 12:20 dj. Responde a a-poc-a-poc-a-lipsis
Pero tu aún crees en caperucita roja, papá noel o los reyes magos?
Que iluso eres
Vete a cualquier sucursal bancaria y verás la de pisos que te ponen en los morros.
-------------
No sé qué tiene que ver la ilusión con los pisos de los bancos. Sí, en la sucursale te los ponen en los morros, pero como quieras visitarlos te los enseñará un api de la zona, no la empleada de tu sucursal.
Dj, deja de defenderte cuando nadie te ataca.
Cincodias
-------------
Hasta ahora, cuando a una entidad le entraba en cartera un piso embargado o una promoción terminada tenía que provisionar un 20%, y un 30% transcurridos dos años. La cobertura media era del 25%. Las promociones en curso exigían provisiones medias del 27%. Con la nueva normativa, la dotación se eleva hasta un 35% en promociones finalizadas y viviendas .
No obstante, cabe recordar que ya en 2010 se había elevado el límite de las provisiones al 30% para aquellos activos que seguían en balance después de dos años. Así, el actual 35% no es una exigencia tan radical, teniendo en cuenta que ni en 2010 ni en 2011 las entidades se han desprendido de un gran número de pisos.
Un requerimiento de 50.000 millones de euros es mucho dinero para un sector en reconversión (ya ha provisionado 66.000 millones en los últimos tres años) que no sólo tiene que enfrentarse a sus fantasmas internos (sobrevaloración de sus activos inmobiliarios); sino que, además, debe trabajar con un horizonte endiablado. La recesión de 2012 y el escaso crecimiento de 2013 (en el mejor de los casos) reducirá la demanda solvente de crédito y aumentará la morosidad. Como les gusta decir a los banqueros, no sólo hay un problema de oferta, también de baja calidad de la demanda en coherencia con un país que este año perderá otro medio millón de puestos de trabajo. Pero también de solvencia y de calidad de los activos,
Me parece bien la medida, aunque para vivienda terminada esperaba más provisiones... el 10% adicional (total 35%) me parece de risa. No sé qué pisos piensa vender el bbva con sólo ese descuento. A menos que los bancos estén pensando en provisionar más que los mínimos exigidos por el gobierno, como el 60% que mencionaba el de la Caixa o no recuerdo quién que decía que si los bancos se quedaban los pisos por la mitad de su valor de hipoteca, tendrían que vender por la mitad de la mitad (25%)... tal vez de guindos les pida el 10% más, pero los bancos se están preparando para bajar la obra terminada/segudna mano aún más que eso... habrá que seguir esperando y ver qué pasa al final.
Las inmobiliarias son las que más suben en bolsa hoy. ¿Por qué? Porque la reforma tendrá en el medio plazo el efecto contrario al que pretende o se dice que pretende:
1.- si a los bancos les cuesta contablemente un 10% más quedarse con viviendas, habrá menos ejecuciones hipotecarias a particulares porque se negociará al máximo cualquier otra solución. Esto es una livio para muchas familias, porque salvo casos extremos donde no hay posibilidad de acuerdo, los bancos facilitaran que los morosos particulares permanezcan siendo los dueño de sus vivienda, alargando plazo, dando carencias de capital e incluso en algunso casos de intereses. Si un particular con problemas tiene una hipoteca de 150.000€ al Euribor +1, para final de año los tipos aplicados estarán en el 2-2,5%, intereses anuales 3.000-3.750€, cuota mensual con carencia de capital entre 250-325€, mucho más barato que un alquiler, interesa seguir pagando. Menos ejecuciones hipotecarias significa menos competencia para las promotoras.
2.- al poner una provisión del 7% a los créditos considerados sanos, se reducirán todavía más las promociones que se pongan en marcha incluídas las de cooperativas, que son sociedades mercantiles y por tanto el crédito que se les concede es crédito promotor. Ésto ocurrirá así porque por cada millón de euros nuevos prestados los bancos tendrán que dar por perdidos 70.000 en el mismo momento de la firma. Las exigencias de más capital y provisiones de la banca la aprietan tanto que no tienen margen para permitirselo ni en los casos en los que la cooperativa esté prevendida al 100% porque tardará 2 años en recuperar la provisión. Menos promociones en curso y menos cooperativas es igual a menos competencia para las viviendas ya terminadas o en curso.
La producción de vivienda ya está en mínimos históricos. Destinadas a la venta menso de 60.000 anuales para una población de 5-6 millones de jóvenes de entre 20 y 40 años que todavía vive en casa de sus padres y con una demanda neta de extranjeros europeos como segunda residencia o residencia de jubilación de 35.000 viviendas anuales y aumentando. Desde 2.009, está ocurriendo exactamente lo contrario a 2.004-2.007 en la que se iniciaban viviendas muy por encima de la demanda. Ahora sólo es cuestión de tiempo, y no tanto, para que la oferta y la demanda no casen pero por el lado contrario.
Leo con atención todos tus comentarios y..... llego a dos conclusiones: o eres tonto o eres tontísimo ¿Por qué no os dedicais a la fabricación y venta de lapiceros, alfileres, botones o cualquier otro tipo de bien que sea exportable y por supuesto de bajo valor añadido (típical spain)? No te das cuenta que lo que tu vendes, dentro de unos años simplemente no se va a necesitar comprar....los pisos estimado promotor se van a heredar....es la filosofía perroflautista....
"Retroceder ante el peligro da por resultado cierto aumentarlo."
La frase de Le Bon viene a cuento, hemos perdido el tiempo de manera preciosa y aunque no hay nada revolucionario en la reforma financiera, al menos parece que se van a precipitar decisiones que acortará la agonía ¿Sera suficiente? No parece, tal como está la situación, que haya cola en los bancos para pedir creditos pero al menos con "el oceano de liquidez del BCE los bancos españoles se van a poder "capitalizar" a precio muy razonable.
Nos podriamos preguntar que hubiera pasado sin en vez de "tenemos el mejor sistema financiero...", nos hubieramos puesto a la tarea hace tres años; muy posiblemente no nos estariamos debatiendo en ésta penosa encrucijada : cinco millones y medio de parados, deficit fiscal excesivo, aumento de impuestos asfixiantes, deuda mucha y cara, imagen exterior de pena.... ha sido mucho el daño causado y el estropicio va a salir caro, muy caro. Mientras los más responsables de ésta situación o han cogido el dinero y están disfrutandolo o se están debatiendo en quien es el "amo" del cortijo ¿Rubalcaba o Chacón? Dos participes señalados de la ruina española quieren continuar la "faena".
Cuatro años llevamos con el muerto en el armario y ya es hora de sacarlo y enterrarlo.
- 3.200.000 viviendas en venta
- Salarios mileuristas y las casas más caras de toda Europa
- 25% de paro y subiendo
- 8 de cada diez españoles que tienen la suerte de trabajar cobran menos de 1.100 euros
- Recortes sociales y reforma de la ley laboral para que los sueldos sigan bajando.
- 1.500.000 españoles han emigrado del país en los últimos 6 años
------------------
Y algún imbécil trata de animar a la gente para que se arruine la vida ( y la de su familia) comprando a unos precios absurdos y disparatados???
Comprar algo por 200, para que con la hipoteca a 30 años, acabar pagando 400 intereses incluidos.... cuando de guindos, los de la caixa, el bbva, el fmi, la comisión europea, el financial times..... todo el mundo reconoce ya que el precio de las casas en España esta hinchado y desproporcionado a nuestro nivel de renta.................. y no vale ni 80.
Por favor tratemos de salir de ésta, pero con un poco de sentido común , ya vale de mezquindades
Hipotecarse hoy en día, y hasta que no bajen los precios realmente al menos un 50%, es un suicidio financiero.
Aviso para navegantes:
"El propietario que baje el precio al nivel de la demanda vende su casa en un día"
Viernes, 3 Febrero, 2012 - 09:20
Tweet publicado por equipo@idealista
José Luis jimeno, director general de noteges, estima según su experiencia que "los pisos que se han vendido están un 40% de media por debajo del resto de los que se ofertan en la zona".
Para poder comentar debes Acceder con tu cuenta