Artículo escrito por Antonio del bosque, arquitecto de mbq myself
Durante muchos años, la mayoría de los españoles que demandaban una vivienda han dependido del promotor profesional, que ha sido hasta la fecha, el principal desarrollador de vivienda en nuestro país. Se han basado en un modelo sustentado en la promoción de viviendas a granel, todo ello financiado por bancos y cajas en unas condiciones que se han demostrado peligrosamente condescendientes
Así, la mayor parte de la vivienda construida en nuestro país, sobre todo en el último ciclo inmobiliario, ha sido desarrollada por el par formado por: entidades financieras-empresas promotoras inmobiliarias. Ha sido un matrimonio muy bien avenido que ha monopolizado nuestro mercado inmobiliario residencial
Sin embargo, si buscamos el valor que la mayoría de los promotores profesionales habidos hasta la fecha (exceptuando a quienes sí han sabido ofrecer valores añadidos a su gestión profesional), encontramos que apenas se ha reducido a la capacidad de comprar suelo para promocionar vivienda con financiación bancaria. En muchos casos se ha dejado de lado la localización, ejecución, calidad de diseño y construcción de las viviendas a realizar. De este modo, el producto final desarrollado por los promotores, que han trabajado con márgenes de beneficio de entre un 15% y un 20% del precio final de venta, ha sido en nuestra opinión generalmente impersonal, bastante mediocre y en muchas ocasiones, realmente malo
¿Cuánto cuesta el suelo para construir una casa?
El ahorro que se obtiene mediante la autopromoción de una vivienda procede principalmente de la eliminación de ese margen de beneficio del promotor inmobiliario profesional, que recordemos se sitúa generalmente en torno al 20% del precio final de venta
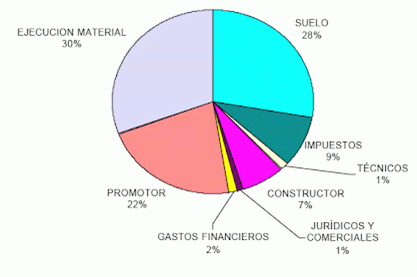
*Análisis de costes en el proceso de formación de la vivienda por un promotor profesional según el equipo técnico de mbq myself
Si se analizan con detenimiento el resto de los costes de formación del precio de la vivienda se puede apreciar la enorme repercusión que tiene el precio del suelo en nuestro país. Esto es fruto de una desastrosa legislación y gestión del mismo, que recordemos es competencia exclusiva de nuestros poderes públicos. La escasez de suelo susceptible de ser urbanizado, la excesiva dilatación de los trámites administrativos en su proceso de formación, los costes financieros y las tasas e impuestos añadidos hacen del suelo apto para construir un producto enormemente sobrevalorado y poco accesible, que produce un encarecimiento inicial en el precio de la vivienda difícilmente asimilable para la capacidad adquisitiva de la mayoría de los españoles
Si nos centramos en un solar típico para una vivienda unifamiliar en la zona norte de Madrid de 800m2, nos será muy difícil encontrar precios inferiores a los 200 eur/m2, de modo que la inversión a realizar para la adquisición del suelo no bajará de los 160.000 euros, una cifra de partida bastante elevada pese al descenso de precios del suelo Urbano que llevamos acumulado desde el año 2008
¿Cuánto cuestan las obras de una vivienda?
Siguiendo con nuestro análisis de costes, podemos apreciar cómo la construcción más los elevados márgenes de beneficio de los constructores se llevan una parte importante del pastel. Si bien es cierto que los costes de construcción deben ser la parte más importante y representativa del coste total de una vivienda para beneficio y seguridad de sus usuarios y que los márgenes de beneficio de los constructores se han ajustado enormemente desde finales del 2007, hoy en día se puede realizar una construcción de gran calidad en el entorno de los 1.000 eur/m2 de contrata
Para nuestro ejemplo de vivienda, suponiendo unos 180 m2 totales construidos, nos supondría unos 180.000 euros de costes totales de construcción incluyendo el beneficio empresarial de la constructora
¿Qué impuestos conlleva construir una casa?
Otra partida no menos importante es la de los impuestos asociados al proceso de formación de la vivienda y que superan a la media europea. En nuestro caso rondarían el 5% del presupuesto visado de ejecución material de obras de nuestra vivienda; unos 9.000 euros
¿Qué otros costes tiene hacer una casa?
Por último, hay que contar con los costes de los técnicos y los agentes comerciales, los cuales son mínimos en comparación al resto de costes, e incomprensiblemente reducidos en comparación al trabajo que realizan estos profesionales, especialmente los primeros. En nuestro caso, representarían unos 15.000 euros, el 8% del presupuesto de ejecución material
Entonces, ¿cuánto cuesta construir una casa en total?
Sumando todos las partes, podríamos obtener una vivienda unifamiliar de 180 m2 sobre una parcela independiente de 800 m2 en una buena zona de la sierra, personalizada a nuestro gusto y ejecutada en unos nueve meses por unos 360.000 euros más el iva correspondiente
En nuestra opinión, es un precio claramente inferior a muchos de los pisos de escasos metros y peor situación que se pueden adquirir, por ejemplo, en los densos desarrollos urbanísticos de la periferia de la capital. Y por supuesto, sin los costes añadidos de los beneficios del promotor profesional, que en caso de intermediar en la ejecución de la vivienda objeto de nuestro ejemplo, llevarían el precio de la misma hasta los 486.000 euros, (suponiendo un factor k= 1,35, con un margen de beneficio del 20%: 97.200 euros), más los costes de intermediación, que suponiendo un 3% sobre precio de venta, incrementarían el precio en unos 15.000 euros, con el resultado final de 500.000 euros
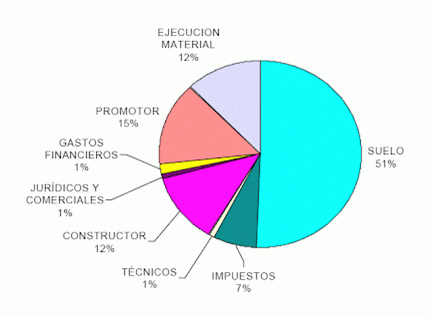
* Otro análisis de costes en el proceso de formación de la vivienda según el equipo técnico de mbq myself
Conclusiones
De los 360.000 euros de la autopromoción a los 500.000 euros de comprar la vivienda de forma habitual hay un ahorro cercano al 30% fruto de asumir nosotros parte de las labores de los agentes que intervienen en la construcción de una vivienda y que en última instancia los paga el comprador de la misma
Para hacer una vivienda sólo se requiere alguien que la promueva (sufragando todos los costes de su ejecución, seleccionando el emplazamiento y la configuración general de la misma) y alguien que la ejecute de acuerdo a la normativa vigente y los gustos y requisitos que el promotor especifique. Todos los costes añadidos en el proceso habitual de la formación de vivienda son perfectamente prescindibles, si bien en muchos casos pueden ser necesarios y medianamente asimilables, cuando no, de obligado cumplimiento
Esta reflexión, junto al actual estado de desaparición de la mayoría de las empresas promotoras inmobiliarias, nos lleva a considerar seriamente a la autopromoción inmobiliaria gestionada -modalidad de promoción muy empleada en otros países europeos y en los eeuu-, como una alternativa sólida y atractiva para satisfacer parte de la demanda de vivienda existente en nuestro país
Visitar la web de mbq group
Lo más leído



Lo más destacado


76 Comentarios:
< Todo español lerdo cree-confunde que su vivienda es un pozo de petroleo
Cuando es algo abundante , de barato coste-construcción y con fecha de caducidad
La educación del país ha fallado ostensiblemente.....pobres maestros >
Antiguamente se decia :
(Poblacion sin estudios)= el pisito es el ahorro del pobre
(Poblacion con estudios)= la vivienda es la única inversion que se pueden permitir los pobres e ignorantes
Y hoy, solo los ignorantes.
Perroflautas=muertos de hambre=suciatas
A un panal de rica miel
Dos mil moscas acudieron,
Que por golosas murieron
Presas de patas en él.
Otra dentro de un pastel
Enterró su golosina.
Así, si bien se examina,
Los humanos corazones
Perecen en las prisiones
Del vicio que los domina.
Alguien de los que dicen que todo se va a derrumbar o de los que dicen que volveremos a subir puede decirme cual es el precio maximo de las viviendas que creen que puede haber? Cuantas veces el salario? Porque habra un limite, no?
Ya estabamos con una hipoteca a 40 años de dos personas de la pareja, asi que, ¿Puede subir mas? ¿ A 50 años? ¿A 60 años?
En serio, supongamos que no van a bajar muchisimo más , solo un poco bastante más...pero, ¿Va a subir y no bajar? En serio
¿Alguien lo cree? ....¿Hasta cuando si los salarios no suben y bajan a porrillo?
( Con esto los inteligentes se habran dado cuenta de lo que sucederá.....y los tontos lo que les gustaria )
Quien expone este argumento se olvida quizás de los costes de trasformación del suelo, planes parciales que tardan en aprobarse aproximadamente 10 años durante los cuales está inmovilizado el suelo, que las cesiones superan el 60% del suelo aportado en la comunidad de Madrid, de los seguros y responsabilidades que debe asumir el promotor, de las innumerables gestiones y cuando no, convenios urbanísticos con los ayuntamientos, etc. si me dan el suelo urbanizado claro que puede abaratar los costes, pero quién lo trasnforma? quién arriesga el dienro invirtiedo en suelo rústico hasta obtener el urbanizable?. Creo que hablamos muy a la ligera.
Buenas tardes,nos de dios
Y como es costumbre de buena praxis,les emitiré nuevas recetas...esta vez suaves
Que les aproveche y alimente su alma... hasta el desengaño final.... "ya sabeeen"
+La masa de la población no caerá porque seguiran sin acceso al credito loco...... la mayoria de los que tienen pasta no caeran porque tienen cerebro
+Y los que presumían muchos hace 4 años? Si era denominador comun de todas las reuniones: "he comprado por 30 y mi vecino acaba de vender uno igual que el mio por 50...+ 20 kilos.... somos millonarios, oye".
+Era más bonito escuchar a Solves que a Pizarro. Pero uno estaba en el error y el otro no miente
+ Si los españoles hablaran unicamente de lo que realmente saben, habria un gran silencio, que podrian aprovechar en estudiar
+No lleves a tu mejor amigo a por una hipoteca.....el nunca lo haria contigo
+ El que nada sabe con cualquier cosa lo engañan y el que nada tiene por cualquier cosa se vende.
+La cabeza se tiene para pensar y no para criar pelo.
+La quiebra es el verdadero camino hacia el razonamiento logico...., el ser humano en estado de euforia no piensa.
+Pobreza en ciernes,....el motor de toda revolución, o la tumba de los indolentes.
+ Si son chollos, ¿Porqué no se venden?..........Porque los chollos verdaderos estarán en el futuro."los precios de hoy son chollos respecto a los de ayer pero son timos con respecto a los de mañAna"
+Ya saben los vendedores lo que les pasará según la ley de darwin: los que no acepten el cambio y no se adapten: desaparecerán.
+Durante todos estos años aunque no lo creais en España ya se ha producido un corralito durante los ultimos 10 años, se compraron pisos de esos que nunca bajan a precios sin sentido.....y ahora no hay manera de recuperar el dinero
+"No es sensato intentar coger un ladrillo al vuelo cuando esta cayendo, lo sensato es recogerlo del suelo......y cuando hayan millones de donde escoger.."
+Esta sucesion de crisis una detras de otra es como electrocutar a vela. ....."a ver si cae ya la put- bomba de una vez
+Nos envidian porque España tiene lo mejor de los países europeos: "sueldos portugueses, precios alemanes, impuestos suecos, corrupción búlgara, honradez rumana, política italiana, banca albanesa, sanidad britanica y engreimiento frances"
+Dicen que en el Titanic no había suficientes salvavidas para todos, y que había tres tipos de personas:
-Los que estaban bloqueados, sin saber para donde tirar.
-Los que estaban intentando hacer buques salvavidas con esto y aquello.
-Los que estaban en el bar diciendo que el Titanic no se podía hundir, que era imposible...
Cuánto me costó mi casa en el año 2000-2001: está en las afueras de un pueblo de Andalucía en un solar de 315 m.
-Planta baja (170 m): zaguán + recibidor + patio sevillano con columnas + salón-comedor + cocina + despensa + estudio + baño + cochera + patio de luz (36 m)
-Planta alta: cuatro dormitorios (con armarios empotrados) + dos baños + lavadero + azotea.
-Jardín (140 m) con piscina + pozo + cuarto de depuradora + aseo + alcantarillado y puerta de salida a otra calle distinta de la entrada principal.
Calidades: aire acondicionado frio-calor preinstalado con unidades exteriores en azotea, ventanales de forja artesanal, suelos y columnas de ladrillos cocidos por alfarero, azulejos pintados a mano en triana, puertas de madera maciza con altillos realizados a mano por carpintero, ventanas de aluminio al exterior lacadas en blanco con doble acristalamiento, tres metros mínimos de altura en habitaciones, persianas tradicionales de cordelillo, termo de gas junker (13 l) instalado, etc.
El precio incluye: suelo + itp + proyecto + impuestos municipales + acometidas + obra + beneficio constructor + iva + escrituras (compra suelo + obra)+ notaría + registro...
Tachán: 200 000 euros
Por mucho que algunos se empeñen, el mundo que nos tocará vivir en la vejez y el mundo que heredarán nuestros hijos, será muy distinto del actual. Desgraciadamente se ha elegido un camino poco sostenible, ya que han prevalecido determinados intereses particulares sobre los criterios de racionalidad y bienestar general. Esos centros de producción off-shore requieren largas cadenas logísticas: camión - puerto - barco - puerto - camión - furgoneta. Que cada vez son más caras a pesar de la intermediación de los paraisos fiscales.
La producción será más local y habrá menos para repartir. Es necesario planificar el futuro y ahorrar, ya que será necesario trabajar hasta una edad avanzada y las pensiones serán muy exiguas. Es fundamental la gestión del propio cuerpo, no cometer excesos para ser productivo durante el mayor tiempo posible, aunque sea con un mini-job para complementar los ingresos, y la gestión del patrimonio. En un momento en el que todo baja por la deflación de activos lo mejor es estar líquido, pero llegará el momento adecuado para invertir y habrá que hacerlo por uno mismo, sin confiar en el director de sucursal. La vivienda, las acciones y la deuda serán opciones quizás dentro de 20 años.
El problema que veo en España es el siguiente:
Si el mercado laboral es cada vez más liberal, es decir, que cuesta menos despedir, está claro que en este pais se va a trabajar menos. Menos porque vas dando muchas vueltas, porque al final, cuando tengas buenos ahorros (si puedes), y una cierta edad, dejarás de ir buscando por ahí, etc.Y mucho peor en España donde el despido es "deporte nacional".
Al final veo a mucha gente trabajando poco, consumiendo lo mínimo y disfrutando de la vida. Así, claro, no se pagan ni impuestos, ni pensiones ni se generan hipotecas ni nada. Mucha gente anda hasta el cuello porque tiene hipoteca que pagar, hijos, etc. la gente joven se está dando cuenta que eso ya es una trampa, y no van a endeudarse como sus padres. Preferirán vivir para trabajar y no trabajar para vivir. Preveo mucha cultura de la supervivencia: bicis en vez de coches, huertos, vuelta a la vida rural, paneles solares y soluciones energéticas que amortigüen su alto precio, etc. y eso, no interesa ni a las arcas públicas ni a los pensionistas.
Normal que la pirámide se haya invertido, lo que me hace gracia es que nos llevemos las manos a la cabeza sin hacer nada por cambiarlo. Es más damos pasos en sentido contrario.
Cómo voy a permitirme el lujo de tener hijos si para sobrevivir con mi pareja es de imperiosa necesidad trabajar los dos con unos horarios totalmente irracionales. Si no nos vemos más que a la hora de cenar. ¿Qué clase de padre sería? Sería un desconocido para mis hijos porque apenas los vería.
¿Cómo vamos a hacer que nuestros descencientes sean unos trabajadores altamente cualificados si para que aprueben bajamos los baremos en lugar de ayudarlos para que los alcancen?
Además ¿Dónde van a trabajar si no tenemos qué producir?
Que dura sera la carga tributaria de las pensiones para los estados en el futuro.
Pero es así como han montado el tinglado... que apechuguen ahora los que han dejado el pais como está! Han tomado decisiones sin medir las consecuencias futuras, igualito que pasó con la burbuja inmobiliaria.....y ahora todos sabemos que volverán a su mitad de precio para salvar al pais
El mercado privado de segunda mano ha sido un nomercado durante años, debido a la falta de información. Los vendedores no podían creer que los precios de sus tesoros pudieran ser menores que los precios irreales de la burbuja y de los dos mercados anteriores (banca y promotores), y no se enteraban de que los compradores ya no tenían acceso a crédito. Quien pudo esperar ha preferido seguir en babia, y lo poco que se vendía era debido a vendedores en apuros (aunque en una perversión psicológica digna de estudio un gran número de aspirantes a vendedores han preferido inmolarse en la hoguera de la ejecución hipotecaria y enormes deudas vitalicias antes que bajar el precio y aceptar pérdidas menores - la clásica chulería "antes se lo regalo al banco" se ha hecho realidad para muchos que ahora claman contra los bancos).
El mensaje ha cambiado. Dada la necesidad de suavizar a la población para que acepte el cuencoarrocismo necesario para que España tome su lugar en el concierto europeo, ahora toca depresión. Como resultado, el pánico finalmente empieza a prender en el mercado de particulares. La oferta está dispuesta a bajar, pero la demanda sigue escasa, con miedo y sin crédito.
En realidad hay dos mercados privados. Los que están dispuestos a bajar, y los que están dispuestos a bajar, pero no pueden.no pueden bajar puesto que el banco no se lo permite.
Esto es maquiavélico. Hay quien a dia de hoy malvive para pagar las cuotas, y aceptaría hacer downgrade de vivienda, aún perdiendo dinero, para poder salir adelante y pagar al banco sus deudas. Pero como no han fallado ninguna cuota hasta ahora, no son (todavía) un problema para el banco. Y el banco no les permite realizar esa jugada.
El resultado es que están condenados. Tarde o temprano fallarán cuotas (lo saben), se les incrementará la deuda por los gastos (lo saben), y pueden perder la vivienda (lo saben), quedándosela el banco por la mitad (lo saben). Querrían evitarlo, pero simplemente, no pueden.
Y el banco se comerá un moroso, tendrá que provisionar, meter el piso en stock y ver como lo vende, después de años, a menor precio. Y también lo sabe. Pero como a dia de hoy esa gente paga sus cuotas, cruzan los dedos para que nunca fallen los pagos. También querrían evitarlo, pero tampoco pueden.
El nomercado de los promotores sigue igual, gracias, congelado en el país de nuncajamás. Y el mercado bancario sigue igual, provisionando lentamente y anunciando "nuevas" provisiones y "nuevas" bajadas espectaculares. Todo lo cual configura un paisaje de suave, suave pendiente para década, con ajuste en volumen (veremos nuevos mínimos de volumen de ventas), y alguna trampa para becerros desinformados por el camino.)
Para poder comentar debes Acceder con tu cuenta