

Se cumplen ahora 90 años desde que el economista John Maynard Keynes puso el foco de la economía en el concepto de la renta disponible, es decir, aquella renta de la que disponen realmente las familias para cubrir su consumo y, en su caso, su ahorro. Dejando aparte disquisiciones teóricas sobre este concepto, lo importante para los ciudadanos es cuánto ingresan en su cuenta después de que les quiten los impuestos directos y las cotizaciones de la seguridad social. Lo demás son conjeturas filosóficas.
Sigue a idealista/news en el canal de Whatsapp
Evidentemente, no es lo mismo estar ocupado y tener un salario más o menos digno que formar parte del elevado colectivo que recibe subsidios: jubilados, incapacitados, huérfanos, perceptores del ingreso mínimo vital, receptores de pensiones no contributivas, etc., por no entrar en el elevado número de funcionarios y empleados públicos, a los cuales también hay que pagarles su sueldo.
Pero, en cualquier caso, todos estos receptores reciben un neto mensual con el que organizan su vida y financian su necesario consumo de alimentos, suministros y demás. Este consumo está lógicamente afectado por la inflación, que supone el mayor peligro para la capacidad adquisitiva de las familias. Por ello, analizar en términos reales lo que ha ocurrido con la renta disponible en el período 2007-2025 según los diferentes colectivos puede resultar interesante para saber lo que ocurre a nivel “micro” en la sociedad española, al margen de ese concepto “macro”, el PIB, que no para de crecer año tras año (no sabemos cómo) cinco veces más que Alemania o Francia y que la sociedad española está lejos de percibir.
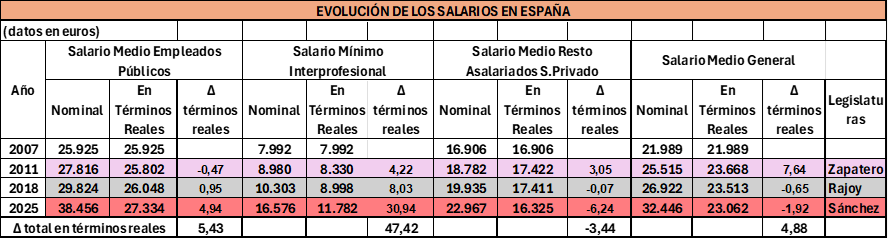
Como puede verse, en materia de salarios y en cómputo anual, lo más significativo es cómo han evolucionado en términos reales. La cifra macro dirá que se ha incrementado la capacidad adquisitiva de los trabajadores en un 4,88%, pero lo cierto es que los empleados del Sector Público la han incrementado en un 5,43%, los perceptores del Salario Mínimo Interprofesional (SMI) la han incrementado en un 47,42%, pero la inmensa mayoría, es decir, los asalariados del sector privado, las clases medias, han perdido un 3,44% de capacidad adquisitiva en estos 18 años.
Si lo analizamos por legislaturas, la más significativa es la de Sánchez, que ha incrementado en términos reales en casi un 5% el salario de los funcionarios en siete años y en un 31% el SMI, mientras que los salarios del sector privado han disminuido en un 6,24%, y estamos hablando de salarios brutos; es decir, sin tener en cuenta los cuatro años de ausencia de deflactación del IRPF.
Como estos últimos son la mayor parte de la población ocupada que trabaja por cuenta ajena (13,01 millones de un total de 19,17 millones), resulta que la renta disponible en términos reales de la mayoría de los ciudadanos ha disminuido. El ciudadano corriente no es capaz de cuantificarlo, pero lo siente en sus carnes y lo manifiesta cuando se le pregunta.
En lo relativo a la situación de los pensionistas, ha sido la siguiente:
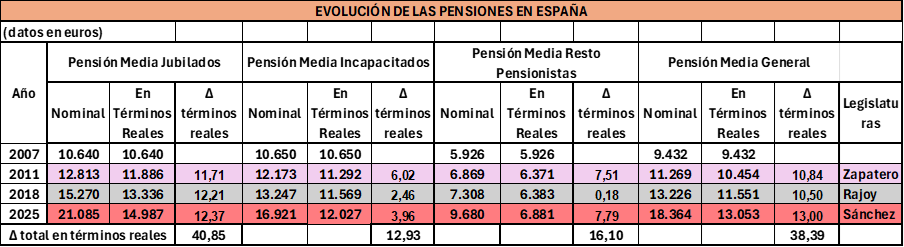
En el caso de las pensiones por jubilación, se ha producido un incremento de casi un 41% en términos reales en los últimos 18 años, el cual, obviamente, no depende de que se suba o no el IPC, puesto que ya hemos eliminado el efecto de la inflación. Esta subida, bastante homogénea según legislaturas, es simplemente debida a que los beneficiarios han cotizado bastante más que sus antecesores y que por ello la pensión media no para de subir. Se trata de un crecimiento natural que seguirá produciéndose en el futuro.
Por su parte, las pensiones por incapacidad y el resto de pensiones (viudedad, orfandad y favor de familiares) dependen básicamente de la toma de decisiones del gobierno, y vemos que los incrementos han sido bastante más moderados en estos 18 años, destacando el caso de Rajoy, por ejemplo, que subió tan solo un 0.18% en seis años las pensiones de viudedad y orfandad. Se trata de pensiones mínimas y que afectan a colectivos muy vulnerables, y la actuación gubernamental ha dejado, en mi opinión, mucho que desear.
Nos quedarían las pensiones no contributivas, el ingreso mínimo vital, las prestaciones por desempleo y las clases pasivas (pensiones de ese régimen, las derivadas de la guerra civil, ayudas a víctimas de delitos violentos y agresión sexual y anticipos al fondo de garantía de alimentos; se avisa a los que consideran que en este grupo se encuentran los miembros del gobierno actual que se trata de una mera coincidencia fonética).
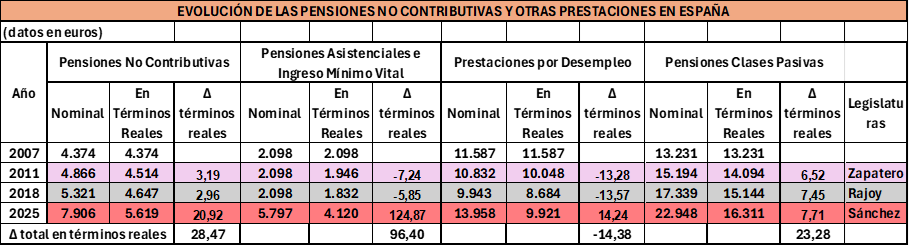
En general, dejando aparte las pensiones de clases pasivas en las que tienen un elevado peso específico las pensiones de funcionarios y empleados públicos, y que han tenido una evolución similar en las diferentes legislaturas, es preciso reconocer que en las legislaturas de Sánchez se han producido incrementos muy significativos del 20% en las pensiones no contributivas (debido en parte a la presión de Bildu a cambio de sus votos en el parlamento), la incorporación del ingreso mínimo vital que ha más que duplicado en términos reales las pensiones asistenciales anteriores y en el caso de la prestación por desempleo, se han corregido parcialmente las disminuciones de este subsidio que se habían producido en las legislaturas de Zapatero y Rajoy. Aun así, esta prestación se encuentra todavía en términos reales un 14% por debajo de la existente en el año 2007.
Si bien es cierto que debemos tener en consideración que este incremento de gasto social se ha producido básicamente emitiendo continuamente nueva deuda pública, lo cierto es que la famosa “devaluación interna” de Rajoy había hecho mucho daño a las economías familiares vulnerables y los importes que actualmente se perciben son bastante más acordes con la realidad socioeconómica española, realidad que podemos ver en el siguiente cuadro:
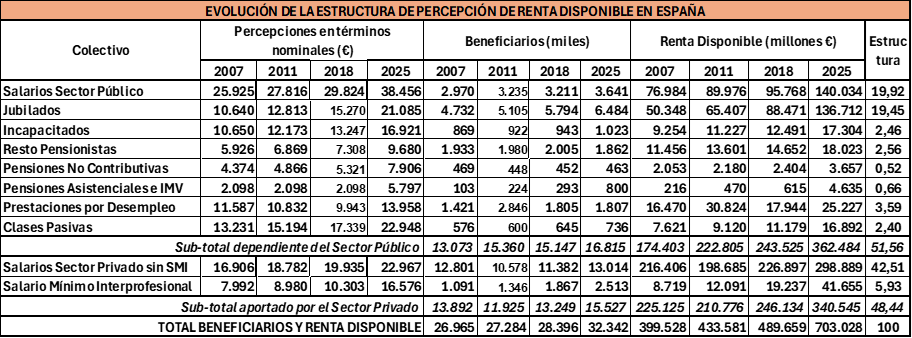
Observamos que, de los 49 millones de personas que residían en España a finales de 2025, 32 millones eciben algún tipo de renta procedente del Estado o de las empresas. El resto son trabajadores autónomos, menores de edad, estudiantes, amas de casa y personas que están dentro de la economía sumergida.
Asimismo, el valor de la Renta Disponible para las familias supera los 700 millardos de euros, casi la mitad del PIB, lo cual concuerda bastante con la perspectiva “macro” que tanto le gusta la Gobierno (faltarían añadir las rentas del ahorro y la renta de los trabajadores autónomos). Pero lo que ya no nos gusta tanto es la evolución de esas rentas, puesto que se ha incrementado notablemente la dependencia de las rentas de los pagos del sector público, llegando al 51,56% del total; es decir, el Gobierno es el gran suministrador de renta a la población, por encima de las empresas privadas.
Este hecho podemos ver cómo ha evolucionado por legislaturas:
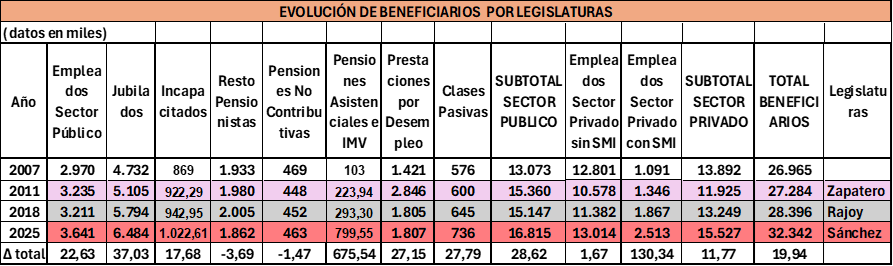
Se ve claramente el aumento del número de personas dependientes de los pagos del Gobierno (28,62%) en detrimento del número de beneficiarios del sector privado (11,77%) que, en el fondo, son los que pagan todas las percepciones públicas. En el cuadro siguiente desglosamos estos porcentajes por legislaturas:

De estos porcentajes, podemos destacar los siguientes:
- Los empleados del sector público disminuyeron levemente durante la legislatura de Rajoy, en un ejercicio racional de recortar el gasto público, pero se ha desmadrado con Sánchez que los incrementado en casi un 12%.
- Los jubilados han crecido de forma natural, habida cuenta del mayor número de ocupados en las últimas décadas.
- El resto de pensionistas ha disminuido debido al efecto sustitución de amas de casa con pensión de viudedad de la época de Franco por jubiladas que han tenido una vida laboral remunerada.
- Los perceptores de pensiones asistenciales han crecido exponencialmente con la llegada del Ingreso Mínimo Vital.
- Los parados que reciben prestaciones por desempleo aumentaron mucho con la crisis financiera en la época de Zapatero, para disminuir luego con la gestión de Rajoy, siendo curioso que hayan aumentado aunque levemente en la época de Sánchez, a pesar de sus alharacas por la creación de empleo.
- El aumento de perceptores del SMI ha tenido un crecimiento geométrico, debido a los continuos aumentos legislativos del salario a percibir que ha hecho que empleados con salarios bajos vayan siendo absorbidos en el colectivo del SMI.
En lo que respecta a la Renta Disponible, podemos hacer el mismo análisis:
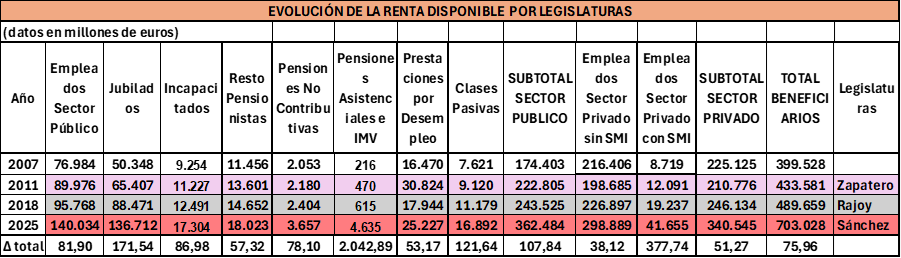
Como esperábamos, la renta disponible en términos nominales de los empleados públicos se ha incrementado en casi un 82% en estos 18 años, la de los jubilados en un 172%, las prestaciones por desempleo un 53% y, en general, la renta que se obtiene de los perceptores dependientes del sector público se ha más que duplicado, con un incremento del 108%. Mientras tanto, los empleados del sector privado, dejando al margen los que perciben el SMI, sólo han incrementado su renta disponible en un 38% en estos 18 años en términos nominales. No parece que estemos hablando de un buen modelo de estado en una democracia europea representativa; más bien parece la antesala de la transformación de un nuevo proceso constituyente cuyo objetivo sería un régimen con tintes comunistas, en el que la mayor parte de los ciudadanos dependería del Estado para poder sobrevivir.
En el cuadro siguiente desglosamos estos porcentajes por legislaturas:

Obviamente, Pedro Sánchez es el campeón de los incrementos porcentuales de renta disponible para los perceptores de rentas del sector público. Realmente, de lo que estamos hablando es de un modelo de estado. Baste con mirar las columnas del sector público y de los empleados del sector privado sin SMI. Con Zapatero, sube un 28% el primero y baja un 8% el segundo; con Rajoy sube un 9% el sector público y un 14,2% el sector privado, y con Sánchez sube un 40% el primero y un 32% el segundo. El enfoque ideológico se plasma claramente en cifras, entre los que querrían que todo el mundo le debiera su renta al gobernante de turno, se lo hayan ganado o no, y los que asumen un modelo de mercado en el que cada uno consiga sus ingresos según sus méritos y su esfuerzo. Aquí no puedo ser imparcial, me quedo con el último.
Además de las cifras anteriores, también formarían parte de la renta disponible los ingresos procedentes del ahorro y la inversión; es decir, cupones de bonos, dividendos de acciones, intereses de depósitos e instrumentos monetarios y alquileres de inmuebles. Esto ya es mucho más difícil de cuantificar, pero lo que sí sabemos es que la inmensa mayoría de estos ingresos los obtienen las clases altas y medias-altas, que tienen un elevado patrimonio, muchas veces heredado, que les permite tener un nivel de vida muy superior a la mayoría de los ciudadanos.
De la última estadística de declarantes publicada por la Agencia Tributaria en 2024 obtenemos la siguiente información:
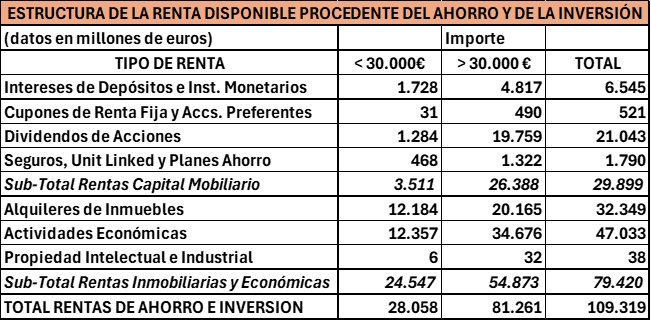
Como indicábamos, si consideramos como renta media el ingreso de 30.000 euros al año, las rentas por ahorro e inversiones de los que superan dicha cifra triplican a las de las clases medias y medias-bajas, destacando los casi 20.000 millones de euros que obtienen las clases altas como dividendos por los paquetes de acciones de su propiedad. Las rentas por actividades económicas se corresponderán básicamente a los ingresos que obtienen los trabajadores autónomos por el ejercicio de su actividad profesional.
Obviamente, no tenemos en cuenta el tema de las ganancias patrimoniales, que pueden suponer más de 30.000 millones de euros al año, porque se corresponde con operaciones de compraventa de inmuebles, o paquetes de acciones o bonos. Al margen de su consideración contable no podemos considerarlo en general como una renta periódica disponible para cubrir los gastos de la cesta de la compra. Son operaciones que realiza una parte pequeña de la población con elevado poder adquisitivo y que normalmente suponen una reinversión de ese patrimonio en otros activos.
También es preciso tener en cuenta que estamos solamente considerando la renta disponible de las personas físicas. Todos somos conscientes de que hay otras muchas rentas que se obtienen por parte de personas físicas, pero utilizando empresas pantalla para disminuir su tributación por imposición directa.
En cualquier caso, no pretendemos cuadrar las cuentas de la contabilidad nacional, sino segmentar la procedencia de la renta disponible de los españoles y que si sumamos la de los salarios y pensiones, con las del ahorro y la inversión (aunque sólo tengamos disponibles los datos de 2024, suelen ser rentas recurrentes y podemos asimilarlas para 2025), podemos aproximar la siguiente cifra:
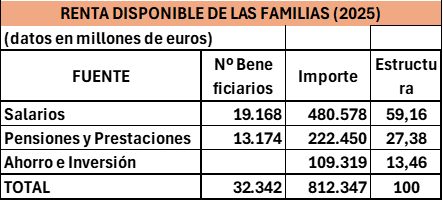
No hemos indicado el número de personas que obtienen rentas de ahorro e inversión, porque la mayor parte ya están tenidas en cuenta en los otros dos grandes apartados, pero a título informativo, son unos 6,5 millones los que obtienen rendimientos de capital mobiliario, unos 3,4 millones con rendimientos de inmuebles y unos 2 millones en rentas de actividades económicas.
La cuestión ahora es ver cómo utilizan las familias esta renta. Evidentemente, las clases bajas y las medias bajas destinarán toda su renta a consumo, y probablemente, y en los tiempos que corren, las clases medias harán lo propio. Tan solo pueden ahorrar las clases altas y medias-altas.
Los principales gastos que tienen que soportar estos colectivos y que no dependen en general de su toma de decisiones (apenas pueden influir en estos gastos más o menos fijos para llevar una vida digna) son:
- Pago de Impuestos: Incluiremos IRPF, IVA, IBI, Patrimonio y Sucesiones, que son los que afectan básicamente a las familias. El porcentaje de presión fiscal que afecta a estas últimas sería en nuestra estimación en torno al 21% del PIB, teniendo en cuenta que más o menos la mitad de las familias no tributan por IRPF debido a los exiguos sueldos y prestaciones que reciben.
- Vivienda (alquiler o cuota mensual hipotecaria): Según las estadísticas del INE, el 73,3% de las familias tienen vivienda en propiedad, con un 48,9% libre de hipotecas y un 24,4% pagando la hipoteca. El resto (26,7%) viviría básicamente en alquiler, aunque hay otras pequeñas partidas con una radicación diferente. Ello supone que casi la mitad de la población no tiene un problema con la vivienda. Para los que están pagando hipoteca, la media en España sería de 8.400 euros anuales y para los que abonan alquiler unos 14.400€ euros anuales (ya sabemos que en las zonas tensionadas es superior) para una vivienda media de 80 m2. Todo ello supone un coste medio anual de 5.894 euros para el colectivo global de familias.
- Suministros (agua, electricidad, gas, gasolina, comunicaciones): Muy difícil de estimar, pero podría estar en 2.400 euros anuales de media por familia.
Si tenemos en cuenta que aproximadamente hay 1,1 salarios por hogar familiar, que hay 1,1 pensiones por pensionista y que se estima que puede haber 0,5 pensionistas por hogar, podemos obtener una estimación aproximada de la renta realmente disponible para tomar decisiones sobre su destino por parte de las familias españolas:
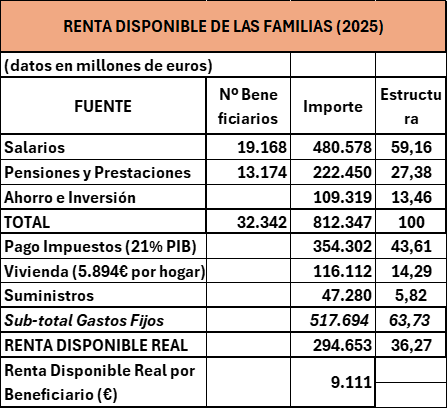
El resultado es que, por término medio, las familias sólo tienen discrecionalidad sobre el 36% de sus salarios y prestaciones sociales, y que ello supone que por término medio, sólo pueden tomar decisiones para consumo y, en su caso, ahorro, por 759 euros al mes (unos 180 euros por semana), que las más de las veces se van en el carrito del supermercado.
Si consideramos que el 70% de los salarios están por debajo de los 30.000 euros, así como todos los perceptores de pensiones y prestaciones. Ello supone que este colectivo tendría una estimación de renta disponible de:
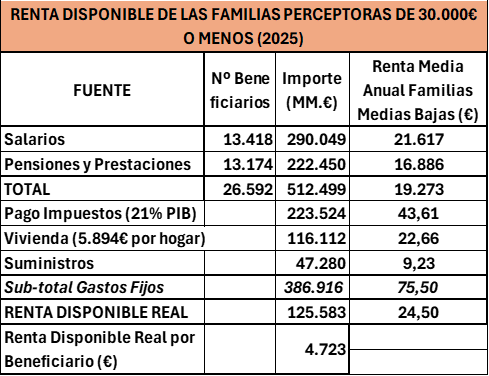
Como vemos, la renta disponible real es de 394 euros al mes, o 34 euros por semana para estos colectivos vulnerables. De ahí que veamos en los supermercados a personas mayores comprando productos congelados o boquerones, que es lo único que se pueden permitir en las pescaderías.
Lo anterior nos hace comprender por qué cada vez baja más el consumo de productos frescos en los supermercados, por qué cada vez hay más familias que cubren sus gastos mensuales “sacando dinero del calcetín” y por qué cada vez más se incrementa la desigualdad entre los ciudadanos. Pero ¡España va como un cohete! como dijo hace unos meses nuestro excelso presidente del Gobierno.
Por cierto, espero que cuando pueda hacer otro análisis sobre este tema dentro de un tiempo le pueda poner al Sr. Núñez Feijoo el color verde en los cuadros.
Miguel Córdoba es profesor de economía y finanzas desde hace 33 años y ha sido director financiero de varias empresas del sector privado.
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.




Para poder comentar debes Acceder con tu cuenta