
¿Comprar o alquilar? Todo el mundo afronta este dilema tarde o temprano. Aunque España es un país de fuertes creencias de compra La respuesta no debería ser tanto una cuestión de creencias sino económica
En idealista news hemos realizado un análisis para ver qué es ahora más rentable, si comprar o alquilar
Puntos de partida:
1) la muestra: hemos analizado todos los inmuebles que están actualmente y de forma simultánea a la venta y en alquiler (528) en nuestra base de datos. Así comparamos inmuebles idénticos. Con esta base de datos hemos calculado cuánto costaría alquilar las viviendas que también están en venta y cuáles serían los intereses a abonar con la hipoteca media (Euribor + 0,75%, a 25 años y por el 80% del valor de tasación)
2) comprar tiene de saque un punto en contra: hay que pagar el 20% del piso de entrada, el 7% de iva o impuesto sobre transmisiones patrimoniales (itp) y aproximadamente un 3% para papeleos. Es decir, hay que tener el 30% del precio de la vivienda en efectivo por lo que este punto quizás ya sea determinante para algunos y les haga decantarse por el alquiler. Además, si se compra hay que pagar impuestos y seguros que mediante el alquiler nos los ahorramos
3) para hacer correctamente el estudio se debe diferenciar y analizar por separado los intereses de la hipoteca y la parte que va directamente a amortizar el préstamo (a pagar la casa). Los intereses son lo más comparable al pago de un alquiler ya que se esfuma tras el paso del mes mientras que la amortización es como el dinero que se invierte en un fondo de inversión, se puede recuperar más adelante
A) intereses contra alquiler: mejor comprar
Si cogemos una vivienda ubicada en la c/cine (Madrid) cuyo precio de venta es 230.000 euros y su alquiler es de 750 euros vemos como su hipoteca con el Euribor de enero (2,62%) queda en 908 euros (10.900 euros al año), de los que el 49% son intereses (unos 5.400 euros)
Alquilar esa casa costaría 9.000 euros/año, por lo que los intereses son un 40% inferiores a su alquiler. Hay que recordar siempre que antes de abrir esa hipoteca tendríamos que haber pagado en efectivo unos 69.000 euros
Si realizamos esos cálculos para todos los inmuebles de idealista que están en alquiler y venta a la vez a día de hoy se concluye que:
I) actualmente es más barato comprar que alquilar en el 97% de los casos
Ii) los intereses de una hipoteca son de media un 37% menor que el alquiler de esa misma casa. Si a esto le añadimos que los precios actuales de compra que figuran en los anuncios suelen ser rebajados alrededor de un 20% en las negociaciones posteriores con el vendedor, sale claramente que comprar es mejor que alquilar
Iii) cuanto mayor es el precio de un piso, más se reduce ese atractivo
A esta situación ha contribuido la rebaja del precio de los pisos y de forma determinante la caída del Euribor. De hecho hace un año, cuando el Euribor era de más del 5%, la situación era casi la inversa ya que en el 75% de las viviendas era mejor estar de alquiler que comprarla
En verano de 2008 los intereses eran un 16% superiores al precio de un alquiler en una muestra semejante, lo que hacía mucho más recomendable irse de alquiler y esperar a que el Euribor y los precios de las casas bajaran como finalmente ha ocurrido
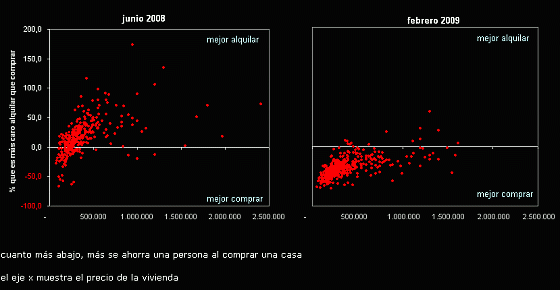
B) perspectivas de futuro: mejor alquilar
Los resultados anteriores son los de una foto fija y si las variables no cambiaran nunca las conclusiones serían claras. Sin embargo el proceso de comprar una casa no es algo que dure un día sino que suele durar años por lo que es imprescindible analizar el futuro y sus perspectivas
No tenemos la bola de cristal sobre lo que va a pasar dentro de 5, 10 o 20 años con el Euribor y/o el precio de la vivienda pero sí podemos apoyarnos en previsiones a corto plazo. Las mismas indican que dentro de un año el Euribor estará más o menos igual pero que el precio de la vivienda será menor. La cuantía no la sabemos pero podemos trazar escenarios de bajadas, como por ejemplo del 10% o el 5%
Si volvemos a nuestra vivienda vemos como los intereses abonados durante un año (5.400 euros) son 4.600 euros menores a los 9.000 euros que nos costaría su alquiler. Sin embargo si esa vivienda cuyo precio de venta era 230.000 euros se deprecia un 10% habremos “perdido” 23.000 euros. Si baja un 5%, 11.500 euros. Su compra nos generaría pérdidas latentes muy superiores a lo que nos habríamos ahorrado frente al alquiler
Conclusiones:
Actualmente es más difícil que nunca responder a la pregunta de ¿alquilo o compro?. Según qué analices nos sale un resultado u otro. Además hay que estudiar la situación de cada uno ya que la fiscalidad y las ayudas (comprar desgrava en un 15% como regla general mientras que el alquiler tiene ayudas para los jóvenes) también puede hacer cambiar la balanza a algunos en función de situación personal, familiar, la posibilidad de invertir el dinero en algo más rentable o incluso, la edad
Como regla general podría decirse que ahora mismo con la bajada de la vivienda y con los tipos de interés de nuevo por los suelos es más rentable comprar si encuentras la vivienda que quieres para vivir en ella muchos años y no quieres que se te escape
Sin embargo, si no tenemos actualmente en mente comprar una casa para toda la vida o al menos para un largo periodo de tiempo es mejor irse de alquiler y esperar que la vivienda toque suelo porque si la compramos con vistas a venderla dentro de poco tiempo puede que nos encontremos con una casa que vale menos
107 Comentarios:
En las viviendas que yo sigo la opción de alquiler es clara.
Ahí va un ejemplo, un ático duplex en la mejor zona de Valencia.
Precio de venta 569.000 € (hipoteca al 4% a 30 años)
Cuota de hipoteca: 2.988 €
Intereses mensuales: 1.250 €
http://www.idealista.com/pagina/inmueble?codigoinmueble=VW0000001920020…
Alquiler: 1.190 € / mes.
http://www.idealista.com/pagina/inmueble?codigoinmueble=VW0000001701690…
En cualquier caso, la vivienda lleva desde principios de año y ni se vende, ni se alquila.
Alquilado 11.37 h, cómo haces los cálculos para esa vivienda?
Con una hipoteca a 25 años de Euribor enero + 0,75 por el 80% a mi la cuota de la hipoteca me sale 2.247 euros
La cuota al cabo del año: 26.966
Los intereses de la hipoteca/año: 13.349
Alquiler: 14.280
Diferencia: 6.5% a favor de comprar
De todas formas, yo creo que ese piso tiene el precio de venta inflado. Si sacas su rentabilidad por alquiler es de apenas el 2,5%, es decir, el precio de venta es muy elevado
He sido propietario e inquilino. Cada caso es diferente, pero en mi caso particular, no hay duda alguna, alquilando soy mucho más feliz, vivo exactamente donde me gusta, cerca de la escuela y del trabajo, duermo bien, ahorro, si pierdo el trabajo puedo tirar durante mucho tiempo, no debo un duro a nadie y mi familia tiene todo lo que necesita y más... y encima tengo dónde elegir. Y el día que me apetezca emigrar, emigro. La libertad no tiene ni precio ni IVA.
Totalmente de acuerdo con multikulti,yo alquiler y avivir que son tres dias.......................agur
Alguien puede decirme que ventaja tiene el alquiler de laVPO..............
Navarrica y Multikulti me parece que son los únicos que han aprendido de la crisis financiera.
Alquilado 11.37 h, cómo haces los cálculos para esa vivienda? con una hipoteca a 25 años de Euribor enero + 0,75 por el 80% a mi la cuota de la hipoteca me sale 2.247 euros la cuota al cabo del año: 26.966 los intereses de la hipoteca/año: 13.349 alquiler: 14.280 diferencia: 6.5% a favor de comprar considero el precio total de la vivienda + los gastos e impuestos. Ten en cuenta que aunque solo financies el 80 % del valor de la vivienda, tienes que inmobilizar el otro 30 %, que dejan de generar intereses.
Alquilado, ese inmobilizado deja de generar intereses si el precio de la vivienda no se mueve. Si el precio de la vivienda sube, te genera intereses apalancados y si baja, lo mismo pero al revés
Yo propuse a mi mujer alquilar pero se cerró en banda con lo de comprar, con el argumento de casi todos, que si alquilar es tirar el dinero, que si al final no tienes nada...ahora, después de 2 años y medio y de pasar de 750 € de cuota a 1180 € se da cabezazos por las paredes...y yo con ella, pero encima con el cabreo de tener razón
Martes, 3 marzo 13:31 tagleton's picture tagleton dijo "Yo propuse a mi mujer alquilar pero se cerró en banda con lo de comprar, con el argumento de casi todos, que si alquilar es tirar el dinero, que si al final no tienes nada...ahora, después de 2 años y medio y de pasar de 750 € de cuota a 1180 € se da cabezazos por las paredes...y yo con ella, pero encima con el cabreo de tener razón" Cada vez me encuentro con más casos de estos. A mí también me pasó: la presión femenina para comprar "como sus amigas y sus familiares" sin sopesar los riesgos que ello conlleva. Yo me planté: alquiler de lujo si quería vivir de capricho, pero nada de comprar con hipoteca kamikaze. Buena suerte, tagleton. Mientras no tengáis que vender y podáis pagar la hipoteca, olvidaos del ladrillo. No le déis más vueltas al tema, que ya no tiene arreglo. No es ningún trauma perder dinero. El trauma es perder muchísimo dinero y deberlo. Si necesitáis vender (traslado, niños, paro), mejor vender pronto para minimizar daños. Dentro de 3 años, os saldrá mucho más caro salir del hoyo.
Para poder comentar debes Acceder con tu cuenta