
¿Comprar o alquilar? Todo el mundo afronta este dilema tarde o temprano. Aunque España es un país de fuertes creencias de compra La respuesta no debería ser tanto una cuestión de creencias sino económica
En idealista news hemos realizado un análisis para ver qué es ahora más rentable, si comprar o alquilar
Puntos de partida:
1) la muestra: hemos analizado todos los inmuebles que están actualmente y de forma simultánea a la venta y en alquiler (528) en nuestra base de datos. Así comparamos inmuebles idénticos. Con esta base de datos hemos calculado cuánto costaría alquilar las viviendas que también están en venta y cuáles serían los intereses a abonar con la hipoteca media (Euribor + 0,75%, a 25 años y por el 80% del valor de tasación)
2) comprar tiene de saque un punto en contra: hay que pagar el 20% del piso de entrada, el 7% de iva o impuesto sobre transmisiones patrimoniales (itp) y aproximadamente un 3% para papeleos. Es decir, hay que tener el 30% del precio de la vivienda en efectivo por lo que este punto quizás ya sea determinante para algunos y les haga decantarse por el alquiler. Además, si se compra hay que pagar impuestos y seguros que mediante el alquiler nos los ahorramos
3) para hacer correctamente el estudio se debe diferenciar y analizar por separado los intereses de la hipoteca y la parte que va directamente a amortizar el préstamo (a pagar la casa). Los intereses son lo más comparable al pago de un alquiler ya que se esfuma tras el paso del mes mientras que la amortización es como el dinero que se invierte en un fondo de inversión, se puede recuperar más adelante
A) intereses contra alquiler: mejor comprar
Si cogemos una vivienda ubicada en la c/cine (Madrid) cuyo precio de venta es 230.000 euros y su alquiler es de 750 euros vemos como su hipoteca con el Euribor de enero (2,62%) queda en 908 euros (10.900 euros al año), de los que el 49% son intereses (unos 5.400 euros)
Alquilar esa casa costaría 9.000 euros/año, por lo que los intereses son un 40% inferiores a su alquiler. Hay que recordar siempre que antes de abrir esa hipoteca tendríamos que haber pagado en efectivo unos 69.000 euros
Si realizamos esos cálculos para todos los inmuebles de idealista que están en alquiler y venta a la vez a día de hoy se concluye que:
I) actualmente es más barato comprar que alquilar en el 97% de los casos
Ii) los intereses de una hipoteca son de media un 37% menor que el alquiler de esa misma casa. Si a esto le añadimos que los precios actuales de compra que figuran en los anuncios suelen ser rebajados alrededor de un 20% en las negociaciones posteriores con el vendedor, sale claramente que comprar es mejor que alquilar
Iii) cuanto mayor es el precio de un piso, más se reduce ese atractivo
A esta situación ha contribuido la rebaja del precio de los pisos y de forma determinante la caída del Euribor. De hecho hace un año, cuando el Euribor era de más del 5%, la situación era casi la inversa ya que en el 75% de las viviendas era mejor estar de alquiler que comprarla
En verano de 2008 los intereses eran un 16% superiores al precio de un alquiler en una muestra semejante, lo que hacía mucho más recomendable irse de alquiler y esperar a que el Euribor y los precios de las casas bajaran como finalmente ha ocurrido
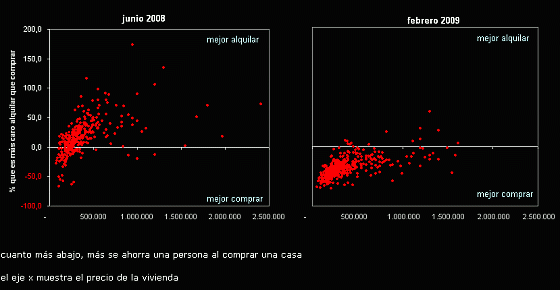
B) perspectivas de futuro: mejor alquilar
Los resultados anteriores son los de una foto fija y si las variables no cambiaran nunca las conclusiones serían claras. Sin embargo el proceso de comprar una casa no es algo que dure un día sino que suele durar años por lo que es imprescindible analizar el futuro y sus perspectivas
No tenemos la bola de cristal sobre lo que va a pasar dentro de 5, 10 o 20 años con el Euribor y/o el precio de la vivienda pero sí podemos apoyarnos en previsiones a corto plazo. Las mismas indican que dentro de un año el Euribor estará más o menos igual pero que el precio de la vivienda será menor. La cuantía no la sabemos pero podemos trazar escenarios de bajadas, como por ejemplo del 10% o el 5%
Si volvemos a nuestra vivienda vemos como los intereses abonados durante un año (5.400 euros) son 4.600 euros menores a los 9.000 euros que nos costaría su alquiler. Sin embargo si esa vivienda cuyo precio de venta era 230.000 euros se deprecia un 10% habremos “perdido” 23.000 euros. Si baja un 5%, 11.500 euros. Su compra nos generaría pérdidas latentes muy superiores a lo que nos habríamos ahorrado frente al alquiler
Conclusiones:
Actualmente es más difícil que nunca responder a la pregunta de ¿alquilo o compro?. Según qué analices nos sale un resultado u otro. Además hay que estudiar la situación de cada uno ya que la fiscalidad y las ayudas (comprar desgrava en un 15% como regla general mientras que el alquiler tiene ayudas para los jóvenes) también puede hacer cambiar la balanza a algunos en función de situación personal, familiar, la posibilidad de invertir el dinero en algo más rentable o incluso, la edad
Como regla general podría decirse que ahora mismo con la bajada de la vivienda y con los tipos de interés de nuevo por los suelos es más rentable comprar si encuentras la vivienda que quieres para vivir en ella muchos años y no quieres que se te escape
Sin embargo, si no tenemos actualmente en mente comprar una casa para toda la vida o al menos para un largo periodo de tiempo es mejor irse de alquiler y esperar que la vivienda toque suelo porque si la compramos con vistas a venderla dentro de poco tiempo puede que nos encontremos con una casa que vale menos
107 Comentarios:
A mí este tema me resulta muy interesante porque justamente me estoy planteando esta cuestión. Mi situación es soltero de casi 30 años, residente en Madrid y con muchas ganas de tener total independencia para poder vivir con mi novia. Tengo trabajo fijo, con un sueldo bastante por encima de la media y unos ahorros que me permitirían pagar el 30% (20+10% de gastos) de entrada para un piso de unos 300k euros.
Desde siempre he sido partidario de la compra, pero en la actual situación en la que los propietarios de viviendas son todavía reacios a bajar los precios de los pisos, me están surgiendo muchas dudas acerca de la conveniencia de alquilar durante 1-2 años y después comprar cuando los precios de los pisos (supuestamente) hayan bajado en un valor significativo respecto a los precios actuales.
Las casas que nos gustan por el momento están alrededor de los 350-450k euros. Teniendo en cuenta las predicciones que se están haciendo últimamente, tengo la esperanza de que los precios de estos mismos pisos bajen (espero que en no mucho tiempo) a 225-300k.
Yo el cálculo que me hago para ver qué compensa más (a corto plazo y teniendo claro que a la larga quiero comprar) es el siguiente:
- Vivir dos años de alquiler (con un alquiler de 1.000 €/mes): 24.000 €
- Menor precio que me puede costar el piso que me termine comprando (suponiendo que la famosa bajada del 30% se produzca en dos años, suponiendo un valor actual del piso de 400.000): 120.000€
Para mi caso, al menos, las cuentas son bastante claras... a no ser que las bajadas de precio de venta de pisos se precipiten en los próximos meses seguramente me iré de alquiler (o en el peor de los casos sigo un tiempo más en casa de mis padres ahorrándome el alquiler).
180000, sorry, pero vamos aquí no interesan los casos reales, bye.
Según qué casos es mejor alquilar pero otras veces no, a mi me sale mejor así, es un caso real pero puede ser una excepción, no lo sé. si no sirve pues me piro, que a mi igual me da.
Ah, y de tontos nada, yo también he estado de alquiler mientras me salía mejor, desde luego que todos podemos echar cuentas, que los pisos tardarán en subir una década o más, normal. Lo que no me gusta es otro por ahí que viene insultando. Nada más.
Evidentemente cada uno es libre de comprar o no comprar y seguir esperando yo creo que hay que seguir esperando... pese a los intentos por emitir más moneda de momento parece que seguirmemos deflacionistas un buen rato por eso también bajan tanto los tipos.... yo hasta que no vea que el stock baja considerablemente ni me molesto... los nuevos que construyen lo hacen con nuevos precios y saldrán nuevos a construir no os engañéis, los solares son más baratos cada día, la mano de obra ahora se pelea por trabajar cuando antes te era dificil conseguir gente ahora la consigues más barata, los ayuntamientos seguro que ahora tramitan las licencias más rápido, etc etc etc... yo creo que cualquiera que tenga capital ahora puede construir a mitad de precio final de lo que fue el top de la burbuja en cualquier capital española.
Pues yo lo tengo muy claro, yo me comprado este mes un chalet y me sale el recibo de la hipoteca en 800 € con 200.000 € de prestamo, me ha costado 216.000 + gastos, por lo que he tenido que pagar 35.000 € por la entrada, iva y gastos de escritura.
Estoy seguro que el alquiler no bajaria de los 800 € y todos los años me subirian el ipc, con la compra si no varia el Euribor pagaré lo mismo y dentro de 30 años será mio, y como espero me suban el sueldo todos los años con el ipc, a la vuelta de 10 años lo pagaré mejor y con uno alquilado me subirán la renta diez veces de forma acumulativa es decir con un ipc del 2% me subirá el alquiler de 800 a 956 € y siempre será del dueño y nuestros ingresos pasarán de 2.300 € actuales a 2.750 €.
Además hay una cosa clara, el que tiene una vivienda para alquilar es para ganar dinero.
A los bancos, con el apoyo de los políticos y de los medios de (in)comunicación, les interesa que sigamos confundiendo "comprar una casa" e "hipotecarnos para comprar una casa".
Cuando alquilas una vivienda, estás pagando el derecho al uso y disfrute de una vivienda que no es tuya, y que no lo será.
Cuando te hipotecas, estás pagando el derecho al uso y disfrute de un dinero que no es tuyo, y que no lo será. eso también es alquilar. Alquilar dinero: el interés que pagas mes a mes es la cuota del alquiler.
Por tanto, el problema se reduce a elegir entre un alquiler, u otro.
A los que creen que hipotecarse es comprar:
¿Aceptarían pagar el alquiler de una vivienda durante 40 años, con la particularidad de que la cuota del alquiler es mucho más alta al principio, y más baja al final?
Eso es lo que ocurre cuando te hipotecas: durante los primeros veinte años, en la cuota pagas más interés y amortizas menos capital.
¿Aceptarían pagar cada vez más, año a año, por la propiedad de una vivienda cuyo valor residual será casi 0 al final del préstamo?
Eso es lo que ocurre cuando te hipotecas: al final del préstamo, cuando la vivienda ha perdido gran parte de su valor, es cuando pagas más capital.
El banco, encantado. El político, reelegido. El periodista, cobrando de la publicidad que paga el banco.
El ciudadano, haciendo caso al periodista, reeligiendo al político, y pagando al banco. Ideal.
En fin, el titular de la noticia lleva a confusión. Si tienes 300.000 euros en efectivo, puedes comprar. Si no los tienes, no te queda más que alquilar. Alquilar la vivienda, o alquilar el dinero, pero alquilar al fin y al cabo. No os dejéis engañar.
Hace un año y medio quise poner mi piso en venta, la inmobiliaria me lo tasó en 14.000€ y yo me puse a reir,les dije que me parecían poco competentes, (la inmobiliaria era una sucursal recién estrenada en mi barrio) y que de esta manera iban a cerrar antes de tres meses . ( Puede ser que yo sea gafe pero lo cierto es que así fué aunque antes convencieron a algún que otro pardillol).Aparte de ofenderse me dijeron que yo estaba muy equivocada. Bien, hace un mes he vuelto a poner mi piso en venta con la inmobiliaria de más solera y acreditación de la ciudad en que vivo. La tasación ha sido de 20.000€.
En mi caso, tengo un piso de propiedad, pero ahora debo desplazarme a otra provincia por motivos de trabajo y quiero alquilar el piso, pero tengo varías preguntas al respecto;
1. Si hago un contrato de 5 años a los inquilinos y por los motivos que sean tengo o quiero volver a mi piso de propiedad antes que finalize el contrato, puedo hacerlo??
2. Si los inquilinos dejan de pagar el alquiler, puedo echarlos sin ningún tipo de problema?
Saludos,
Viendo el tenor de la segunda pregunta, no creo que tenga usted muy buen futuro.
Documéntese seriamente buen hombre.
¿Cree que en un foro le van a dar la varita mágica de no tener problemas con los inquilinos?
Para poder comentar debes Acceder con tu cuenta