El objetivo de la ley hipotecaria que entró en vigor en junio es aportar transparencia, claridad y seguridad al proceso de la firma de un préstamo para la compra de vivienda. Sin embargo, su llegada vino cargada de reivindicaciones por parte de las gestorías y algunos notarios contra un intento de monopolio. Desde el grupo BC explican qué ha sucedido y qué riesgos ha provocado esta situación.
Una encuesta del Banco de España revela que el sector financiero está endureciendo los criterios de aprobación de préstamos a las familias, lo que incluye financiación para la compra de vivienda y al consumo. Además, las entidades prevén ampliar los requisitos próximamente. En cambio, en Europa se mantienen los criterios mientras aumenta la demanda.
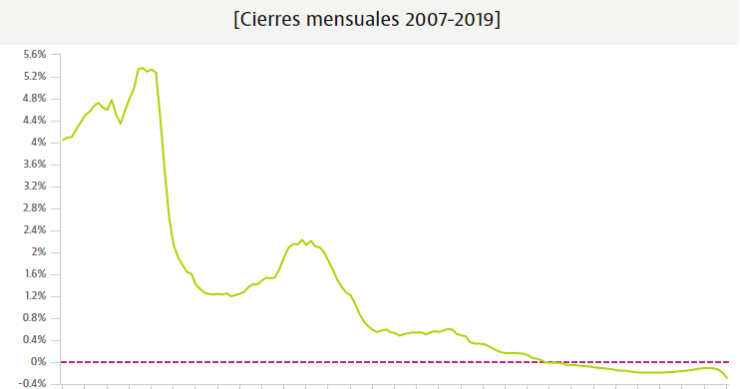
El euríbor a 12 meses, el indicador de referencia de la mayoría de las hipotecas en España, ha terminado el séptimo mes del año con una media del -0,28%, una cifra inédita hasta la fecha. Gracias a este descenso, las cuotas de las hipotecas variables que tengan revisión próximamente se verán reducidas al mayor ritmo en año y medio. Y todo apunta a que seguiremos viendo más récords.
Las principales entidades financieras del país tienen una exposición de unos 16.500 millones de euros a las hipotecas vinculadas al índice IRPH, sobre el que la justicia europea tiene que pronunciarse en septiembre. El TJUE debe aclarar si son abusivas y, en tal caso, si aplica o no una retroactividad total. Actualmente Caixabank y Santander suman más de 11.000 millones.
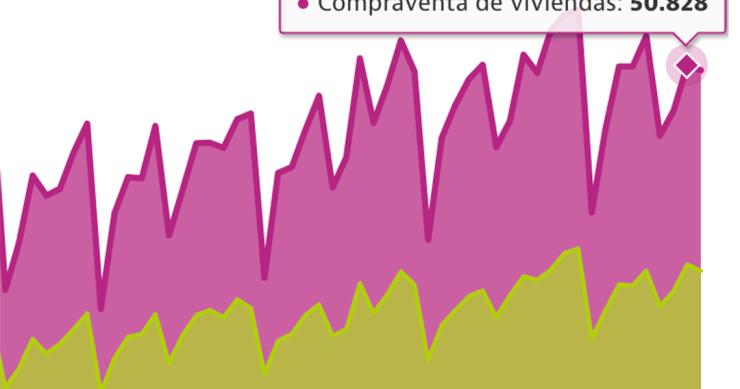
En el quinto mes del año se firmaron 34.883 préstamos para la compra de vivienda, lo que supone un 20% más en términos mensuales y un 11% más interanual. Según el INE, mayo ha sido el segundo mejor mes del año, aunque el tipo fijo ha perdido algo de fuelle al quedarse por debajo del 40% de las operaciones. El interés medio de las hipotecas repunta y vuelve a colocarse por encima del 2,6%.
Ya han pasado más de dos años desde que se pusieron en marcha los más de 50 juzgados especializados en atender el aluvión de demandas de los consumidores por las cláusulas abusivas de las hipotecas. Según un estudio del portal reclamador.es, los más colapsados están en las grandes ciudades, aunque por causas diferentes. Destacan los retrasos en admitir a trámite las demandas y en las resoluciones.
La llegada de la nueva ley hipotecaria, que entró en vigor el pasado 17 de junio, está despertando muchas dudas entre los consumidores. Se preguntan si deben reunirse a solas con el notario, si pueden elegir al que quieran o qué es una oferta vinculante. El Consejo General del Notariado ha recopilado las preguntas y responde caso por caso.
La hipoteca inversa, un producto financiero destinado a mayores de 65 años que quieran conseguir un dinero extra gracias a su vivienda en propiedad, está volviendo a España tras el parón que provocó la crisis. Nuestro país es el referente en Europa tanto en regulación como en ventajas fiscales y número de consumidores potenciales. Desde la asesoría Óptima Mayores nos cuentas las claves de esta fórmula.
Tras el anuncio de Quim Torra, presidente de la Generalitat de Cataluña, de elevar el impuesto de Actos Jurídicos Documentados (AJD) al 2% las entidades financieras se plantean una ruptura con la uniformidad de sus ofertas hipotecarias en todo el territorio nacional.
El 90% de las sentencias dictadas por los tribunales para anular las cláusulas abusivas de las hipotecas son por préstamos de un consumidor particular. Es decir, este beneficio no llega a las empresas.
La hipoteca inversa es un producto financiero que desapareció del mapa durante la crisis, pero que empieza a retomar protagonismo. Está enfocada a personas mayores que necesiten unos ingresos adicionales y quieran obtener un dinero vía mensualidades o en un pago único procedente de hipotecar parte de su vivienda habitual. Para recuperar la casa, los herederos deben saldar la deuda y pagar los intereses correspondientes. Repasamos los pros y contras, así como las razones que explican su vuelta al mercado.
Los nuevos préstamos para la compra de una vivienda se están firmando en España a un tipo de interés que se sitúa, de media, en el 2,14%. Según los datos del BCE, es la cifra más alta desde verano de 2015 y supera al promedio de la eurozona, Alemania o Francia, donde los intereses cada vez son más reducidos. Los expertos achacan esta situación a varias razones, como el impacto de la nueva ley hipotecaria, el tirón de las hipotecas fijas o la aplicación de un tipo de interés más alto durante los primeros meses. Aún así, aseguran que las hipotecas seguirán siendo muy baratas.
En los últimos años, los derechos del consumidor se han visto reforzados por la normativa y la jurisprudencia, sobre todo de cara a la abusividad de algunas cláusulas hipotecarias. Sin embargo, las empresas no han corrido la misma suerte.
El euríbor a 12 meses, el indicador de referencia de la mayoría de las hipotecas en España, ha cerrado el sexto mes del año con una media del -0,19%, volviendo a los mínimos históricos que tocó en el primer trimestre de 2018. Es la cuarta caída mensual consecutiva del indicador y permite volver a abaratar las hipotecas. Además, el retraso en la subida de los tipos de interés adelanta más descensos,
En el cuarto mes del año se firmaron 29.032 préstamos para la compra de vivienda, un 5,5% menos que un mes antes y un 0,1% menos que en abril de 2018, según los datos del INE. También se observan descensos mensuales en el importe que prestan los bancos, toda una señal de que los precios se están estabilizando. La buena noticia la protagoniza el tipo fijo, que vuelve a tocar máximos históricos al representar un 43,2% de las nuevas operaciones.
Si eres uno del millón de hipotecados, aproximadamente, que concertaron su préstamo vinculado al IRPH, la próxima sentencia del Tribunal europeo te puede afectar al bolsillo y es importante permanecer atentos al fallo. Mercedes de Parada, socia fundador de letradox Abogados, explica cómo saber si la hipoteca está vinculada al IRPH o al euríbor.
Las últimas decisiones del BCE están provocando una actualización de las previsiones de los analistas en variables como el euríbor a 12 meses. Bankinter, por ejemplo, estima que el indicador de referencia para la mayoría de las hipotecas en España seguirá en terreno negativo en 2021, incluso en el escenario más optimista posible. Y es que, si no hay sorpresas, el precio del dinero seguirá para entonces en los mínimos del 0,0%.
Bruselas ha comunicado al Tribunal de Justicia de la Unión Europea (TJUE) que la transposición de la nueva ley hipotecaria, que entró en vigor el pasado lunes 16 de junio, es correcta y ha retirado la denuncia que hizo en su momento. Así España se ha librado de paga una multa de hasta 80 millones de euros.
El pasado lunes 17 entró en vigor la nueva ley hipotecaria, una normativa que ha llegado con retraso, con muchos cambios y con un artículo que está generando incertidumbre en el sector inmobiliario.
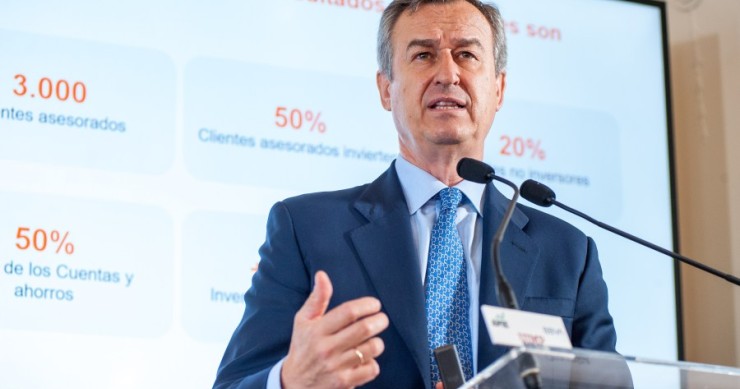
César González-Bueno, presidente de la entidad para España y Portugal, asegura que la entrada en vigor de la nueva normativa es sana y positiva, ya que protege a los consumidores y da seguridad jurídica al sector financiero, a pesar de que no está de acuerdo con algunas de sus principales novedades. El banco, que actualmente es cuarto en la formalización de nuevas operaciones, quiere convertirse en el líder del mercado en los próximos meses y asegura que el sector es prudente a la hora de financiar la compra de vivienda.
La nueva ley hipotecaria empieza a aplicarse en los préstamos con plenos efectos desde este 17 de junio. La normativa llega con casi 40 meses de retraso y envuelta en polémica, pero trae cambios importantes, como la obligación por parte del cliente de acudir al notario antes de la firma de la hipoteca para resolver dudas, la limitación de las comisiones bancarias o la desaparición de las cláusulas abusivas. Los expertos alertan de que su entrada en vigor podría restringir la concesión de hipotecas, aunque aseguran que el proceso será más transparente para bancos y clientes.
A pocos días de que entre en vigor la nueva ley hipotecaria, llueven las críticas al Consejo General del Notariado por el intento de monopolizar la transmisión online de la información que está obligada a suministrar la banca a notarios y clientes. El expresidente del Consejo General del Notariado, la asociación de externalización de procesos y servicios para bancos, algunas notarías y gestorías alertan de los riesgos de concentrar el mercado en una sola plataforma cuando hay varias disponibles. El Gobierno anunciará una prórroga de última hora para que la banca empiece a enviar la documentación a través de cualquier medio telemático.
El importe medio del crédito hipotecario en el primer trimestre del año (126.250 euros) registró una caída del 2,2% respecto al trimestre anterior, según los Registradores. Si lo comparamos con el mínimo de la serie histórica de 2013, el incremento de la hipoteca media supera el 25%, pero aún está un 16,6% por debajo del máximo alcanzado en 2007.
Los desahucios por el impago del alquiler crecieron en el primer trimestre del año hasta los 10.224, lo que supone un incremento del 5,2% interanual y el 65,7% de total practicados, el peso más elevado registrado por el CGPJ. Los lanzamientos derivados de ejecuciones hipotecarias siguen cayendo por 15º trimestre: un 19,2% menos que en el mismo periodo de 2018.
Tras cuatro meses de estadísticas del mercado de la vivienda, los notarios constatan cierta apertura en la concesión de hipotecas para la adquisición de casas. De las 187.642 viviendas compradas entre enero y abril de 2019, el 48,3% lo hicieron con un préstamo hipotecario mediante, más de 2 puntos porcentuales por encima de los datos recogidos en el mismo periodo de 2018.
Recibe nuestras últimas noticias en tu correo electrónico Suscribirse