Sube el importe de las hipotecas

El precio de la vivienda y el apetito de la banca disparan el importe de las hipotecas a niveles de 2008

La cuantía de los préstamos para comprar vivienda vuelve a los niveles de la burbuja inmobiliaria. Según los notarios, el importe medio hipotecario ha superado los 170.000 euros en los últimos dos meses, mientras que el promedio de 2025 se acerca ya a los 168.000 euros, marcando máximos desde 2008. Detrás de este impulso se esconden el constante encarecimiento de los inmuebles, el apetito de los bancos por dar más financiación o las medidas destinadas a facilitar la compra a los jóvenes a través de avales. Los expertos descartan que los hogares estén asumiendo un riesgo excesivo gracias a las bajadas de tipos.
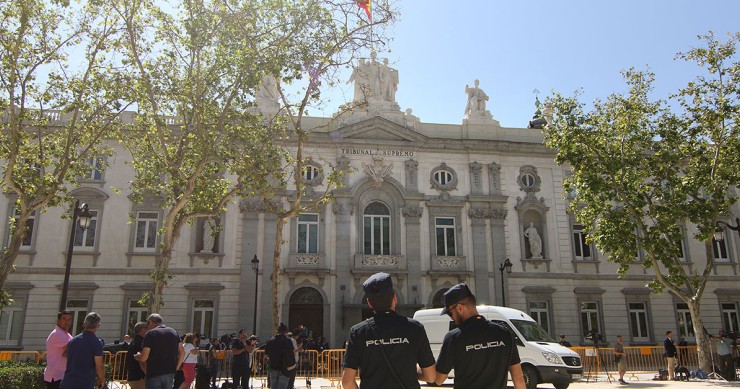
Tribunal Supremo

Cláusulas suelo: el Supremo tumba una renuncia de acciones y da la razón al cliente

El Tribunal Supremo ha emitido una sentencia que vuelve a situar en el centro del debate a las cláusulas suelo, confirmando la nulidad del límite mínimo de intereses incorporado en un préstamo de 2007 y declarando abusiva la renuncia de acciones que el cliente había firmado años después con su banco. El fallo obliga a la entidad a devolver las cantidades indebidamente cobradas hasta el 28 de julio de 2015, fecha en la que se firmó la novación que eliminó la cláusula suelo, reforzando así la protección de los consumidores en contratos hipotecarios con condiciones poco transparentes.
Firma de hipoteca

Las hipotecas fijas se triplican en cinco años y ya representan casi un 40% del saldo

Las hipotecas fijas se han convertido en los últimos tiempos en la opción número uno para los consumidores. Tanto es así que su peso en el mercado prácticamente se ha triplicado en apenas cinco años. Según la Asociación Hipotecaria Española, en el segundo trimestre representaron el 39% del saldo vivo hipotecario, frente al 14% que suponían en 2020, y protagonizan en torno a tres cuartas partes de las nuevas contrataciones. A pesar de su rally, las hipotecas variables siguen siendo las más destacadas en la cartera de préstamos en vigor, con un 46% del total. La AHE detecta un aumento del volumen hipotecario, que alcanza máximos desde finales de 2022.
Hipoteca fija de Bankinter

La hipoteca fija de Bankinter es una de las más baratas: así es la oferta actual

La entidad financiera comercializa uno de los préstamos fijos más competitivos del mercado en la recta final de año. Su oferta establece un tipo de interés del 2,69% con las máximas bonificaciones, entre las que destacan tener una cuenta, contratar los seguros de hogar y vida, o realizar aportaciones anuales a un plan de pensiones. Esta hipoteca fija va destinada a la compra de primeras viviendas y segundas residencias, tiene comisión de apertura y de amortización anticipada, y exige un importe mínimo de 60.000 euros. Además, solo está disponible para clientes que residan en España y con una nómina mínima de 2.500 euros al mes.
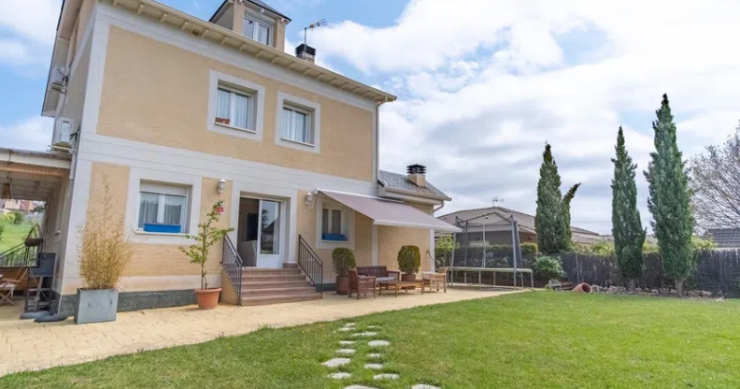
Chalet en venta en Guadalajara

Alivio para los hipotecados: el euríbor sube, pero no afecta (de momento) a las hipotecas

El euríbor a 12 meses ha estrenado el otoño al alza. A falta de la confirmación oficial del Banco de España, el indicador de referencia para la mayoría de las hipotecas variables ha cerrado septiembre con una media del 2,172%, lo que se traduce en su nivel más alto de los últimos seis meses. A pesar de este repunte mensual, el segundo consecutivo, los préstamos que sean revisados próximamente seguirán beneficiándose de una rebaja de las cuotas mensuales, con un ahorro medio de unos 60 euros.
Jóvenes hipotecas de riesgo

Cada vez se firman más hipotecas de riesgo: ya están en máximos desde 2019

Las hipotecas concedidas cuyo importe supera el 80% del valor de la vivienda están creciendo con fuerza en los últimos meses. Según los datos del Banco de España, en el 11,7% de los nuevos préstamos la financiación rebasa dicho límite respecto al valor de los inmuebles, frente al escaso 6% que representaron en 2023, lo que se traduce en su nivel más alto en seis años. Los expertos recomiendan vigilar la cifra, aunque defienden las políticas de financiación prudentes de la banca y recuerdan que la cifra actual todavía está lejos de los récords alcanzados en 2008 y 2013.
La Fed recorta los tipos en 25 puntos básicos

La Fed recorta tipos en 25 puntos básicos mientras el BCE mantiene todas las opciones abiertas

Los movimientos de los bancos centrales se miden con lupa en estos momentos de incertidumbre mundial por el impacto de los aranceles o los conflictos armados. El Comité Federal de Mercado Abierto (FOMC) de la Reserva Federal de Estados Unidos (Fed) ha decidido bajar en 25 puntos básicos los tipos de interés hasta el rango objetivo del 4% al 4,25%, después de mantenerlos congelados desde enero. Por su parte, el vicepresidente del Banco Central Europeo (BCE), el español Luis de Guindos, ha asegurado que el instituto emisor no descarta ninguna eventualidad de cara a futuras reuniones de política monetaria ante el entorno de incertidumbre imperante.
Estadística de ejecuciones hipotecarias sobre vivienda - 2T 2025

Las ejecuciones hipotecarias sobre viviendas habituales crecen un 28,1% en el segundo trimestre

El número de ejecuciones hipotecarias sobre viviendas habituales alcanzó las 2.902 unidades en el segundo trimestre del año, cifra un 28,1% superior al del mismo trimestre de 2024, según la estadística publicada por el Instituto Nacional de Estadística (INE), y que suponen el 48% de toda las ejecuciones hipotecarias iniciadas sobre fincas urbanas. Andalucía (948) lideró las ejecuciones sobre el total de viviendas entre abril y junio, seguida de Cataluña (820) y Comunidad Valenciana (782). Por tipo de viviendas, la de segunda mano acaparó el mayor volumen, prácticamente nueve de cada 10, pero las ejecuciones sobre obra nueva crecieron un 75% anual, hasta las 424 unidades.
Christine Lagarde, presidenta del BCE

El BCE vuelve a dejar los tipos de interés en el 2% y estabiliza el mercado hipotecario

El Banco Central Europeo (BCE) ha vuelto a dejar los tipos de interés en la eurozona en el 2%, al igual que hizo en la reunión de julio. Los expertos aseguran que la autoridad monetaria está apostando por la cautela ante los riesgos inflacionistas que podrían aparecer en el futuro y la escalada de la incertidumbre geopolítica global, mientras se diluyen las probabilidades de más bajadas del precio del dinero a corto plazo. La buena noticia es que los bancos seguirán ofreciendo hipotecas fijas y mixtas a unos precios competitivos y que la fase del equilibrio en la que ha entrado el euríbor traerá más rebajas en las cuotas de los préstamos variables.
Edificio de viviendas en Getafe (Madrid)

El euríbor sube en agosto, pero las cuotas de las hipotecas seguirán cayendo

El euríbor sube en verano. Tras hacer un parón en junio y retomar las bajadas en julio, el indicador de referencia para la mayoría de las hipotecas variables en España ha subido en agosto. Se trata del primer repunte en los últimos siete meses, aunque las cuotas hipotecarias seguirán bajando, ya que los niveles actuales están por debajo de los de hace seis meses y año. A corto plazo, los expertos esperan una etapa de estabilidad del euríbor, con ligera tendencia a la baja, a expensas de las nuevas bajadas de los tipos de interés que pueda acometer el Banco Central Europeo (BCE).
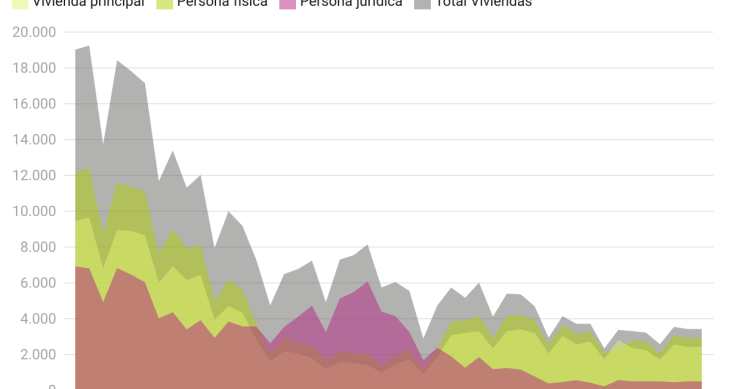
Evolución de la firma de hipotecas en España

La firma de hipotecas se dispara un 32% en junio y suma un año al alza

En el sexto mes del año se inscribieron en los registros 41.834 préstamos hipotecarios para la compra de vivienda en el conjunto de España, un 31,7% más interanual. Se trata de la duodécima subida consecutiva y, según el INE, el balance del primer semestre arroja un incremento cercano al 25% del número de operaciones. El 72% de los préstamos ya se firman a tipo fijo, mientras que Navarra es la única región que ha registrado un descenso. Aragón (96,8%), Extremadura (65,3%) y Cantabria (63,3%) lideran los repuntes respecto al pasado ejercicio.
Mazo de juez

Absuelven a una heredera de una deuda hipotecaria al no aceptar la herencia

La Audiencia Provincial de Barcelona ha dictado una resolución muy relevante en materia de sucesiones y deudas hipotecarias. En una sentencia dictada en marzo de 2025, el tribunal absolvió a una mujer demandada por el impago de un préstamo hipotecario vinculado a un familiar fallecido, al entender que no había aceptado la herencia. La decisión refuerza un principio clave: ser llamado a heredar no implica automáticamente responder con el patrimonio personal por las deudas del causante.
Hipoteca fija de Openbank

La hipoteca fija de Openbank baja de precio: estas son las nuevas condiciones

El banco digital de Grupo Santander está comercializando un préstamo fijo para la compra de vivienda a 25 años con un interés del 2,46% siempre que el cliente domicilie sus ingresos y contrate los seguros de hogar y vida; en caso contrario, el tipo sube medio punto (2,96%), por lo que se trata de una de las ofertas más destacadas del verano hasta sin bonificaciones. Va destinada a la compra de cualquier vivienda, solo tiene comisión por la cancelación anticipada y exige un importe mínimo de 30.000 euros.
Los bancos europeos endurecen las condiciones de los préstamos para viviendas

Los bancos europeos endurecen condiciones para conceder hipotecas en medio de una fuerte demanda

Los bancos de la zona euro aumentaron las restricciones para la concesión de préstamos para la adquisición de vivienda durante el segundo trimestre del año, según la última encuesta de préstamos bancarios del Banco Central Europeo (BCE), sobre todo, ante una menor tolerancia al riesgo, la situación económica general y la solvencia de los prestatarios. En cuanto a la demanda de hipotecas, la encuesta del BCE refleja un nuevo aumento neto sustancial (37%), con incrementos en Alemania (52%), España (40%), Francia (25%) e Italia (9%), y se prevén incrementos para el tercer trimestre.
Pisos

La firma de hipotecas se dispara un 54% en mayo con un alza récord de financiación bancaria

En el quinto mes del año se inscribieron en los registros 42.274 hipotecas, un 54,4% más interanual y la cifra más elevada de un mayo desde 2022. Según el INE, lo que sí ha marcado máximos históricos es el incremento del capital prestado por la banca para la compra de vivienda, que ha repuntado más de un 74% en los últimos 12 meses. Mientras, el tipo medio de los préstamos sigue a la baja y las firmas a tipo fijo ya rondan el 70% de las formalizaciones. Todas las CCAA han registrado un alza de operaciones, con Galicia (116%), La Rioja (100%) y Cantabria (92,8%) a la cabeza.
Hipoteca fija de Unicaja

La hipoteca fija de Unicaja es una las más baratas para primeras y segundas residencias

La entidad malagueña mantiene las condiciones de su préstamo fijo para la compra de viviendas, que sigue entre los más destacados de este verano. Su oferta tiene un interés del 2,65% pasados los seis primeros meses con las máximas bonificaciones. Entre las opciones están domiciliar la nómina, contratar los seguros de hogar y vida o realizar aportaciones periódicas a fondos de inversión o a un plan de pensiones. Tiene comisión de apertura y amortización anticipada, y puede firmarse a 30 años.
Edificio de viviendas en Granada

El euríbor bajará del 2% antes de que acabe el año, según los analistas y economistas

Los analistas y economistas españoles que forman parte del Panel de Funcas creen que el euríbor se situará por debajo del 2% a finales de año y que se mantendrá estable, pero con tendencia a la baja, hasta finales de 2026, cuando podría quedarse en torno al 1,9%. Por tanto, las cuotas de las hipotecas variables seguirán bajando cuando llegue el momento de revisar condiciones, aunque el ahorro cada vez será más limitado. Por otro lado, el consenso ha reducido sus previsiones del PIB y afirma que la economía ya está mostrando síntomas de desaceleración por la incertidumbre global.