

El Banco Central Europeo (BCE) ha cumplido las previsiones y ha anunciado una subida de los tipos de interés de 25 puntos básicos, la primera en la eurozona desde septiembre de 2023.
Sigue a idealista/news en el canal de Whatsapp
A partir del próximo 17 de junio, la tasa rectora se situará en el 2,25%, en un movimiento destinado a frenar la escalada de la inflación provocada por la guerra en Oriente Medio, tal y como esperaban los analistas y defendían muchos miembros del 'Guardián del euro'.
Los expertos consultados por idealista/news creen que el aumento del precio del dinero es una mala noticia para consumidores y futuros hipotecados, ya que implicará una financiación más cara y exigente. Además, destacan el giro monetario llega en un momento en el que los precios de la vivienda siguen sin dar tregua ante la escasez de oferta residencial, lo que está retirando del mercado a buena parte de los potenciales compradores.
Lo que no tienen tan claro es la hoja de ruta que seguirá la máxima autoridad monetaria en la zona de la moneda común, ya que sus futuras decisiones dependerán de cómo evolucionen el conflicto en Irán, los precios y la economía, lo que sigue siendo una incógnita. De momento, la mayoría de los analistas apuntan a que habrá dos subidas de tipos adicionales, por lo que los tipos de interés podrían alcanzar el 2,75% a final de año.
Unas hipotecas más caras y exigentes
La primera subida de los tipos de interés en la eurozona en casi tres años no tendrá un impacto significativo en el mercado, pero los expertos creen que el efecto en la financiación bancaria se notará a medida que se materialicen esos probables nuevos incrementos.
En el caso de las hipotecas, el mercado espera que el euríbor se mantenga estable en los niveles actuales del 2,8%, máximos de 21 meses, o incluso que se acerque al nivel del 3%; y también que los bancos sigan encareciendo sus ofertas a tipo fijo o mixto, precisamente las dos modalidades que más se están contratando en los últimos tiempos.
Juan Villén, director general de idealista/hipotecas, afirma que el incremento del precio del dinero trae “malas noticias para los consumidores, tanto para quienes tienen una hipoteca a tipo variable, o los que firmaron una hipoteca a tipo mixto hace unos años y les toca pasar al tipo variable, como para quienes estén en proceso de compra de vivienda y necesiten financiación. Mientras, quienes tienen contratada una hipoteca a tipo fijo tienen la oportunidad de ver cómo sus ahorros pueden remunerarse por encima del coste de la hipoteca”.
El economista Miguel Córdoba también asegura de que “los que tengan contratada la hipoteca a tipo fijo no van a tener ningún problema”, pero alerta de que “los que la tengan contratada a tipo variable van a pagar un 10% o un 20% más, dependiendo de la fecha de renovación”. Ahora bien, cree que la subida de las cuotas amortizativas será temporal y cortoplacista, y que las revisiones que se produzcan a final de año tendrán menos incidencia en el bolsillo de los consumidores.
En el caso de las nuevas hipotecas, Rafael Hernández, docente de Economía y Finanzas de EAE Business School, opina que “las entidades financieras seguirán ajustando sus ofertas en función de sus costes de financiación y de la competencia existente en el mercado. Por ello, podrían producirse modificaciones en las condiciones de las hipotecas fijas y mixtas, aunque previsiblemente dentro de un entorno más estable y menos volátil que el observado en los últimos años”.
Actualmente, según el comparador de idealista/hipotecas, la mayoría de las entidades ya aplica un interés superior al 3% con las máximas bonificaciones en las hipotecas fijas, aunque todavía hay algunas ofertas por debajo de ese nivel. En el caso de las mixtas, el tipo fijo estipulado en los primeros años -antes de pasar al tramo variable- supera el 2,50%, aunque en algunos préstamos con plazos cortos (hasta cuatro años de tramo fijo) el interés puede ser inferior.
En el caso del euríbor, Rafael Hernández subraya que evolución "seguirá estando muy ligada a las expectativas sobre la política monetaria del BCE. Si los mercados perciben que los tipos de interés permanecerán elevados durante más tiempo o que podrían producirse nuevas subidas, el euríbor podría experimentar nuevos repuntes. No obstante, es poco probable que asistamos a incrementos tan intensos como los registrados durante el ciclo de endurecimiento monetario de 2022 y 2023”, asegura el profesor de EAE.
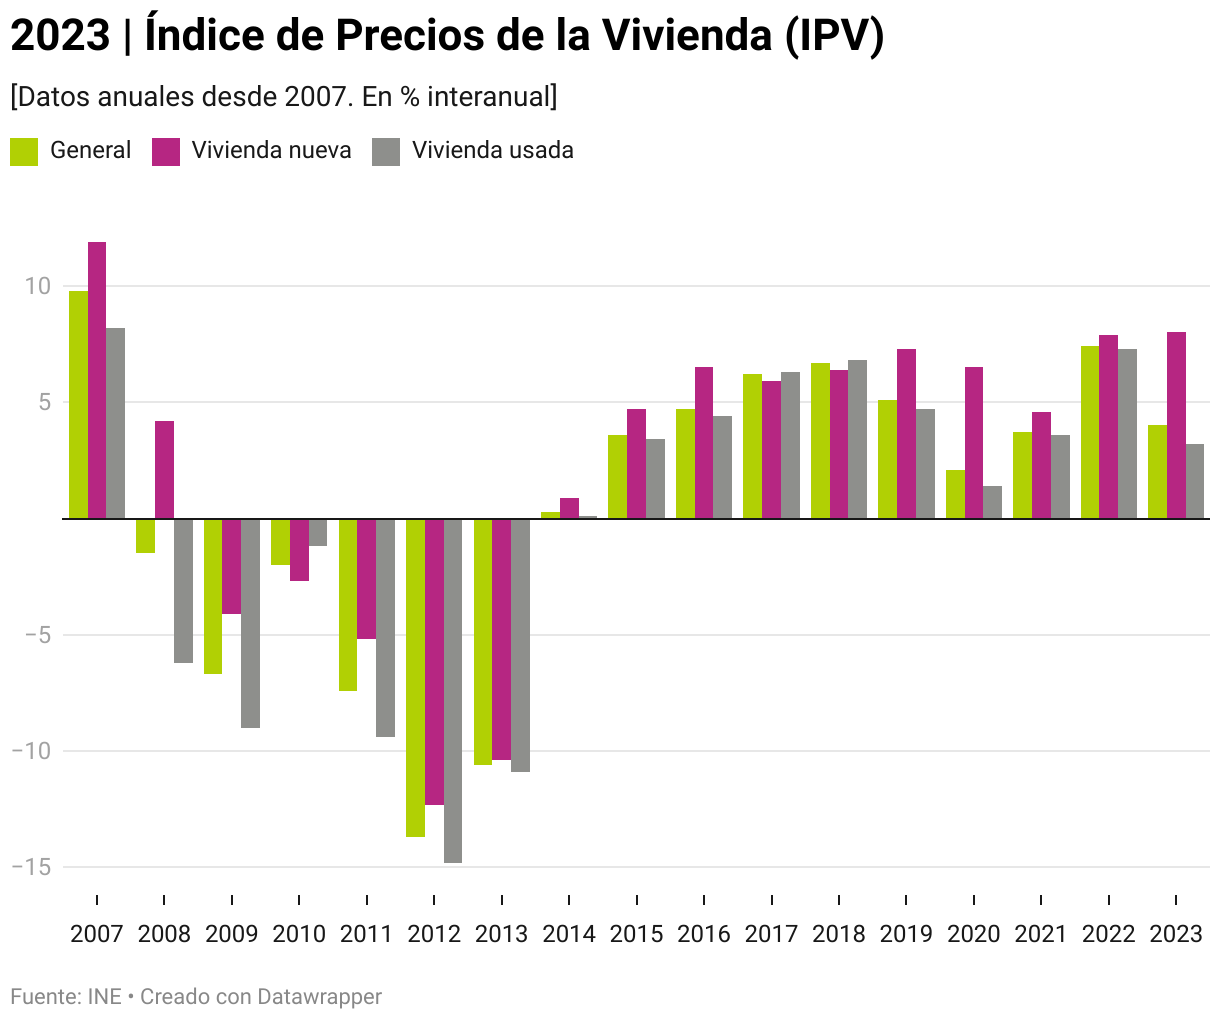
Para Francisco Rodríguez, director de Estudios Financieros de Funcas, el motivo de que el impacto no vaya a ir a mayores es que el euríbor “ya ha hecho buena parte del trabajo por adelantado. El indicador hipotecario anticipa, no sigue. Y una subida de tipos ya esperada no tiene por qué moverlo con fuerza”, aunque ello no significa que no pueda subir en el futuro si hay más incrementos de tipos.
Respecto a cuánto se pueden encarecer las actuales ofertas hipotecarias, Rodríguez también apuesta por un impacto inicial limitado: “Las ofertas siguen siendo muy competitivas, ya que la presión al alza del coste de financiación convive, de momento, con cierta pujanza comercial entre entidades que amortigua el traslado al cliente”, afirma.
Su opinión la comparte Miguel Córdoba, quien recalca que “cuando los bancos ofrecen hipotecas a tipo fijo ya lo tienen en cuenta y hacen sus cálculos para un horizonte de 30 años, siguiendo el comportamiento de las curvas ‘mid swap’. Puede encarecerse un poco el interés de estas hipotecas, pero estaríamos hablando de una o dos décimas”. No obstante, la subida podría ir a más si la política monetaria se vuelve más restrictiva.
En lo referente a la contratación de nuevos préstamos, se espera que la moderación que están reflejando ya los datos oficiales vaya a más sin descartar descensos respecto a 2025, uno de los ejercicios de mayor actividad de los últimos tiempos.
“La concesión de hipotecas se ralentizará. Solo se concederán a los más solventes porque a ellos no les afectan las subidas de los tipos de interés”, indica Julián Salcedo, presidente del Foro de Economistas Inmobiliarios.
Este entorno financiero más exigente llega justo cuando las familias se enfrentan a un gasto extra en la cesta de la compra y las facturas por la inflación, unos salarios estancados y un encarecimiento generalizado del consumo, incluyendo el ocio, la restauración y los hoteles en plena temporada estival. Por ello, recuerda el profesor de EAE Business School, “la planificación financiera, el control del endeudamiento y la capacidad de ahorro seguirán siendo elementos clave para afrontar con mayor seguridad la incertidumbre económica”.
“El problema no son los tipos, es el precio”
Los expertos afirman que la subida de tipos y las que podrían llegar en meses venideros añadirán más presión al mercado inmobiliario y podrían acelerar la ralentización de las compraventas y aminorar la tendencia al alza de los precios, pero no provocar un cambio brusco en ninguno de los dos casos. Por tanto, los futuros compradores se enfrentarán a unas condiciones de financiación cada vez más complicadas, pero a unos precios de la vivienda que no bajarán.
“Unos tipos altos alejan a la demanda natural, por la subida de los que se aplican en las hipotecas. Esto, ante el problema de falta de oferta en este sector, podría lograr cierto equilibrio y contribuir a una moderación en la subida a la que seguimos asistiendo de los precios de las viviendas”, explica Antonio Pedraza, presidente de la Comisión Financiera del Consejo General de Economistas.
También apunta a un panorama similar el profesor de EAE Business School, que insiste en que “los tipos de interés son uno de los factores que más influyen en el mercado inmobiliario, ya que determinan en gran medida la capacidad de financiación de los compradores. Un entorno de tipos más elevados suele reducir la accesibilidad a la vivienda, moderar la demanda y limitar el crecimiento de los precios. Sin embargo, el comportamiento del mercado inmobiliario no depende únicamente de la política monetaria. Factores como la evolución del empleo, la renta de los hogares, la oferta disponible de vivienda y los movimientos demográficos también desempeñan un papel fundamental. Por ello, y aunque unas posibles subidas adicionales de tipos podrían ejercer cierta presión sobre la demanda, no necesariamente implicarían una corrección significativa del mercado inmobiliario. En el contexto actual, es más probable una moderación que un desplome de los precios”.
Quien también descarta una contracción severa del mercado es el director de Estudios Financieros de Funcas. Para Francisco Rodríguez, el giro al alza de los tipos de interés está amortiguado por dos factores: “El crédito más caro enfría teóricamente la demanda de compra, pero el mercado español arrastra un problema de oferta insuficiente que sostiene los precios casi con independencia de los tipos". Por tanto, añade, "el resultado más probable no es una caída de precios”.
El economista Miguel Córdoba, por su parte, señala que el gran problema del mercado no son los tipos de interés, sino el precio de los inmuebles. “Lo que hace tres años valía 250.000 euros ahora vale 400.000 euros. Lógicamente, la cuota se ha incrementado notoriamente, y eso si te dan la hipoteca, porque no hay muchas personas que puedan permitirse adquirir un piso en las zonas de mayor tensión residencial. El precio de los pisos está llegando a unos niveles en los que es muy difícil que los trabajadores de clase media puedan permitirse su compra, amén de que los bancos pueden restringir la concesión de hipotecas de elevado valor a largo plazo, habida cuenta de que la solvencia -no la actual, sino la que tendría que haber durante 30 años- no estaría ni mucho menos garantizada. Por tanto, el problema no es la subida de tipos, sino el nivel de precios por la ausencia de oferta de viviendas que se pongan a la venta”, recalca.
En esa misma línea, el presidente de Foro de Economistas Inmobiliarios cree que los precios de la vivienda están sobrevalorados actualmente entre un 15% y un 20% y que “cada vez están más cerca de tocar techo”. Sin embargo, no espera un descenso de los mismos, sino un crecimiento más moderado. Además de los precios, Julián Salcedo también atisba una ralentización de la producción de viviendas y de las ventas; unas crecientes dificultades para conseguir una hipoteca y un aumento del plazo temporal para cerrar las transacciones de viviendas.
Sin consenso sobre las futuras subidas de tipos
La mayoría de los expertos daba por hecho que el BCE subiría los tipos de interés en la reunión de este 11 de junio, aunque no por los mismos motivos. Algunos creen que ha sido una medida de precaución ante el repunte de la inflación en la eurozona, cuya tasa general alcanzó en mayo el 3,2%, máximos de casi tres años y muy por encima del 1,9% registrado antes del estallido de la guerra en Irán; mientra que otros afirman que hay más factores detrás, lo que justificaría nuevos incrementos adicionales del precio del dinero.
“Como era de esperar, el BCE ha movido ficha subiendo tipos un cuarto de punto, ante la evidencia del repunte inflacionario que ya estamos observando, y que ya estaba descontado por el mercado. La gran pregunta ahora es cómo reaccionará si la inflación sube más de lo esperado y, sobre todo, si va más allá de un repunte puntual por el impacto de la guerra del Golfo. No sería de extrañar que viésemos más subidas después del verano”, afirma Juan Villén, director general de idealista/hipotecas.
Por su parte, Julián Salcedo explica que “el conflicto de Irán no se va a resolver de la noche a la mañana y, aunque así fuera, el daño ya está hecho. No solo es la inflación, también la ruptura de las cadenas de producción y el encarecimiento de los materiales, muy por encima de la inflación. Y sabemos que una vez han subido, ya no bajan”. El presidente del Foro de Economistas Inmobiliarios da por sentado que habrá otro repunte de la tasa rectora y no descarta incluso otro más. “Una subida de 25 puntos básicos en junio, otra después de verano y tal vez una tercera en octubre/noviembre llevarían el tipo de interés al 2,75%, nivel compatible con el endeudamiento y con el crecimiento”, señala.
Para el responsable de Estudios Financieros de Funcas, el BCE no solo ha subido tipos por precaución ante el repunte energético, sino por una razón que merece el primer plano: “Una década larga de dinero gratis ha funcionado como anestesia fiscal. El tipo cero permitió a los Estados refinanciar deuda creciente sin sentir su coste, desactivando el único mecanismo de mercado que disciplina al gasto público. Normalizar tipos es devolverle el precio al riesgo. Subir no es solo combatir la inflación de hoy: es retirar el subsidio implícito que el BCE ha venido concediendo a los soberanos más endeudados y obligar a que la política fiscal vuelva a rendir cuentas. La objeción habitual -que un shock de oferta no se resuelve con tipos- es válida para la inflación, pero pierde fuerza frente a este otro objetivo, que es estructural y no coyuntural”.
Siguiendo esa lógica, Francisco Rodríguez apuesta por más incrementos del precio del dinero y sitúa la tasa rectora en el 2,75% a final de año (lo que supondría dos alzas adicionales de 25 puntos básicos cada una). En su opinión, “el peligro no es pasarse, es quedarse corto y repetir el patrón de detenerse a la primera señal de incomodidad fiscal o política. Un único movimiento simbólico seguido de pausa indefinida sería precisamente la "anestesia" de vuelta. Bastaría para tranquilizar titulares sin restaurar la disciplina”, argumenta.
Otros economistas, sin embargo, se muestran más prudentes y supeditan las subidas all impacto de la guerra en Irán en la economía. Así lo ve el docente de EAE Business School, que manifiesta que el BCE “debería esperar a comprobar cómo evolucionan la inflación y la actividad económica antes de adoptar nuevas medidas”. Aun así, ve posible que haya más incrementos de los tipos de interés en los próximos meses, aunque no contempla un nuevo ciclo intenso de subidas como el vivido entre 2022 y 2023.
El banco de inversión Renta 4 también opina que “el BCE debería ser prudente, con un tono algo ‘hawkish’ para evitar el desanclaje de las expectativas de inflación, pero teniendo en cuenta que no estamos en la situación de 2022”. Entonces al shock de oferta se sumaba un shock de demanda por la salida del covid-19, con mucho mayor estímulo fiscal, una inflación más alta y una política monetaria más laxa. “Hay que evitar replicar los errores del pasado que llevaron a la estanflación. El BCE, bajo la presidencia de Jean-Claude Trichet, subió tipos en 2008 y 2011 para frenar repunte de inflación asociado a petróleo, para luego verse obligado a bajar ante la Gran Crisis Financiera y la crisis de Deuda Europea”, agrega.
Germán García Mellado, gestor de fondos de renta fija en A&G Global Investors, se suma a esta visión y no atisba un nuevo ciclo de subidas agresivas de tipos. De hecho, asegura que el BCE "no tiene motivos para sobrerreaccionar", con el gas europeo sin haber alcanzado los niveles de 2022, unos salarios cada vez más moderados y todavía sin que sean visibles unos efectos de segunda ronda consolidados; y con una economía debilitada en la eurozona, “con menor crecimiento, encuestas más frágiles y condiciones crediticias más restrictivas".
Ronald Temple, estratega jefe de mercados de Lazard, también considera que la hoja de ruta del BCE estará supeditada a la guerra y no descarta ningún escenario. Por un lado, afirma que la subida de los tipos de interés en junio podría representar “el final del ciclo de endurecimiento si las presiones inflacionistas comienzan a remitir rápidamente”. Pero, “si persiste el escenario de conflicto latente, espero dos subidas de tipos por parte del BCE, ya que luchará por evitar cualquier efecto de segundo orden del conflicto en términos de presión inflacionista que se extienda más allá de la energía. Si se reavivan las hostilidades, entonces parecen más probables tres subidas de tipos”, añade.
Quien no espera de momento más movimientos monetarios es Miguel Córdoba, ya que cree que el conflicto en Oriente Medio terminará en cuestión de semanas y que, poco a poco, la situación internacional volverá a la normalidad. Según el economista, “las raíces de la subida del IPC están en un conflicto local y en unas materias primas concretas, el petróleo y el gas. Es evidente que unas subidas permanentes en estas materias primas podrían contaminar todo el proceso productivo y generar una espiral inflacionista, pero eso no se ha producido. Por tanto, estamos ante un problema significativo, pero no como para provocar una crisis mundial o algo parecido”, concluye.
Más inflación y menos crecimiento
En la reunión del Consejo de Gobierno de este 11 de junio, el BCE también ha actualizado sus previsiones macroeconómicas trimestrales. Y sus nuevos cálculos apuntan a una inflación más elevada y un crecimiento económico más modesto de lo que vaticinaba en marzo.
En concreto, los economistas del BCE prevén que la inflación general se sitúe en el 3% en 2026, el 2,3% en 2027 y del 2% en 2028, y que el crecimiento económico se sitúe en el 0,8% en 2026, el 1,2% en 2027 y el 1,5% en 2028. "En comparación con el ejercicio de marzo, los expertos han revisado al alza las proyecciones de referencia para la inflación en 2026 y 2027 debido a una senda más elevada de los precios de la energía, que se espera que se transmita en cierta medida a la inflación de los alimentos, los bienes y los servicios", y han revisado a la baja revisión el aumento del PIB para 2026 y 2027, "debido a un impacto más pronunciado de la guerra en los mercados de materias primas, en las rentas reales y en la confianza". Y añaden que "las perspectivas siguen siendo inciertas, con riesgos al alza para la inflación y a la baja para el crecimiento económico".
La presidenta de la institución, Christine Lagarde, ha asegurado en la rueda de prensa tras el Consejo de Gobierno que "el aumento de los precios de la energía elevará aún más la inflación durante el verano y la mantendrá muy por encima del objetivo hasta la primera mitad de 2027". Según la mandataria francesa, "la guerra en Oriente Medio sigue siendo una importante fuente de incertidumbre. Cuanto más tiempo permanezcan elevados los precios de la energía, mayor será la probabilidad de que impulsen una inflación más amplia a través de efectos indirectos y de segunda ronda. Por ello, seguiremos vigilando de cerca la magnitud y la persistencia del aumento de los precios de la energía, y cómo se traslada a la fijación de precios y salarios, las expectativas de inflación y la dinámica económica general".
Sigue toda la información inmobiliaria y los informes más novedosos en nuestra newsletter diaria y semanal. También puedes seguir el mercado inmobiliario de lujo con nuestro boletín mensual de lujo.



Lo más leído




Para poder comentar debes Acceder con tu cuenta