Pagar una vivienda en alquiler consume el 39% de los ingresos netos de una familia media en España, mientras que el pago de la cuota mensual de la hipoteca supone el 30%, sin tener en cuenta el ahorro previo necesario para obtener la financiación, según datos de idealista del tercer trimestre de 2026. La media de la tasa de esfuerzo nacional se mantiene en niveles elevados, superando en el caso del arrendamiento los umbrales que los expertos consideran razonables. Hasta cuatro capitales, Palma, Madrid, Málaga y Barcelona, cuentan con tasas que superan el 30% en ambos mercados.
Acceder a una vivienda en alquiler consume el 39% de los ingresos netos de una familia media en España. Para la compra, la proporción cae de forma notable hasta el 29% (sin considerar el ahorro previo necesario para obtener financiación), según el estudio de idealista con datos del segundo trimestre de 2026. El encarecimiento de los precios derivado de la escasez de oferta explica que el esfuerzo tanto en alquiler como en compra se mantenga en niveles muy elevados. Cuatro capitales superan los umbrales que los expertos consideran como razonables en ambos mercados: Palma, Madrid, Málaga y Barcelona
El acceso a la vivienda es más complicado para las personas solteras. Según un análisis de idealista, comprar la tipología más económica, el estudio, exige ingresar un mínimo de 20.920 euros netos anuales de media en España, cifra que se eleva por encima de 30.000 euros en capitales como Madrid, Palma o Bilbao, y sin contar con los ahorros previos necesarios para conseguir una hipoteca. En el caso de alquilar, los ingresos medios ascienden hasta los 34.000 euros en el conjunto del país, pero alcanzan los 44.000 euros en Barcelona, Madrid y Palma. A cierre del primer trimestre, Guadalajara era la ciudad más asequible para comprar y Ciudad Real, para arrendar.
El encarecimiento de los precios derivado de la escasez de oferta explica que la tasa de esfuerzo tanto en alquiler como en compra se mantenga en niveles elevados. Lo peor se lo lleva el arrendamiento, que consume el 35% de los ingresos netos de una familia media en España, frente al 25% de los ingresos en el caso de la compra, sin considerar el ahorro previo necesario para obtener financiación, según el estudio de idealista con datos del primer trimestre de 2026. En Palma, Málaga, San Sebastián y Madrid se destina más del 30% de los ingresos familiares tanto para comprar como para alquilar.
La escasez de oferta de viviendas en España, sobe todo en los grandes núcleos urbanos y en áreas costeras, ha provocado que el precio de la vivienda continúe en aumento durante los últimos años. Por este motivo, el presupuesto medio destinado a la compra de vivienda en España se ha incrementado un 15% respecto al año anterior, pasando de 174.641 euros en 2024 a 200.738 euros en 2025, según los datos del último estudio elaborado por Unión de Créditos Inmobiliarios (UCI). Descubre cuánto se destina en cada comunidad autónoma.
El porcentaje de ingresos del hogar necesario para acceder a una vivienda creció durante el segundo trimestre del año hasta el 24% de media en el caso de la compra y hasta el 38% en el caso del alquiler, según idealista. La falta de oferta y el consiguiente incremento de los precios es la principal causa de que el esfuerzo para adquirir una casa o arrendarla se haya incrementado, superando ampliamente los límites recomendados por los expertos en el caso del alquiler. Hasta nueve capitales exigen más del 30% de los ingresos familiares para el pago del alquiler y solo cinco lo superan en venta.
El porcentaje de los ingresos del hogar necesario para acceder a una vivienda en el primer trimestre de 2025 creció un punto anual en cada mercado, hasta el 23% en la compraventa y hasta el 36% en el caso del alquiler, según idealista, este último por encima de la recomendación de los expertos. Hasta 10 capitales exigen más del 30% de los ingresos familiares para el pago del alquiler frente a las cuatro que superan ese umbral en la compra de vivienda, donde destacan Madrid, Málaga, Palma y San Sebastián, al contar con altas tasas de esfuerzo en ambos mercados.
El problema del acceso a la vivienda en España y el esfuerzo necesario que deben hacer los hogares para pagar una hipoteca o un alquiler tiene a los bajos salarios como el principal factor, ya que los precios están en línea con el promedio europeo y de la OCDE, mientras que los sueldos están muy por debajo. El economista Miguel Córdoba critica la escasa apuesta por la vivienda social en el mercado doméstico en los últimos 15 años y la pasividad de los sucesivos Gobiernos. "Si la gestión de Rajoy fue mala en el tema de vivienda, la de Sánchez está siendo peor, porque no ha hecho nada. Estamos ante una tormenta perfecta y parece que no estamos en las mejores manos", asegura el experto.
El porcentaje de los ingresos del hogar necesario para acceder a la compra de una vivienda creció hasta el 23% y se disparó hasta el 36% en el caso del alquiler durante el último año, según datos de idealista del cuarto trimestre de 2024. La falta de oferta y el consiguiente incremento de los precios es la causa de que el esfuerzo para ser propietario o inquilino se haya incrementado, superando ampliamente los límites recomendados por los expertos en el caso del alquiler. Hasta 12 capitales exigen más del 30% de los ingresos familiares para el pago de la renta y cinco las que superan ese umbral en la vivienda en propiedad.
El porcentaje de los ingresos del hogar necesario para acceder a una vivienda creció hasta el 23,1% en el caso de la compra y hasta el 35,7% en el caso del alquiler durante el último año, según un estudio publicado por idealista basado en los datos del segundo trimestre de 2024. La falta de oferta y el consiguiente incremento de los precios es la causa de que el esfuerzo para alquilar haya alcanzado el máximo recomendado por los expertos con un incremento de cuatro puntos en el último año.
El porcentaje de ingresos de los hogares necesario para acceder a una vivienda durante este primer trimestre creció hasta el 22,6% en la compraventa y hasta el 34,5% en el caso del alquiler, según un estudio de idealista. La falta de oferta unida a una alta demanda y el consiguiente incremento de los precios son la causa de que este esfuerzo haya repuntado en el último año. Hasta ocho capitales exigen más del 30% de los ingresos familiares para el pago del alquiler y cinco de ellas también lo superan en venta: son Palma, San Sebastián, Málaga, Madrid y Barcelona.
El porcentaje de los ingresos del hogar necesario para afrontar la compra o el alquiler de una vivienda aumentó durante los últimos cuatro años en prácticamente todas las capitales españolas, según un estudio realizado por idealista analizando las tasas de esfuerzo del primer trimestre de 2019 y de 2023. A pesar de que el esfuerzo exigido para alquilar creció en ocho de cada 10 capitales, a nivel nacional la tasa se redujo en tres puntos, pasando de un 33% a un 30%. Para la compra, en cambio, se incrementó en cuatro puntos, pasando del 16% al 20%.
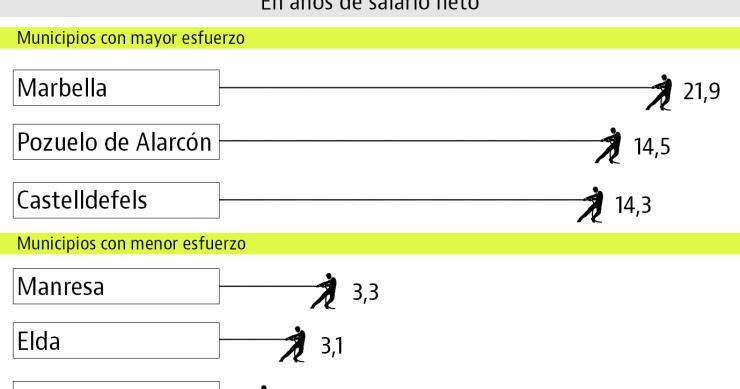
Entre enero y marzo de este año, los costes relacionados con la construcción de vivienda de obra nueva se encuentran en los 1.182 euros/m2, lo que supone un incremento del 6,87% si lo comparamos con el mismo periodo de 2022. Según el Informe de Tendencias del Sector Inmobiliario de Sociedad de Tasación para el primer trimestre de 2023, la ratio de construcción sobre rasante se ha situado en 1.023 euros/m2, mientras que el de bajo rasante alcanzó los 409 euros/m2. Asimismo, se hace necesario 7,7 años de salario íntegro para poder comprar una vivienda.
El esfuerzo económico que debe realizar un ciudadano medio para comprar una vivienda se ha reducido en la mayor parte de España. Según Sociedad de Tasación, en el cuarto trimestre de 2022 era necesario destinar 7,6 años de sueldo íntegro para la compra de vivienda, dos décimas menos que un año antes. Baleares es la región con el dato más alto (16,4 años), mientras que Comunidad Valenciana es la única donde se ha producido un incremento interanual. Madrid y Castilla y León también rompen la tendencia generalizada, aunque en su caso el esfuerzo se mantiene estable.
Los últimos datos de las tasas de esfuerzo familiar del tercer trimestre de idealista para hacer frente al pago de las rentas mensuales del alquiler o de una cuota hipotecaria han dejado un escenario más complicado. El encarecimiento de la financiación ha provocado que, frente a hace un año, los hogares tengan que hacer ahora un mayor esfuerzo para poder comprar que para alquilar una vivienda en 35 capitales, pero la tasa para el arrendamiento sigue siendo más alta en todas las ciudades, salvo en A Coruña, San Sebastián, Palma y Pamplona.
Las familias tienen que hacer un menor esfuerzo financiero para la compra de una vivienda que el que necesitaban hace un año en todas las provincias españolas, excepto en Barcelona, Baleares y Madrid, donde se ha incrementado ligeramente. Así se desprende de un estudio elaborado por idealista, tras cruzar los precios de venta de marzo de 2022 y la estimación de ingresos familiares en esa misma fecha.
Por primera vez desde finales de 2014, el esfuerzo que deben realizar los inquilinos para pagar su renta de alquiler al mes tiene un coste menor que todos los gastos asociados a la hipoteca que tiene que asumir un propietario en Reino Unido.
Los ciudadanos con una hipoteca tuvieron que dedicar de media el 30% de su sueldo mensual a pagar la cuota hipotecaria, según los datos de los registradores del primer trimestre del año. El mayor esfuerzo salarial se sigue dando en Baleares (44,7%), seguido por Madrid (35,4%) y Cataluña (33,4%), que suma ya 16 meses consecutivos al alza.
El portal inmobiliario Casaktua analiza en un estudio el esfuerzo salarial que deben hacer los solteros a la hora de comprar una vivienda. Según sus datos, una persona sola debe destinar una cuarta parte de sus ingresos a la compra, aunque ese porcentaje difiere según la región. Baleares es la menos accesible con un 42%, mientras que en Castilla-La Mancha y La Rioja el esfuerzo cae por debajo del 20%.
La superficie de una vivienda y su estado no son los únicos factores que determinan el precio de compra: su ubicación es clave, sobre todo a la hora de medir el porcentaje de sueldo necesario para pagarla. Según los expertos, el esfuerzo financiero para adquirir una casa no debe superar el 30% de los ingresos brutos anuales de las familias. Repasamos con los datos de la tasadora Tinsa cuáles son los distritos de Madrid, Barcelona, Valencia, Sevilla y Zaragoza donde la hipoteca se come más y menos salario.
Si te preguntan en qué ciudad crees que es más caro comprar una vivienda, seguro que muchos responderán que Tokio, París o Nueva York. Sin embargo, por los salarios medios que se ganan en Los Ángeles, Hong Kong o Sídney, que no son nada bajos, copan el ranking de urbes donde es más complicado y caro adquirir una casa.
El mercado de la vivienda se va sacudiendo poco a poco los efectos de la fuerte crisis económica que asoló el país. En el mes de mayo el precio de la vivienda usada subió un 7,8% interanual, hasta situarse en 1.645 euros el m2, según datos de idealista. Sin embargo, en cada ciudad el ritmo de crecimiento es distinto. Y lo más importante es conocer el esfuerzo financiero que se debe hacer para comprar una casa.
"Nadie debería destinar más del 30% de sus ingresos a pagar la hipoteca". Así lo afirmó en 2014 Beatriz Corredor, actual directora de relaciones institucionales del Colegio de Registradores y ministra de Vivienda entre 2008 y 2010. Tres años después de su entrevista en idealista/news, y de una mejora de las condiciones de accesibilidad, los hipotecados de Madrid, Cataluña y Baleares aún tienen un endeudamiento excesivo y destinan más del 30% de su salario a pagar la cuota mensual. La media nacional se encuentra en un esfuerzo salarial del 28,2% con una cuota media de 536 euros.
En el primer trimestre del año, una familia debía destinar 6,46 años de su renta bruta para poder adquirir una vivienda según los datos del Banco de España. Se trata del dato más elevado desde el último trimestre de 2012, cuando el esfuerzo se situó en 6,6 años. Aun así, sigue lejos del récord de 9,02 años alcanzado a mediados de 2007. El regulador también asegura que los hogares dedican casi un tercio de su sueldo a pagar su casa.
¿Ha tocado fondo el mercado inmobiliario? Esta ha sido la ‘pregunta del millón’ a lo largo de 2014. La respuesta es incierta.
Recibe nuestras últimas noticias en tu correo electrónico Suscribirse