La compraventa de viviendas cerró el año pasado en 531.627 transacciones, un 15,4% interanual más.
A pesar de que los avances tecnológicos están simplificando muchos procesos administrativos y bancarios, en el terreno hipotecario todavía hay inconvenientes difíciles de salvar. Los expertos reconocen las virtudes de hacer la solicitud y recibir el visto bueno al crédito por parte del banco vía Internet, aunque recuerdan que a partir de ahí el proceso puede ser largo y farragoso: el cliente debe encargarse de digitalizar toda la documentación y en la inmensa mayoría de los casos necesita un interlocutor directo que le resuelva las dudas.
El Tribunal Supremo ha dado en esta ocasión la razón a un banco en un caso de cláusulas suelo. Avala la validez de los contratos entre el banco y el cliente afectado por las 'suelo' de reducir dicha cláusula a cambio de no ir a juicio siempre que haya habido transparencia. En concreto, el cliente renunció a las acciones judiciales a cambio de que Ibercaja rebajara la cláusula suelo del 5% al 2,25%.
Un juzgado de Navarra ha declarado abusivas y, por ende, nulas, varias cláusulas de una hipoteca, entre las que está la cláusula suelo, los gastos hipotecarios y la de afianzamiento. En esta sentencia, la primera en la región que tumba un aval hipotecario y libera a los padres de esta atadura, obliga al banco a quitar del registro mercantil la carga hipotecaria que pesaba sobre el inmueble. Este caso podría abrir un nuevo frente al sector financiero y motivar nuevos procesos judiciales.
El crédito al consumo fue el protagonista del mercado en 2017: creció casi un 19% interanual, mucho más que los préstamos para la compra de vivienda o los créditos a las empresas. En total, y según los datos del servicio de estudios de Bankia, la banca prestó 42.412 millones de euros a las
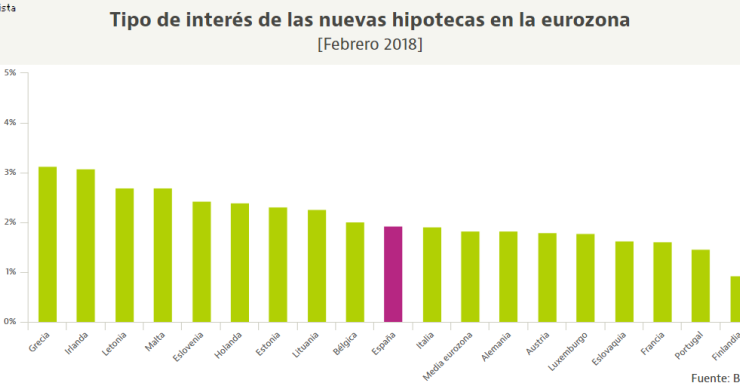
Grecia e Irlanda lideran el ranking de la región de la moneda común en lo que se refiere a los intereses de los préstamos para la compra de vivienda. Según los datos del Banco Central Europeo (BCE), las hipotecas de ambos países se están firmando a un tipo medio superior al 3%, muy por encima de la media de la eurozona (1,84%). En Bélgica, Holanda y los países del Este la media supera el 2%, mientras que en España se sitúa en el 1,94%, por encima de las grandes potencias. El paradigma sigue siendo Finlandia, con un 0,93%.
Continúa la lucha en la contienda de los gastos de hipoteca. Esta vez, la Audiencia de Las Palmas ha dictado una sentencia que establece que el banco debe asumir los gastos relativos a notaría, registro, gestoría y tasación y el cliente, por su parte, los impuestos.
Pese a que lo peor de la crisis ha pasado para la mayoría de países de Europa, los efectos de la misma aún se siguen notando en el número de créditos dudosos y que aún no han sido devueltos. Es el caso de Grecia, el 46,6% del total de préstamos concedidos eran dudosos.
El regulador del sector financiero vigila muy de cerca el mercado hipotecario y está poniendo el foco en la transparencia en la comercialización, el adecuado cálculo y reporte de la TAE, la aplicación de las condiciones contractuales y las medidas de protección de deudores hipotecarios sin recursos. Este control se produce ante la llegada de la nueva ley hipotecaria.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha terminado el tercer mes del año en el -0,191%, el mismo nivel que marcó en febrero y que se trata del más bajo de la historia. El índice lleva ya más de dos años por debajo del 0% y los expertos no esperan cambios significativos a corto plazo. Mientras tanto, las cuotas de las hipotecas variables seguirán abaratándose.
Los extranjeros cada vez compran más casas en España. Solo durante el año pasado, se realizaron más de 61.000 operaciones, la cifra más alta de la historia según los datos de los Registradores. A pesar de que la mayoría contratan el préstamo hipotecario en sus países de origen, muchos optan por firmarlo en nuestro país. Repasamos cómo funciona el proceso, qué bancos son los más activos en estas operaciones y los requisitos que suelen exigir.
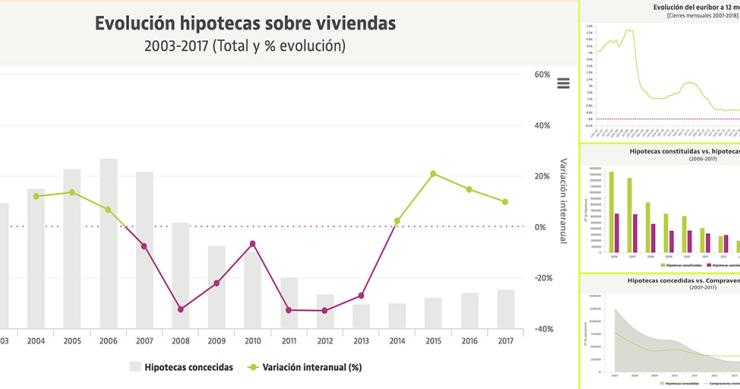
El sector de la vivienda se normaliza tras pasar lo peor de una crisis económica que nadie se esperaba allá por 2007. Con los datos de cierre de 2017, analizamos cómo se encuentra el mercado hipotecario frente al pico de la burbuja de la vivienda.
Los juzgados provinciales especializados en cláusulas abusivas recibieron casi 154.000 reclamaciones de los consumidores contra los bancos en sus primeros siete meses de actividad, de las que solo han dictado 9.326 sentencias o, lo que es lo mismo, un 6%. En 98,3% de los casos resueltos han dado la razón a los usuarios. En 22 provincias los bancos han perdido todos los juicios, mientras que los juzgados de Asturias y Madrid son los que acumulan más resoluciones.
Un tribunal ha dictaminado que la entidad financiera no tiene que pagar las costas judiciales del proceso, pese a que el juez dé la razón al demandante, en caso de que el particular haya rechazado la vía extrajudicial para negociar las cláusulas abusivas.
El número de ejecuciones hipotecarias iniciadas sobre viviendas en 2017 se redujo un 34,2% interanual hasta las 27.171 unidades, lejos de las más de 70.000 que se registraron en 2014.
El Alto Tribunal ha concretado quién y cómo se paga el impuesto de Actos Jurídicos Documentados (AJD) que se devenga por la constitución de un préstamo con garantía hipotecaria. El tributo debe abonarlo el cliente, mientras que los documentos notariales se reparten al 50% y las copias, quien las solicite. Sin embargo, aún se pueden reclamar gastos como el Registro de la Propiedad, los honorarios del notario, la parte proporcional al timbre, las copias no solicitadas o los intereses de demora del AJD.
Muchos bancos cobran a los clientes un interés determinado por abrir el préstamo hipotecario y por cancelarlo de forma anticipada. Sin embargo, en el mercado encontramos varias ofertas libres de comisiones. Según los datos de idealista/hipotecas, las cinco variables a 30 años más competitivas actualmente las ofrecen Ibercaja, Abanca, ING, Bankia e Hipotecas.com. Repasamos las principales características de cada hipoteca.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha terminado el segundo mes del año con una media del -0,191%, el nivel más bajo desde que existen datos. Tras el leve repunte del arranque del ejercicio, vuelve a retomar la senda de las caídas para alegría de los hipotecados. Ahora bien, los expertos esperan cambios de rumbo a lo largo de 2018.
El Alto Tribunal ha inclinado la balanza a favor de los bancos en la pugna sobre en quién debe recaer el pago del impuesto de constitución de la hipoteca. Así, los Actos Jurídicos Documentados (AJD) los abonará el cliente, mientras que el impuesto notarial se repartirá al 50% y las copias de la hipoteca deberá pagarlas quien las solicite. A la espera de la sentencia íntegra, los expertos lamentan el resultado, aunque recuerdan a los hipotecados que pueden reclamar cerca de la mitad de los gastos.
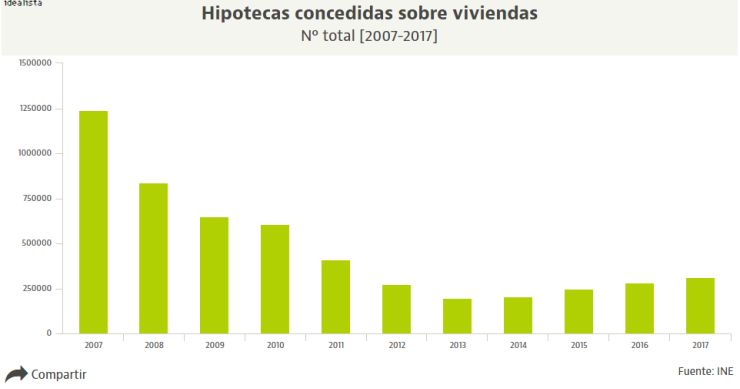
El año pasado se formalizaron 310.096 préstamos para comprar vivienda, un 9,7% más que en 2016. Se trata de la cifra más elevada desde 2011, según los datos del INE, que muestra el proceso de normalización en el que se encuentra el mercado hipotecario. El tipo fijo se ha consolidado por encima del 30% de las nuevas operaciones, mientras que el importe medio de los préstamos marca máximos desde 2010.
Durante 2017, los consumidores presentaron 40.170 reclamaciones al supervisor bancario, de los que el 81% fue sobre préstamos hipotecarios. Las entidades duplicaron el porcentaje de rectificaciones, con BBVA a la cabeza, y ya roza el 60%.
El Tribunal de Justicia de la Unión Europea no ha tardado en admitir a trámite la cuestión prejudicial planteada por un juzgado de Barcelona relativa al índice IRPH en las hipotecas.
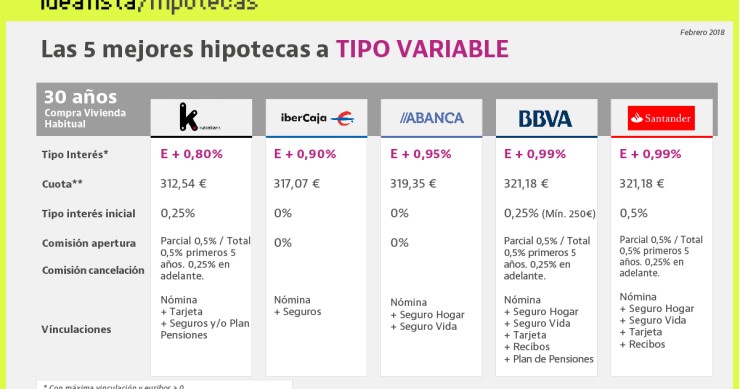
Los bancos mantienen en su oferta comercial unas condiciones favorables para quienes buscan una hipoteca. En febrero, los cinco préstamos a 30 años para la compra de una vivienda más destacados según los datos de idealista hipotecas son los de Kutxabank, Ibercaja, Abanca, BBVA y Santander. Todos ellos establecen un diferencial inferior al 1%, aunque la mayoría aplica un interés superior para los primeros meses de vida del crédito, y establecen una serie de vinculaciones a los clientes. Resumimos las características de cada oferta.
Un juzgado de Barcelona ha elevado una cuestión prejudicial ante el Tribunal de Justicia de la Unión Europea (TJUE) para aclarar la validez de las hipotecas ligadas al IRPH. La consulta se produce dos meses después de que el Tribunal Supremo declarara que el uso de este índice en los contratos hipotecarios no es de por sí opaco ni abusivo, cerrando así la puerta a las reclamaciones masivas por parte de los usuarios.
Hipotecarse no solo es una cosa de jóvenes. Los bancos permiten a los potenciales compradores de más edad pedir un préstamo para comprar una vivienda siempre y cuando se den algunas condiciones. Por ejemplo, que la edad del solicitante, sumada al plazo de la hipoteca, no exceda los 75 años, aunque hay algunas entidades que sitúan el límite en 80 años. A ello hay que sumar los requisitos habituales, como que el valor del préstamo no supere el 80% del precio de compra de la casa o que la cuota de la hipoteca no supere un tercio de los ingresos mensuales.
Recibe nuestras últimas noticias en tu correo electrónico Suscribirse