
Las principales inmobiliarias de España quieren desprenderse lo antes posible de las viviendas y para ello han tenido que rebajar los precios. Como consecuencia, tanto metrovacesa como realia, de las pocas empresas que precisan claramente en sus resultados sus márgenes, han visto reducidoS sus márgenes brutos sobre venta de viviendas en 2009, es decir, han tenido que sacrificar los beneficios para liquidar sus inmuebles
Según los resultados enviados a la cnmv por metrovacesa, la firma asegura que vendió 1.193 viviendas, con las que logró unos ingresos de 312,5 millones de euros. Los costes de esas ventas fueron de 290,4 millones de euros, con lo que su margen quedó en el 7,1%, lejos del 30% que alcanzaron en 2008 con la venta de 1.420 unidades o el máximo reciente de 37,9% que logró en 2006 tras vender 2.538 casas
Metrovacesa puntualiza que el margen bruto del pasado año podría haber sido del 9,9%, en lugar del 7,1%, si no se contara con el efecto de la dación en pago a menor precio. Y es que la inmobiliaria formalizó con distintas entidades financieras escrituras de transmisión de activos inmobiliarios, mediante los cuales se amortizaron los saldos vivos de determinados préstamos y créditos (dación en pago)
En una entrevista para idealista news, el director comercial de metrovacesa, Ignacio Ramírez , Ya adelantó el pasado mes de diciembre que con los descuentos en los precios de sus viviendas los márgenes se habían reducido bastante, para liquidar cuanto antes los activos, es decir, que la rentabilidad obtenida con la venta de viviendas se había visto mermada. Por otro lado, algunos afirman que al menos la inmobiliaria está vendiendo con algo de beneficio gracias a la política de respeto de márgenes llevada a cabo en el pasado
En cambio, realia ha vendido más viviendas en 2009 que en 2008, 520 unidades, lo que supone un 106,2% más, gracias a una política de precios a la baja. Según señala la compañía en sus resultados correspondientes a 2009. Esta estrategia de descuentos iniciada en 2008 y potenciada en 2009 ha acelerado el ritmo de venta de viviendas, para reducir la cartera de casas terminadas, y para ello también ha renunciado a las plusvalías en las ventas
Los márgenes brutos por desprenderse de las 520 viviendas fue anecdótico, del 0,5%, mientras que en 2008 el margen obtenido fue del 16,5%. En opinión de la propia inmobiliaria, en este anecdótico margen ha influido la menor aportación de la compañía en el sector residencial
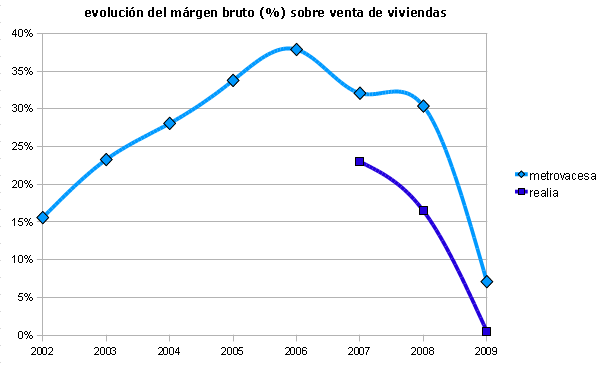
*Nota: se muestran datos desde la salida a bolsa de las inmobiliarias
¿Y qué hay del resto de inmobiliarias cotizadas?
Los resultados de colonial, cuya actividad en el área residencial es ya residual, tienen un extraño efecto. En 2009 el margen bruto alcanzó el 18% frente al 15% en 2008. Los datos no llegan por un aumento de ventas, sino por un recorte en los gastos. Así, en 2009 ingresó 93,2 millones de euros, frente a los 185,9 millones del año pasado. Los gastos asociados a dichas ventas quedaron el pasado año en 76,2 millones, un 52% menos que en 2008
El resto de inmobiliarias no publican estos datos en sus resultados anuales. Martinsa-fadesa o afirma omiten los márgenes brutos obtenidos por la venta de viviendas y sólo publican el número de viviendas vendidas. Así, martinsa-fadesa, en concurso de acreedores, se desprendió de 1.942 unidades, mientras que en 2008 vendió 2.327 casas
Por su parte, afirma escrituró un total de 426 viviendas en 2009 casi la mitad que en 2008, cuando se escrituraron 980 casas. Parquesol aún no ha remitido a la cnmv información sobre los resultados de 2009
Lo más leído



Lo más destacado



43 Comentarios:
Nos hemos cargado el progreso de un pais a base de ladrillos. Cualquier inversor en España
¿Para que iba a invertir en industria, crear empresas, valor añadido, i+d o algo similar si revendiendo ladrillos se forraba de forma casi garantizada?
Datos de Tinsa
El precio de la vivienda baja un 5,5% internanual en febrero
Publicado el 09-03-2010 , por Expansión/Agencias
El precio de la vivienda bajó un 5,5% internanual en febrero, según el Índice de Mercados Inmobiliarios Españoles (IMIE) elaborado por la tasadora Tinsa. Este índice refleja "un cierto grado de estabilización del descenso interanual", ya que la caída del 5,5% es la misma que la registrada en enero, indica la tasadora.
Consejo de sabios de Expansión: ¿Cuándo saldremos de la crisis?
Publicado el 09-03-10 , por Expansión
España tardará en salir de la crisis y sus perspectivas de crecimiento son muy modestas, ya que no existen factores que estimulen su economía. Además, tiene un riesgo: la elevada probabilidad de que aumente su prima de riesgo país.
Así lo pusieron de manifiesto los expertos reunidos en el Consejo Asesor de EXPANSIÓn y Actualidad Económica el 24 de febrero, en el que analizaron las perspectivas de la economía española. José Luis Feito, presidente de ASETA; césar Molinas, socio de Multa Paucis; y Aristóbulo de Juan, ex director general del Banco de España, realizaron las presentaciones a las que siguió el debate.
Entidades bancarias
Las razones básicas de que ese deterioro efectivo no se haya manifestado, al menos de forma plena, en las cuentas de las entidades están siendo:
- La refinanciación de préstamos con capitalización de intereses, una prácticas que puede llevar a provisiones insuficientes y a que tales intereses se computen con ingresos financieros reales.
- La dación en pago de inmuebles –a veces mediante su compra por filiales de la entidad de crédito acreedora o mediante operaciones swap– y la valoración de tales inmuebles por su valor de tasación, con una provisión del 10% cuando los inmuebles se reflejan en el balance de las entidades de crédito, y de un 10% adicional si al cabo de un año siguen en balance. Tales ajustes no reflejan probablemente la caída efectiva de precios.
Como enseña la experiencia internacional, “los peores créditos de un banco nunca figuran como morosos”, lo que permite que no sean objeto de provisión y puedan seguir generando teóricos ingresos. A juicio de algunos, los activos dañados pueden más que doblar, especialmente en las entidades menos solventes, la morosidad media declarada del 5%.
La política de refinanciaciones al sector inmobiliario ha evitado que muchas empresas se vieran abocadas al concurso de acreedores. También está retrasando el inevitable ajuste del precio de la vivienda, que, según algunos, necesitará reducirse en promedio, como poco, al menos un 20% adicional respecto a los precios actuales. Esa reducción de precios pudiera, no obstante, ir seguida de una lenta recuperación futura, a lo largo de los próximos 8 o 10 años.
Corbacho aconseja tener un plan privado de pensiones que complete la prestación pública
Publicado el 09-03-2010 , por Agencias
El ministro de Trabajo e Inmigración, celestino Corbacho, dijo hoy que aconseja a los trabajadores tener un plan de pensiones que complete el sistema público, no porque éste vaya a tener problemas y no vayan a poder cobrar, sino para compensar la pérdida de ingresos que se produce al jubilarse.
Mapa inmobiliario: dónde hay más diferencia entre alquilar y comprar
En más de una ocasión se habrá planteando esta cuestión: comprar una vivienda o alquilarla. En España, desde la década de los años 60 se ha fomentado fiscalmente la adquisición y la cultura de la propiedad está muy instalada. Sin embargo, el parón que ha supuesto esta crisis en el sector inmobiliario ha llevado a muchos a explorar el mercado del alquiler. ¿Cambiará este contexto en algo el perfil del mercado inmobiliario a medio plazo? ¿Se volverán las tornas y el arrendamiento ganará adeptos? ¿Cambia la situación en función de la Comunidad Autónoma?
En todas las regiones la adquisición es más cara que el alquiler. Pero a pesar de este punto común, hay importantes diferencias. Hay siete comunidades en las que la cuota de la hipoteca supera a la del arrendamiento en más de un 50%. Es decir, en estas regiones la propiedad puede perder cierto atractivo. Las mayores distancias se registran en el País Vasco (donde comprar es un 66,5% más caro que alquilar), Cantabria (65,6%), Galicia (63,9%), La Rioja (63,8%), Extremadura (62,9%), Castilla y León (55,7%) y Navarra (54,4%).
Con un encarecimiento del precio de compra respecto del de alquiler por debajo del 50% se sitúan las diez comunidades restantes. Entre éstas, las menores distancias se producen en Canarias (27,9%), Baleares (32,7%), Madrid (37%), Murcia (38,7%) y Cataluña (41,3%). En estas zonas el arrendamiento pierde encanto porque no resulta mucho más barato que la compra.
La lista se completa con Valencia (42,4%), castilla La-Mancha (42,4%), Andalucía (44,0%) Aragón (46,1%) y Asturias (49,8%).
Las zonas más caras y baratas para comprar
Según estos datos, las comunidades donde más recursos requiere la compra de una vivienda son País Vasco (con una hipoteca media de 1.659 euros), Madrid (1.364), cataluña (1.316), Cantabria (1.140) y Navarra (1.137).
En el lado opuesto, las regiones en las que menos esfuerzo económico supone el préstamo son Extremadura (1.717 euros), Murcia (1.754), Castilla La Mancha (1.793), valencia (1.816) y Canarias (1.824).
Según el colegio de arquitectos el número de visados de obra nueva en 2008 fue de 252000 unidades, y resulta que durante 2009, metrovacesa vendió 1193 viviendas y realia 520.
Pues menudo exitazo de ventas, y eso que son dos de las inmobiliarias más grandes de España.
Las 250000 viviendas restantes las debió vender la inmobiliaria de mi tio el del pueblo.
De menos de 100 millones de beneficio en 2002 a casi 1800 en 2006.. No está nada mal. Y de repente una caida continua de beneficios.
¿No habría sido mejor un crecimiento mas progresivo? Pues no, el pelotazo es el pelotazo.
Y ahora la culpa es "de los demás", incluyendo a gobierno, bancos y clientes. Pero lo cierto es que no les he visto quejarse en el periodo 2002-2006.
Saludos
Que burbuja? que crisis? restaurantes llenos...
Las bolsas se van para arriba,con bush u Obama siempre mandan los mismos golfos: los grandes bancos corruptos.
A se me olvidava decirte, todos hechos por mi (autopromocion) asi que con los margenes que se tiene en la venta te haces a la idea de lo baratitos que me ha salido hacerlos y la rentabilidad que les saco.
Para poder comentar debes Acceder con tu cuenta