Santander baja el interés de sus hipotecas variables
La entidad ha activado una oferta hasta final de mes basada en la mejora de las condiciones de los préstamos variables para la compra de vivienda. Durante los primeros seis meses, el cliente debe pagar un interés del 1,98%, mientras que a partir de entonces el tipo que aplica el banco es euríbor + 0,88% si el cliente domicilia la nómina y contrata los seguros de hogar y vida, entre otros requisitos. Esta hipoteca se puede contratar a 30 años y permite financiar hasta el 80% de la vivienda.

Las opciones que da Cajasur a los clientes para conseguir su hipoteca variable más barata
La entidad está comercializando un préstamo para la compra de vivienda con un tipo de interés del 1,45% durante el primer año que luego se reconvierte en euríbor + 0,89%. Para poder optar a esas condiciones, los clientes deben aplicarse bonificaciones, como domiciliar la nómina, utilizar las tarjetas de Cajasur o contratar seguros, desde el de hogar o vida hasta el seguro de salud o el del coche. También rebaja el interés por abrir un plan de pensiones y realizar aportaciones periódicas o ser menor de 36 años. Esta hipoteca tiene comisión por cancelación y permite financiar hasta el 80% de la vivienda habitual.
Evo Banco abarata sus hipotecas variables y mixtas: así queda su nueva oferta
Evo Banco da una vuelta de tuerca a la guerra hipotecaria con la mejora de su oferta a tipo variable y mixto, siguiendo los pasos de Bankinter y BBVA. Así, la hipoteca variable establece un tipo de interés del 1,15% durante el primer año, que pasa a euríbor + 0,79% a partir de entonces, unas condiciones similares a las de los préstamos mixtos. El cliente debe domiciliar la nómina y el contratar el seguro de hogar, aunque se ahorra las comisiones.
Evo Banco simplifica su hipoteca variable: esta es su oferta sin comisiones y 100% online
Este préstamo a tipo de interés variable para la compra de vivienda es uno de los mejores del momento, pese al cambio de condiciones que ha aplicado la entidad en los últimos meses. Permite financiar hasta un 80% de la vivienda habitual, no tiene comisiones, se puede contratar online y establece bonificaciones por domiciliar la nómina y contratar los seguros de hogar y vida. Si el cliente cumple estas condiciones, el tipo de interés se sitúa en euríbor+1,85% durante el primer año y pasa a euríbor+0,83% a partir de entonces.
Las condiciones de Banco Sabadell para conceder su hipoteca variable más barata
La entidad establece varias bonificaciones en su préstamo variable, entre ellas domiciliar la nómina y contratar los seguros de hogar, vida y protección de pagos. A cambio, el cliente puede conseguir hasta un 80% de financiación para la compra de una vivienda habitual y hasta un 70% en el caso de una segunda residencia. La hipoteca se puede contratar a 30 años y tiene un tipo de interés del 1,75% el primer año, que posteriormente se convierte en euríbor+0,99% si se cumplen los requisitos, y está pensada tanto para residentes como no residentes en España.
Bankinter rebaja sus hipotecas variables y encarece las fijas
La entidad ha revisado su política de precios y ha abaratado su gama de préstamos variables, cuyo interés inicial baja al 1,25% y a partir del primer año pasa a euríbor + 0,85%, frente al 1,99% y a euríbor + 0,99% que aplicaba hasta ahora. Por otro lado, ha incrementado entre 15 y 20 puntos básicos los tipos de interés fijos. El banco financia la compra de primeras y segundas viviendas y exige al cliente varias condiciones para ofrecerle las hipotecas más competitivas, como domiciliar la nómina o contratar seguros.
La hipoteca fija de Openbank: barata, sin gastos, pocas condiciones y para comprar cualquier vivienda
El banco online de Grupo Santander ha anunciado recientemente una mejora de las condiciones para aquellas operaciones de más de 150.000 euros, con una rebaja de 0,1 puntos en el tipo de interés estándar. En el caso de que el importe sea inferior, el tipo se sitúa en el 1,35% si domicilia la nómina y contrata el seguro de hogar. La entidad asume todos los gastos de formalización, solo cobra comisión por la cancelación total y permite financiar hasta el 80% de la adquisición, aunque los límites varían en función de si es una vivienda habitual o una segunda residencia.
Openbank vuelve a rebajar sus hipotecas
La entidad digital de Grupo Santander reduce en 0,1 puntos porcentuales toda su oferta de hipotecas para la compra de vivienda, incluyendo las fijas, mixtas y variables. Para beneficiarse de la rebaja se deben cumplir varias condiciones, como que el importe del préstamo supere los 150.000 euros y que el cliente domicilie la nómina y contrate el seguro de hogar. A cambio, Openbank no aplica comisiones, asume los gastos de formalización y ofrece financiación tanto para la compra de primeras como segundas residencias.
La letra pequeña de la hipoteca variable de ING, una de las más baratas y sin comisiones
Este préstamo para la compra de vivienda se mantiene entre los más competitivos del momento, gracias a factores como su bajo tipo de interés, que se sitúa en euríbor + 0,89% con bonificaciones, que no establece comisiones a los clientes y que ofrece un plazo de contratación de hasta 40 años. Además, el banco está dispuesto a prestar hasta un 80% del precio de la vivienda y asume el gasto de la tasación.

La hipoteca mixta de Hipotecas.com, sin condiciones y para financiar también la reforma de la casa
El préstamo mixto de la entidad que pertenece a Unión de Créditos Inmobiliarios (UCI) tiene varias ventajas competitivas respecto al resto del sector. Establece un interés fijo del 2,39% durante los primeros 10 años que luego se convierte en euríbor + 0,99%, no exige al cliente contratar productos adicionales para mejorar las condiciones y permite financiar más del 80% de la operación en algunos casos. Además, hay un producto específico que permite financiar la reforma de la vivienda.
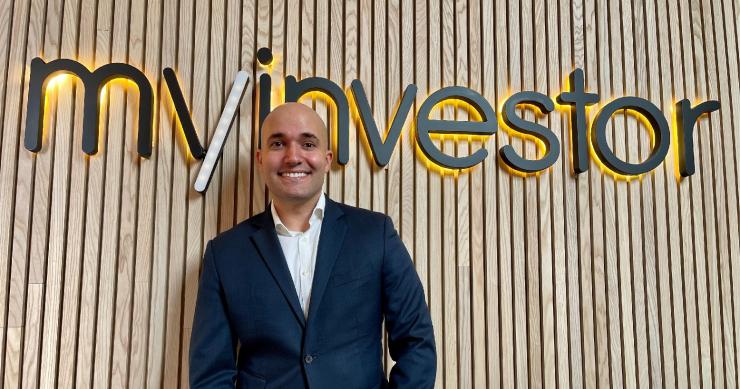
MyInvestor lanza una hipoteca fija que financia hasta el 95% de la primera vivienda: esta es su oferta
El neobanco participado por Andbank, El Corte Inglés Seguros y Axa estrena un nuevo préstamo al que ha bautizado como 'Hipoteca Sin Entrada'. Tiene un tipo de interés fijo del 1,99%, no exige vinculaciones, permite financiar hasta el 95% de la vivienda habitual, no aplica comisiones y se puede firmar a un plazo de hasta 30 años. No obstante, es necesario solicitar al menos 100.000 euros y que los titulares tengan unos ingresos netos mínimos de 3.000 euros al mes.
Bankinter abre su hipoteca fija a la compra de segundas residencias: las claves de su oferta
El préstamo fijo que ofrece la entidad para un plazo de hasta 30 años es una de las ofertas más destacadas del momento. Tiene un tipo de interés del 1,45% con bonificaciones y permite financiar la compra tanto de una primera vivienda como de una segunda residencia. A cambio, exige al cliente tener unos ingresos mínimos de 2.000 euros y pagar una comisión de apertura de 500 euros, así como por realizar amortizaciones anticipadas.

Las alternativas que da Kutxabank al cliente para conseguir su hipoteca variable más barata
La entidad vasca sigue ofreciendo uno de los préstamos variables más competitivos del momento. Está sujeto a un interés del 1,45% durante el primer año que después se reconvierte en euríbor + 0,89%. Entre las opciones que tiene el cliente para optar a esas condiciones están domiciliar la nómina, contratar seguros como el de hogar, vida, salud o protección de pagos, y realizar aportaciones a un plan de pensiones. Tiene comisión por amortización anticipada y permite financiar hasta el 80% del importe de la operación.

Las hipotecas se abaratan más que nunca en 2021, con el tipo fijo de récord y el euríbor en mínimos
El año que termina ha traído muchas noticias del mercado hipotecario. Tras el parón por la pandemia, las operaciones han crecido con fuerza hasta situarse en máximos desde el boom inmobiliario, mientras que el tipo de interés de los préstamos se ha situado en el nivel más bajo hasta la fecha. En los últimos meses, el tipo fijo también ha batido récord de contratación, mientras que el euríbor se mantiene en zona de mínimos históricos. La polémica ha llegado con la derogación del artículo 28 de la Ley Hipotecaria y por las dudas del Supremo para aclarar hasta cuándo pueden reclamar los consumidores los gastos hipotecarios pagados de más.

Las condiciones rompedoras de la hipoteca fija de Evo: barata, sin comisiones y 100% online
La hipoteca inteligente a tipo fijo es una de las mejores ofertas del mercado. Con un interés del 1,24%, solo exige al cliente domiciliar la nómina y contratar los seguros de vida y hogar. No tiene comisiones, ni siquiera por la amortización anticipada, y se puede contratar por Internet. Además, en términos generales permite financiar hasta el 80% para la compra de primeras viviendas.
Las razones por las que la hipoteca fija de BBVA se mantiene como una de las mejores del mercado
Este préstamo fijo es uno de los más destacados del momento. Tiene un tipo de interés del 1,45% si el cliente domicilia la nómina, contrata el seguro de hogar y un seguro de protección de pagos. Además, permite financiar tanto la compra de una primera vivienda como de una segunda residencia, puede contratarse a un plazo de hasta 30 años y la única comisión que aplica es por amortizar capital anticipadamente, ya sea de forma parcial o total. Repasamos las claves de esta oferta.

Las ventajas de la hipoteca fija de Ibercaja: sin comisiones y para comprar cualquier vivienda
Este préstamo fijo está sujeto a un interés del 1,3% con bonificaciones como domiciliar la nómina y los recibos, contratar el seguro de hogar y vida, y realizar aportaciones a un fondo de inversión. A cambio, quita las comisiones al cliente y permite financiar tanto la compra de una vivienda habitual como de una segunda residencia, siempre que el importe del préstamo sea de al menos 100.000 euros. Los menores de 35 años pueden conseguir una financiación de hasta el 95% del precio de compra.

La hipoteca variable de Cajasur, entre las más baratas del mercado y con más opciones de bonificación
La entidad del grupo Kutxabank sigue comercializando uno de los préstamos variables para la compra de viviendas más competitivos del momento. Con un plazo de contratación de hasta 30 años, la hipoteca tiene un interés dl 1,45% durante el primer año, que baja a euríbor + 0,89% a partir de ese momento. Para optar a estas condiciones, el cliente tiene un abanico de bonificaciones, desde domiciliar la nómina y contratar un seguro de hogar o de vida hasta abrir un plan de pensiones o contratar un seguro de salud.
Las comisiones y los requisitos que debe asumir el cliente en la hipoteca variable de Bankinter
La hipoteca variable de la entidad establece un interés del 1,99% durante el primer año que baja hasta euríbor + 0,99% desde entonces, cumpliendo las máximas bonificaciones, entre las que se encuentran domiciliar la nómina, los seguros de vida y hogar y abrir un plan de pensiones. El cliente debe asumir una comisión de apertura de 500 euros y una penalización por las amortizaciones anticipadas. Además, es necesario tener unos ingresos de al menos 2.000 euros mensuales y que el préstamo sea de al menos 30.000 euros.

Requisitos de la subrogación hipotecaria: cómo cambiar la hipoteca de banco
La subrogación es un trámite que nos permite cambiar nuestra hipoteca de banco o de titular y que necesita el visto bueno de la 'nueva' entidad. Entre los requisitos más comunes están que el hipotecado tenga una buena situación económica y laboral, que hayan pasado al menos dos años de la firma del préstamo y que la deuda pendiente sea inferior al 80% del precio de la vivienda. De no cumplirse, una alternativa es la novación, que permite modificar las condiciones con el mismo banco.
Una de cada cinco hipotecas en España ya es a tipo fijo
El 20,9% de las hipotecas sobre viviendas que hay en vigor en España son a tipo fijo, lo que supone un crecimiento de casi cinco puntos en apenas 12 meses, según los datos de la Asociación Hipotecaria Española. Los expertos recuerdan que la contratación está en niveles récord gracias a las condiciones atractivas que están aplicando los bancos y que esta alternativa de financiación para la compra de una casa ofrece tranquilidad a los consumidores, ya que elimina la volatilidad de otros indicadores como el euríbor.
Sabadell abarata su hipoteca fija y permite financiar la compra de cualquier vivienda
La entidad catalana ha mejorado las condiciones de su préstamo fijo, hasta dejar el tipo de interés en el 1,39% con bonificaciones. Esta hipoteca se puede contratar a un plazo de hasta 30 años, vale tanto para viviendas habituales como segundas residencias y tiene comisión por cancelación. No obstante, el banco plantea ofertas 100% personalizadas para todo tipo de clientes, incluso para los extranjeros que quieren comprar un inmueble en España.
Las condiciones que exige Bankinter a los clientes para concederles su mejor hipoteca fija
La entidad tiene en comercialización un préstamo a tipo fijo destinado tanto a primeras viviendas como a segundas residencias. El interés de esta hipoteca se sitúa en el 1,45%, siempre que el cliente se aplique bonificaciones como domiciliar la nómina, contratar los seguros de vida y hogar y abrir un plan de pensiones. Tiene comisión de apertura y de amortización anticipada, va destinada a clientes con ingresos de más de 2.000 euros al mes y puede contratarse a un plazo de 30 años. Repasamos las características de este préstamo.
Ventajas y desventajas de cambiar tu hipoteca variable por una fija
Las hipotecas fijas están marcando un récord de contratación este año, y son muchos los consumidores que se están planteando en cambiar su actual préstamo a tipo variable por uno fijo. Para despejar dudas, repasamos los beneficios e inconvenientes que supone el cambio, Por ejemplo, la hipoteca fija permite pagar siempre la misma cuota, lo que da certidumbre y estabilidad, aunque impide beneficiarse de las potenciales bajadas del euríbor, el indicador de referencia para los préstamos variables.
Openbank rebaja sus hipotecas a tipo fijo y mixto: así queda su nueva oferta
El banco online de Grupo Santander