Cancelar de forma anticipada un préstamo siempre es una buena alternativa, aunque la clave es saber cuál es el momento idóneo para hacerlo. La opción que suele ser más rentable es amortizar lo suficiente como para reducir la duración del préstamo, ya que se ahorran más intereses. Además, las comisiones máximas que pueden aplicar los bancos bajarán con la nueva ley hipotecaria, que entrará en vigor antes de verano.
Un informe de la consultora Oliver Wyman alerta de un nuevo varapalo para el sector financiero: cree que llegarán miles de nuevas reclamaciones por las condiciones abusivas de las hipotecas relacionadas con los tipos de interés usureros, la amortización anticipada de los préstamos y las comisiones de apertura, con un impacto multimillonario. “Los despachos son cada vez más potentes y el cliente está cada vez más enfadado”, sostiene la compañía.
La contratación de hipotecas fijas terminó 2018 con un resultado histórico, tras representar un 41,4% del total. La tranquilidad que ofrecen a los consumidores y una oferta competitiva por parte de la banca ha impulsado este tipo de préstamos en los últimos tres años. En 2008, por ejemplo, representaban un escaso 2% de las formalizaciones. En los últimos 12 meses se han firmado más de 120.000 hipotecas fijas, 10 veces más que en 2014.
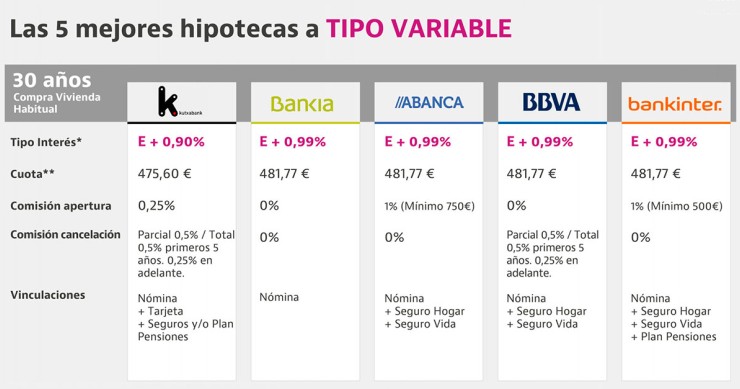
El sector financiero todavía tiene tres meses para adaptar las condiciones de las hipotecas a las nuevas directrices que dicta la ley hipotecaria aprobada por el Congreso, aunque ya está tomando algunas decisiones que perjudican al bolsillo de los clientes. Por ejemplo, ya se están produciendo subidas de los diferenciales en los préstamos, mientras que las comisiones por cancelación se mantienen intactas. Repasamos los pros y contras de las hipotecas a tipo variable más competitivas que hay actualmente.
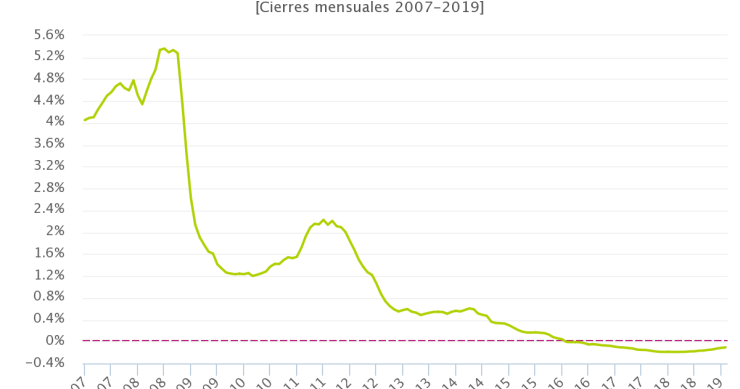
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha terminado febrero en el -0,108%, el nivel más alto en los últimos dos años. Se trata de la undécima subida consecutiva, justo cuando el euríbor cumple tres años en terreno negativo. Los expertos prevén más repuntes en los próximos meses, lo que encarecerá más las hipotecas, a la espera de que entre en vigor el nuevo cálculo del indicador.
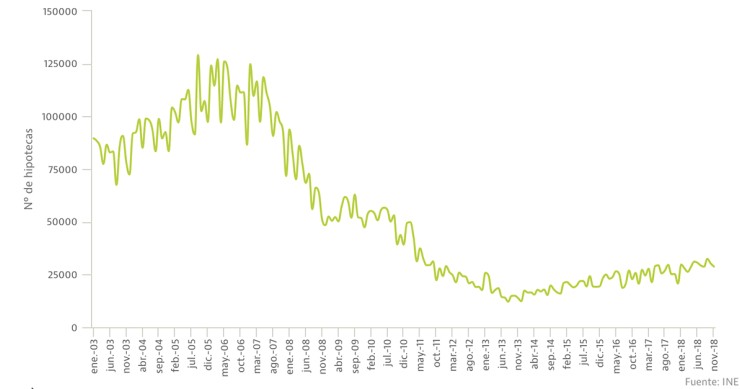
Pese a que en 2018 se firmaron 345.186 préstamos hipotecarios sobre viviendas (10,3% interanual), unas cifras que no se veían desde 2011, las hipotecas registradas en diciembre apenas superaron las 20.000. El culpable de la mayor caída desde marzo de 2013 ha sido el embrollo creado por el Tribunal Supremo respecto a quién le correspondía pagar los gastos hipotecarios.
El sistema financiero de la eurozona ultima la puesta en marcha de un nuevo euríbor, el indicador de referencia de la mayoría de las hipotecas en España. El objetivo es que su cálculo se base en transacciones reales y no solo en teóricas, como sucede actualmente. Además, también tendrá en cuenta la evolución histórica. El nuevo euríbor estará preparado en otoño, aunque los bancos tendrán hasta el 1 de enero de 2020 para realizar el cambio, que podría desatar una nueva oleada de reclamaciones por parte de los consumidores.
El Tribunal de Justicia de la Unión Europea (TJUE) ya ha celebrado la vista oral relativa a la cláusula IRPH que ha durado casi tres horas. En esta vista se ha hablado básicamente de si el IRPH, presente en unos 900.000 contratos hipotecarios, es transparente y comprensible para el consumidor. El abogado general hará públicas sus conclusiones el próximo 24 de junio. La banca se juega hasta 44.000 millones de euros si la justicia da la razón a los hipotecados, según Goldman Sachs.
El pasado jueves el Congreso aprobó definitivamente la nueva ley hipotecaria, tras un proceso que se ha alargado durante más de un año. Entrará en vigor dentro de tres meses y, aunque da más transparencia y seguridad a bancos y consumidores, los expertos creen que el texto es insuficiente en algunos puntos como las comisiones de apertura o los productos vinculados. Resumimos con abogados, asociaciones y expertos en la materia qué es lo mejor y peor de la normativa.
Hoy el Tribunal de Justicia de la Unión Europea (TJUE) celebra la vista oral para analizar las cuestiones prejudiciales presentadas por los tribunales españoles sobre el IRPH de las hipotecas de unos 900.000 clientes.
La ley hipotecaria ha pasado el último trámite parlamentario necesario para entrar en vigor, dando por finalizado un proceso que se ha alargado durante más de un año. Los diferentes grupos han pactado numerosos cambios sobre la propuesta del anterior Gobierno, mientras que el Senado ha introducido varias enmiendas con más novedades. Repasamos cómo quedarán algunos de los puntos más destacados para los consumidores y los cambios de última hora.
El próximo 25 de febrero se celebrará la vista oral por el Tribunal de Justicia de la Unión Europea (TJUE) para comenzar a dilucidar si el IRPH de las hipotecas en España es un índice abusivo o no. De considerarse una cláusula abusiva, la banca tendrá que afrontar un agujero en las cuentas de 44.000 millones de euros, según estimaciones de Goldman Sachs. Se trataría de un impacto muy superior al que tienen las cláusulas suelo. Se calcula que hay más de un millón de hipotecas en nuestro país referenciadas al IRPH.
La convocatoria de elecciones generales para el próximo 28 de abril dejará en el aire leyes en fase de tramitación. Pero no es el caso de la ley hipotecaria, ya que el Congreso la salvará: debatirá y votará el jueves 21 de febrero las enmiendas introducidas por el Senado. Del total de estas enmiendas destacan varios puntos que, de aprobarse, afectarían directamente a los futuros hipotecados, como, por ejemplo, el aumento de los porcentajes de amortización en hipotecas fijas o la supresión del AJD.
La ley hipotecaria ha pasado el visto bueno del Senado, pero también ha sufrido cambios tras las 157 enmiendas aprobadas. Del total de estas enmiendas destacan varios puntos que, de aprobarse, afectarían directamente a los futuros hipotecados, como, por ejemplo, el aumento de los porcentajes de amortización en hipotecas fijas o la supresión del AJD.
Un informe del Banco de España explica que los préstamos que superan el 100% del precio de compra, considerados de alto riesgo tanto para el cliente como el banco, han pasado de representar cerca de la mitad de las operaciones en 2006 a suponer uno de cada 10 casos una década más tarde. El objetivo actual del sector financiero es prestar hasta el 80% del precio de compra de la vivienda, mientras que el resto debe aportarlo el comprador vía ahorro, aunque hay excepciones
Bancomer, la filial mexicana de BBVA, va a destinar este año 68.000 millones de pesos, unos 3.136 millones de euros al cambio actual, al sector de la vivienda a través de la concesión de hipotecas individuales y a promotores. En 2018 la cifra se quedó alrededor de los 2.860 millones, tras otorgar 32.000 préstamos para la compra de vivienda y financiar la construcción de más de 25.000 casas.
Una reciente sentencia del Tribunal Supremo ha dado la razón a unos hipotecados que habían solicitado una hipoteca para comprar un local en el que iban a establecer un negocio de peluquería, por lo que su actuación para dicho préstamo lo era en calidad de no consumidores. Considera que el banco no les informó de la existencia de la cláusula suelo en el momento de firmar la escritura del préstamo.
A pesar de que la concesión de hipotecas está en máximos desde 2011, los expertos aseguran que no hay razones para pensar que se esté formando otra burbuja inmobiliaria. Según Joaquín Maudos, catedrático de Análisis Económico de la Universidad de Valencia, las hipotecas en nuestro país apenas representan un 5% en la eurozona, frente al 20% que alcanzaron en pleno boom. Además, están entre las más baratas y la renta que deben destinar las familias al pago de la deuda está en línea con los países de la moneda común.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, prosigue con la tendencia alcista que inició la pasada primavera. Su media de enero se ha situado en el -0,116%, el nivel más alto en casi dos años, lo que significa que muchas hipotecas se encarecerán, aunque de forma mínima. El mercado cree que el euríbor entrará en positivo en los próximos meses, a expensas de las decisiones que tome el Banco Central Europeo (BCE).
Las demandas de los clientes por las cláusulas abusivas de los préstamos que firmaron para comprarse una casa estuvieron a la orden del día. Según los datos del portal reclamador.es, los afectados exigieron a 10 bancos la devolución de 11,5 millones de euros pagados de más por las cláusulas suelo, las hipotecas multidivisa y siendo BBVA, Caixabank y Bankia los que acaparan el mayor volumen de reclamaciones.
La nueva ley hipotecaria que está en fase parlamentaria incluye entre sus muchas novedades la obligación por parte del futuro hipotecado de acudir al notario antes de la firma del préstamo para poder resolver dudas y que existan garantías de que entiende todo el contenido de la hipoteca. La consulta no tendrá coste para el cliente y puede elegir la notaría, entre otras ventajas.
El número de hipotecas para viviendas firmadas en noviembre aumentó un 14,2% interanual, hasta los 28.835 nuevos préstamos, según los datos del INE. El capital prestado creció un 20,4% frente al mismo mes de 2017, y por primera vez en casi 10 años, el importe medio de estas hipotecas superó los 130.000 euros.
La Sala de lo Civil del Tribunal Supremo ha dictado varias sentencias para fijar doctrina sobre los gastos hipotecarios y la comisión de apertura. Estima que los gastos hipotecarios de los préstamos vivos y ya cancelados deben ser repartidos entre el hipotecado y el banco. Así, ha decidido que los gastos notariales y de gestoría por la constitución de la hipoteca se deben repartir a la mitad y que el AJD lo debe pagar el consumidor. Además, no considera que la comisión de apertura sea abusiva.
Terminar de pagar el préstamo hipotecario es un alivio para cualquier propietario, aunque con la última cuota no se termina la carga financiera de una vivienda. Los expertos recomiendan cancelar la hipoteca en el Registro de la Propiedad para garantizar que el inmueble está libre de deudas y pedir una nota simple como comprobante. Es posible que el banco cobre una comisión, aunque ésta no podrá superar el 1%. Repasamos los consejos de los expertos.
Este lunes empieza el proceso en el que el Tribunal de Justicia de la Unión Europea (TJUE) debe decidir si multa a nuestro país por no haber puesto en marcha a tiempo la nueva ley hipotecaria. La normativa, que todavía está siendo valorada por el Senado, debía estar aprobada antes de primavera de 2016. La Comisión Europea pide una sanción multimillonaria de casi 106.000 euros diarios por los retrasos.
Recibe nuestras últimas noticias en tu correo electrónico Suscribirse