La máxima autoridad monetaria en la eurozona ha decidido en su última reunión mantener intactas las medidas de estímulo que ha activado para impulsar el crecimiento y los precios en la región. Tal y como esperaba el mercado, el presidente del BCE, Mario Draghi, ha insistido que mantendrá los bajos tipos de interés durante un periodo de tiempo prolongado y que aumentará el programa de compra de deuda en caso necesario. Así, ha retrasado cualquier cambio de rumbo hasta septiembre.
La última reunión del BCE ha llegado con un ligero cambio en el mensaje que el mercado ha interpretado como el principio del fin de la era de las políticas extraordinarias. La autoridad monetaria ha decidido mantener el programa de compra de deuda y los tipos de interés en mínimos, aunque por primera vez en mucho tiempo no ha dejado la puerta abierta a abaratar más el precio del dinero y ha calificado de equilibrados los riesgos a los que se enfrenta la eurozona.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha terminado mayo con una media mensual del -0,127%. Se trata de la cifra más baja de la historia y supone el decimosexto cierre consecutivo en tasa negativa. Las hipotecas variables que estén vinculadas a este índice, vivirán una nueva rebaja en la cuota mensual. Los expertos creen que el euríbor se mantendrá por debajo de cero hasta la próxima primavera.
José Manuel González-Páramo, consejero ejecutivo de BBVA y miembro del Consejo de Gobierno del BCE hasta 2012, ha asegurado en una reunión del Círculo de Economía que el mercado debe ir preparándose para la normalización de la política monetaria. En su opinión, 2018 será el año clave: se acabarán por completo las compras de deuda pública y privada y podríamos ver la primera subida del precio del dinero. También ha pedido más integración en Europa y más reformas por parte de los países.
El Banco Central Europeo (BCE) ha decidido mantener los tipos de interés en los mínimos históricos del 0,0%, a pesar de que prevé un crecimiento económico más contundente en la eurozona. De momento, y teniendo en cuenta que prevé una inflación del 1,5% de cara a final de año, la autoridad monetaria no se plantea reducir los estímulos, ni mucho menos subir el precio oficial del dinero. Los expertos descartan un movimiento al alza de los tipos hasta, al menos, finales de 2018.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha despedido marzo con un nuevo mínimo histórico, al cerrar en -0,11%. Con este descenso, el indicador suma ya 14 meses de caídas.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha cumplido un año en negativo y sigue perforando nuevos mínimos históricos. ¿Significa esto que la cuota mensual de los préstamos seguirá reduciéndose? El sector financiero, al menos, se prepara para ver más caídas, aunque cree que el cambio de tendencia se producirá en el plazo de un año. El punto de la discordia es cuándo podría producirse: si a finales de 2017 o ya en 2018. Aun así, coinciden en que la vuelta a terreno positivo será muy gradual.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha cerrado el segundo mes del año marcando un nuevo récord: ha prolongado sus caídas hasta terminar en el -0,106%, un nivel inédito hasta la fecha. Los expertos no descartan que siga bajando gracias a las políticas extraordinarias del BCE, aunque creen que su recorrido es limitado.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha cerrado el primer mes del año batiendo su propio récord: ha terminado enero en el -0,095%, el nivel más bajo de la historia. Los expertos recuerdan que su caída reducirá aún más las cuotas de las hipotecas, que bajarán de media en unos 10 euros al mes, y no descartan ver descensos adicionales en los próximos meses.
En su primera reunión del año, el Banco Central Europeo (BCE) ha dejado claro que las recientes subidas de los precios no son suficientes como para dar un giro a su política monetaria y retirar los estímulos antes de lo esperado. El guardián del euro asegura que la inflación debe mantenerse de forma sostenida cerca del 2% y en todos los países antes de quitar el programa de compra de deuda y de subir los tipos de interés.
El euríbor a 12 meses, el indicador que sirve de referencia para la mayoría de las hipotecas en España, ha cerrado por décimo mes consecutivo en terreno negativo tras situar su media de noviembre en el -0,074%. Se trata del nivel más bajo de la historia y permitirá a los hipotecados que revisen sus condiciones ahorrarse en su cuota unos 10 euros al mes.
La máxima autoridad monetaria de la eurozona asegura que las subidas de precios que está viviendo el mercado residencial están acorde con los fundamentales económicos y no muestran señales de excesos que se registraron durante la burbuja inmobiliaria. El organismo asegura que la tasa de crecimiento interanual está en línea con la media histórica y que cada vez hay menos dispersión entre los países que registran los mayores repuntes y las mayores caídas.
Desde que el Banco Central Europeo (BCE) comenzará a aplicar su programa de compra de deuda corporativa el pasado junio, ya son varias empresas españolas las que se han beneficiado de la adquisición de sus bonos de emisión de deuda.
Si en 2008 los depósitos bancarios más rentables de toda Europa estaban en España y Grecia, actualmente nuestro país es el que ofrece a los inversores el interés más bajo por este tipo de productos financieros. Según los datos del Banco Central Europeo (BCE), la rentabilidad ha pasado de estar en el 5% al 0,15% en apenas ocho años. Y los expertos no descartan más descensos.
El indicador de referencia para la mayoría de las hipotecas en España ha cerrado por octavo mes consecutivo en negativo. En concreto, ha acabado octubre en el -0,069%, marcando así el nivel más bajo de la historia. Este nuevo descenso seguirá reduciendo las cuotas mensuales de los hipotecados, que bajarán alrededor de un 1% en la próxima revisión. Para un préstamo medio, el ahorro será de unos 100 euros al año.
La máxima autoridad monetaria en la eurozona ha dejado claro a los mercados que el fin de los estímulos todavía no está sobre la mesa. El BCE asegura que los tipos de interés seguirán estando bajos durante mucho tiempo y que su programa de compra de deuda (QE) se retirará de forma gradual. Sus palabras han animado a los inversores y suponen un halo de tranquilidad para los hipotecados, ya que permitirán que el euríbor siga en mínimos.
Unión de Créditos Inmobiliarios (UCI), el establecimiento financiero participado al 50% por Banco Santander y su homólogo francés BNP Paribas, ha empaquetado unas 3.850 hipotecas de viviendas ubicadas en Madrid, Andalucía y Cataluña para venderlas en el mercado.
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha cerrado en negativo por octavo mes consecutivo. Ha terminado septiembre en el -0,057%, frente al -0,048% de agosto, lo que seguirá abaratando las cuotas hipotecarias: un préstamo medio, por ejemplo, se reducirá unos 10 euros al mes. Los expertos no esperan un giro al alza del índice en los próximos meses e insisten en que "tenemos euríbor negativo para rato".
Los expertos auguran que el Banco Central Europeo mantendrá el precio del dinero en el nivel actual como mínimo hasta primavera de 2019, aunque sus opiniones abren un debate sobre cuándo volverá la política monetaria a la normalidad. Mientras la Fundación de las Cajas de Ahorros trabaja con el supuesto de 2020, Bankinter y BNP Paribas Personal Investors aplazan más el fin de los estímulos al creer que la eurozona seguirá los pasos de EEUU.
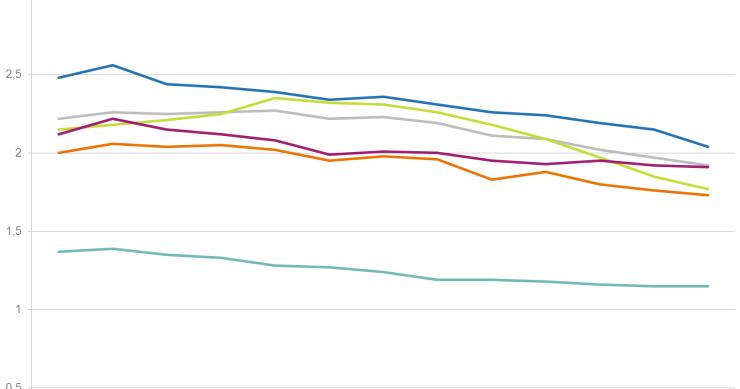
Los datos del Banco Central Europeo (BCE) dejan entrever que los préstamos que conceden los bancos de la eurozona a los hogares para la adquisición de viviendas se han abaratado con fuerza en el último año, aunque los tipos de interés entre unos países y otros pueden llegar a triplicarse. Finlandia fija el interés más bajo con un 1,15%, frente al 1,7% que se aplica en Alemania o Francia, al 1,9% de España o al 2,04% de Italia. En Irlanda, en cambio, se dispara hasta el 3,2%.
El servicio de estudios de la entidad financiera asegura que la economía española se enfrentará a un sinfín de riesgos durante los próximos meses, aunque cree que el mejor escudo para combatirlos es la política monetaria del Banco Central Europeo. BBVA Research cree que el organismo fortalecerá su famoso programa de compra de deuda, lo que dará confianza al sector público y privado y ayudará a acelerar su desendeudamiento.
El Banco Central Europeo (BCE) inició su programa de compra de bonos corporativos el pasado 8 de junio y desde entonces ha invertido 10.400 millones de euros en comprar deuda de empresas de todo tipo. Ya tiene títulos de nueve compañías españolas, entre las que están Telefónica, Mapfre, Iberdrola, Repsol, Gas Natural y Abertis.
El euríbor a 12 meses no se conforma con haber renovado en junio sus mínimos históricos y este mes ya apunta maneras para batir un nuevo récord: de momento, el indicador de referencia de la mayoría de las hipotecas en España marca una media mensual de -0,058%. Lejos de cambiar de tendencia, los expertos creen que podría ampliar su caída hasta el -0,1% y que podría estancarse por debajo de cero durante dos años más por factores como la ralentización económica que puede provocar el ‘Brexit’ y las políticas expansivas del BCE.
El Banco Central Europeo (BCE) va a adquirir bonos de las empresas de la eurozona desde hoy mismo, aunque con varias condiciones: no pueden ser bancos y deben tener grado de inversión, lo que deja fuera a las compañías consideradas ‘bono basura’. Los expertos creen que la medida solo beneficia a las grandes corporaciones y recuerdan que en el mercado hay 800.000 millones de euros en bonos que cumplen los requisitos para ser comprados.
Un estudio publicado por el 'think tank' Europe G revela cuál es el grado de concentración bancaria en los distintos países de la eurozona.
Recibe nuestras últimas noticias en tu correo electrónico Suscribirse