La firma de hipotecas entra en números rojos en 2020, tras caer un 18% en pleno covid
En abril, el primer mes completo de confinamiento, la formalización de nuevos préstamos para la compra de vivienda cayó un 18,4% interanual, tras situarse en 23.840 operaciones, según el INE. Tras este descenso, la firma de hipotecas entra en terreno negativo en el balance del año, mientras el interés fijo no logra renovar máximos históricos.

Los notarios cifran en medio millón las moratorias hipotecarias que firmarán bancos y clientes: cómo hacerlo
El sector financiero impulsó en las primeras semanas del estado de alarma una iniciativa para conceder moratorias hipotecarias a los clientes más afectados por la crisis del coronavirus, más allá de la aprobada por el Gobierno. El plazo para presentar la solicitud acaba el 29 de junio, y los notarios prevén que se formalicen medio millón de operaciones de este tipo. Para firmarlo ante notario, no será necesario que el cliente acuda físicamente a la notaría, sino que bastará que firme un documento al banco. Los aplazamientos alcanzan un año como máximo.
La ley hipotecaria cumple un año en plena tormenta del covid-19: qué ha mejorado y qué se espera en 2020
La Ley de Crédito Inmobiliario 5/2019 cumple un año en vigor. La normativa llegó al mercado con la promesa de dar más transparencia y seguridad a la firma de hipotecas para consumidores y bancos. Los expertos aseguran que el proceso ha equilibrado ambas partes, ha impulsado el uso de plataformas digitales y ha supuesto un esfuerzo operativo para los bancos. No obstante, la crisis del coronavirus ha frenado en seco la remontada del mercado y lo ha llenado de incertidumbre.
El importe de las hipotecas, en máximos desde el boom inmobiliario antes del impacto del covid-19
El importe medio de los préstamos para la compra de vivienda firmados en el primer trimestre del año ronda los 140.000 euros, una cifra que se acerca a la registrada a principios de 2008. Los expertos sostienen que la remontada del precio de las casas en los últimos años y las operaciones que han cerrado algunas empresas están detrás de estos repuntes. Sin embargo, adelantan un giro de tendencia por el impacto del coronavirus.
Las ejecuciones hipotecarias sobre viviendas de particulares suben por primera vez en seis años
Las viviendas de personas físicas con una ejecución hipotecaria iniciada durante el primer trimestre del año se han incrementado un 6,6% interanual, la primera subida desde 2014, cuando el INE comenzó a realizar esta estadística. De hecho, las certificaciones sobre la residencia habitual de los particulares aumentaron un 9,3% en el arranque del año, mientras que para las otras casas bajaron un 1,1%. Por otro lado, las procedimientos sobre viviendas de personas jurídicas cayeron casi un 40%.

La banca mete quinta con las moratorias hipotecarias y aprueba más de 140.000 en un mes
El sector financiero está acelerando a marchas forzadas la aprobación de solicitudes de moratorias hipotecarias por parte de asalariados y autónomos, y tanto para viviendas como locales u oficinas. Según el Banco de España, a cierre de mayo la banca había aprobado 208.698 operaciones, frente a las 65.600 contabilizadas un mes antes, aunque todavía están pendientes por resolver unos 50.000 casos.

Jarro de agua fría a los afectados por el IRPH: la Audiencia de Madrid niega que sea abusivo
La Audiencia Provincial de Madrid ha desestimado íntegramente el recurso de apelación presentado por dos particulares y ha fallado que la aplicación de la cláusula hipotecaria denominada IRPH-Cajas no es abusiva, tal y como ya señaló en primera instancia el juzgado de lo Mercantil nº 11 de Madrid. El tribunal asegura que en este caso no hubo falta de transparencia.
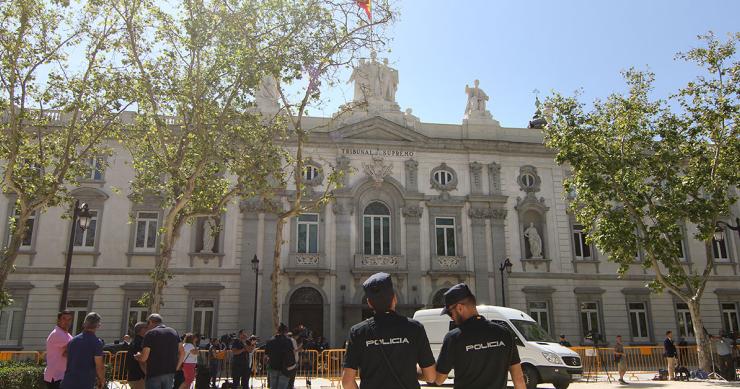
El TS impide que el hipotecado pague los gastos de registro por la venta de hipotecas entre bancos
En cuatro sentencias dictadas entre el 13 y el 25 de mayo la Sección Quinta de la Sala de lo Contencioso del Tribunal Supremo ha establecido que el banco no puede cargar al hipotecado los gastos del Registro de la Propiedad generados por transmisiones de hipotecas acordadas entre distintas entidades financieras.
El euríbor toca máximos de cuatro años en plena crisis del covid-19 y encarece de nuevo las hipotecas
El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha terminado mayo con una media provisional del -0,08%, el nivel más alto desde finales de 2016. Se trata de la tercera subida mensual consecutiva y la segunda que implica un encarecimiento de los préstamos, aunque será de menos de 10 euros al mes para la mayoría de los préstamos. Los expertos achacan el repunte a la incertidumbre provocada por la crisis del coronavirus y hablan de un cambio de tendencia puntual.
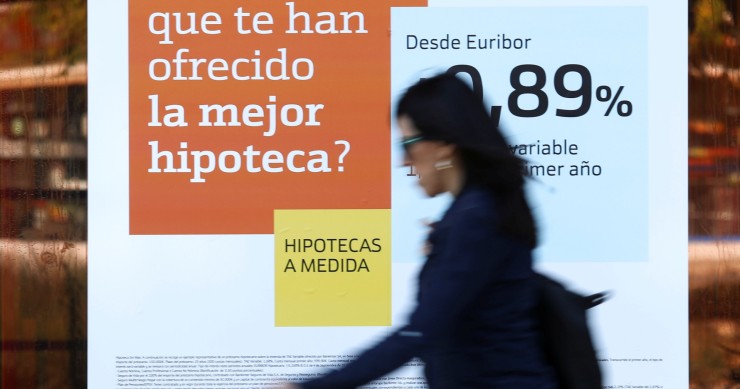
La firma de hipotecas cae un 15% en pleno estallido del covid-19 con el tipo fijo en máximos
En el mes de marzo se firmaron 26.382 préstamos para la compra de vivienda, un 14,6% menos interanual, coincidiendo con el decreto del estado de alarma. Según el INE, se trata del menor volumen de hipotecas desde septiembre. El dato más llamativo es que, en plena incertidumbre por el coronavirus, el tipo fijo ha batido todos los récords y ha acaparado por primera vez en la historia más de la mitad de las operaciones.
idealista/hipotecas: primer comparador online autorizado por el BDE para intermediar hipotecas
idealista/hipotecas, el servicio gratuito de gestión de hipotecas de idealista [empresa editora de este boletín], ha logrado la primera autorización a un comparador online para operar como intermediario hipotecario concedida por el Banco de España. Esta autorización, obligatoria a raíz de la entrada en vigor de la Ley Hipotecaria, exige que todas las personas que realicen labores de intermediación de hipotecas o asesoramiento en las mismas a estar registradas y autorizadas por esta institución.

Hipotecas: el covid-19 expulsa del mercado hipotecario a los clientes con menos ahorros por un cambio en las tasaciones
La crisis ha paralizado el mercado de la compraventa y el Banco de España ha dado vía libre a las tasadoras para que puedan utilizar métodos alternativos para valorar los inmuebles, más allá del tradicional método de comparación. Los expertos en hipotecas alertan de una caída de los valores de tasaciones de las casas que está poniendo en jaque la concesión de nuevas hipotecas ante la falta de ahorros de muchos clientes para compensar la ‘rebaja’ de la financiación. Su única vía para sacar adelante la compra sería negociar el precio con el vendedor.
La crisis dispara la demanda de mejoras de las hipotecas: consejos para ahorrar con tu préstamo
La crisis del covid-19 nos ha puesto en jaque futuros ingresos de las familias. Con unas previsiones económicas dantescas sobre la mesa y la incertidumbre sobre qué pasará con el empleo, muchos hogares están analizando cómo pueden reducir sus gastos cotidianos. En este escenario, y teniendo en cuenta que la hipoteca es el principal gasto recurrente, se está disparando la demanda de los clientes para mejorar las condiciones su hipoteca. Repasamos algunas recomendaciones de los expertos que debes tener en cuenta para reducir tu préstamo.

El Supremo dicta la segunda sentencia a favor de devolver la cláusula suelo a autónomos
El Tribunal Supremo ha vuelto a fallar a favor de un autónomo que podrá reclamar la cláusula suelo impuesta en sus préstamos. Si hace más de un año el Alto Tribunal daba la razón a unos hipotecados que habían solicitado un préstamo para comprar un local en el que iban a establecer un negocio de peluquería, esta vez ha dictaminado a favor de un taxista que había pedido una hipoteca para comprar su licencia de taxi. La cláusula suelo le obligaba a pagar un interés mínimo del 6,5% anual.

La banca solo concede el 29% de las moratorias hipotecarias solicitadas por particulares y autónomos
El Banco de España ha publicado un informe sobre cómo están evolucionando las moratorias hipotecarias que aprobó el Gobierno tanto para los particulares como para los autónomos. Según los datos remitidos por la banca, hasta el 30 de abril se han presentado más de 228.000 solicitudes de moratorias hipotecarias de viviendas e inmuebles como locales y oficinas, de las que se han concedido unas 65.560. Los empresarios del comercio y la hostelería acaparan la mayor parte de las operaciones aprobadas.
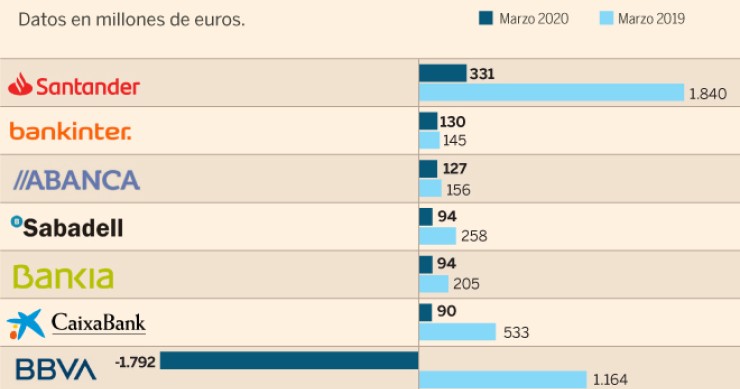
Imagen del día: Los beneficios de la banca en el primer trimestre de 2020, salvo BBVA
Los principales bancos nacionales han incorporado una importante provisión de fondos para hacer frente a las dificultades que se vienen como consecuencia de la crisis sanitaria provocada por el coronavirus.
El euríbor sube con fuerza en abril y encarece las hipotecas en plena crisis del covid-19
El euríbor a 12 meses continúa con su remontada. El indicador de referencia para la mayoría de las hipotecas en España ha terminado abril con una tasa mensual provisional del -0,108%, frente al -0,266% de marzo. El dato actual está por encima del registrado el año pasado, por lo que las cuotas de los préstamos se van a encarecer levemente y en plena crisis del covid-19. Es el primer repunte desde junio.
La firma de hipotecas espera el impacto del coronavirus con subidas anuales de dos dígitos
En febrero se firmaron 36.050 préstamos para la compra de vivienda, un 16,1% más interanual y un dato que sitúa el saldo de los dos primeros meses del año en una subida del 10,7%. Según los datos del INE, el interés medio de las hipotecas se aleja de mínimos históricos, mientras que el peso del tipo fijo se queda por debajo del 40%.
El IRPH, acorralado: cuatro sentencias anulan esta cláusula y la sustituyen por el euríbor
Ya son cuatro las sentencias conocidas dictadas por Juzgados españoles que han decidido anular la cláusula de intereses remuneratorios que contiene como referencia el IRPH (Índice de Referencia de los Préstamos Hipotecarios), por falta de transparencia. Este indicador es sustituido por el euríbor.
Las hipotecas crecieron en 2019 en toda España salvo en mercados como Madrid, Baleares o Canarias
La concesión de préstamos hipotecarios destinados a la adquisición de una vivienda aumentó en España un 4,5% interanual en 2019, según los notarios. Creció en todas las autonomías salvo cinco, con caídas en mercados tan destacados como Madrid (-1%), Baleares (-2,1%) o Canarias (-2,4%), junto a Navarra (-3,9%) o La Rioja (-1,9%). La cuantía de las hipotecas se incrementó un 0,8% frente a 2018, hasta los 139.884 euros de media.
La banca aplicará la moratoria hipotecaria a los afectados por la crisis del coronavirus durante un año
Las entidades financieras han anunciado que aplicarán de forma voluntaria una moratoria en el pago de las hipotecas sobre las viviendas habituales durante el plazo de 12 meses a los clientes que se vean afectados por la crisis el coronavirus. Durante ese tiempo, solo deberán pagar los intereses del préstamo. En los créditos al consumo la moratoria durará seis meses.
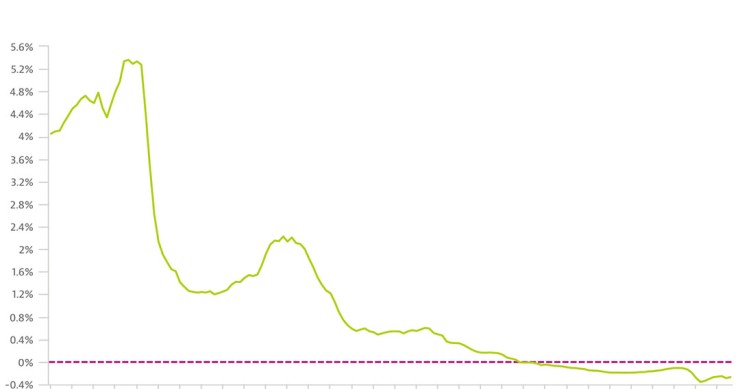
El euríbor da un pequeño respiro a los ciudadanos y abarata las hipotecas a pesar de subir en marzo
El euríbor a 12 meses, el indicador de referencia para la mayoría de los préstamos hipotecarios en España, ha cerrado marzo con una media mensual del -0,266% y sube ligeramente respecto a febrero, tras acercarse a mínimos históricos a mediados de mes. A pesar del repunte, seguirá abaratando las hipotecas, ya que está por debajo de los niveles de marzo de 2019.
Cómo afecta la crisis del covid-19 a los tipos de interés de una hipoteca
Si tienes una oferta vinculante sobre la mesa, el banco está obligado a respetar las condiciones ofrecidas durante el plazo de vigencia de la misma. A partir de dicho momento, el banco podría cambiar las condiciones, así que habrá que estar atentos al plazo de duración de dicha oferta.

Cómo afecta la crisis del coronavirus a la firma de una hipoteca y qué alternativas hay
Todos aquellos consumidores que ya hayan decidido con qué banco van a firmar la hipoteca y tengan la aprobación en firme, tendrán que esperar al fin del estado de alarma para poder formalizar el préstamo y la compraventa. Y es que actualmente solo se pueden firmar las operaciones consideradas por los notarios como urgentes y bajo la responsabilidad de los consumidores. Además, el proceso se complica si el vendedor es una persona mayor o está entre los colectivos de riesgo y prefiere posponerlo.
Mejorar las condiciones de la hipoteca: es un buen momento o no por el coronavirus
La mayoría de los consumidores contratan hipotecas a 25-30 años, y la duración media real es de más de 15 años.