Comparar hipotecas: trucos para no equivocarse

Comparar hipotecas: trucos para no equivocarse

A la hora de solicitar una hipoteca es habitual acudir a nuestra entidad de confianza. Sin embargo, para encontrar la mejor opción conviene rastrear el mercado y analizar diferentes ofertas. Es recomendable comparar el tipo de interés y la TAE, las comisiones, las bonificaciones que permiten abaratar el préstamo, así como el plazo máximo al que se pueden contratar. Repasamos unas claves prácticas para acertar a la hora de elegir la mejor hipoteca para comprar una vivienda.
Las claves de la hipoteca fija de Bankinter: del interés a las comisiones y bonificaciones

Las claves de la hipoteca fija de Bankinter: del interés a las comisiones y bonificaciones

El préstamo fijo de Bankinter para comprar una vivienda habitual o una segunda residencia tiene un tipo de interés del 1,45%, siempre y cuando el cliente se aplique bonificaciones como domiciliar la nómina o contratar los seguros de hogar y vida. La entidad ofrece varias alternativas, aunque establece comisiones de apertura y cancelación, y permite firmar operaciones desde solo 30.000 euros.
Ibercaja mejora su hipoteca fija: estas son las nuevas condiciones de su préstamo sin comisiones

Ibercaja mejora su hipoteca fija: estas son las nuevas condiciones de su préstamo sin comisiones

La entidad ha bajado el tipo de interés de su hipoteca fija a 20 años, situándolo en el 1,3%, frente al 1,7% previo, aumentando la competencia en el sector. Este préstamo no tiene comisión de apertura ni de cancelación anticipada, y solo exige domiciliar una nómina de más de 2.500 euros al mes y contratar el seguro del hogar. Ahora bien, el importe de la hipoteca debe ser superior a 200.000 euros y permite financiar hasta el 80% del precio de compra.

Qué casa te puedes permitir comprar

Una vez que sepas tu presupuesto para comprar una vivienda llega el momento de buscar la hipoteca. Repasamos cómo está el mercado, la documentación que necesitas, los gastos e impuestos que pagarás y todas las alternativas de financiación.
Las mejores hipotecas fijas para financiar la compra de una segunda residencia

Las mejores hipotecas fijas para financiar la compra de una segunda residencia

La llegada del buen tiempo y el fin del estado de alarma están impulsando el interés por comprar una segunda residencia, ya sea en la costa o en una zona de montaña. Y la buena noticia es que existen varias hipotecas fijas que permiten financiar entre el 60% y el 80% de la operación a un tipo de interés inferior al 1,5%, siempre que el cliente se aplique bonificaciones como domiciliar la nómina o contratar el seguro de hogar. Repasamos las condiciones de los cinco préstamos más competitivos del momento.
Targobank entra en la guerra de las hipotecas con uno de los préstamos variables más baratos

Targobank entra en la guerra de las hipotecas con uno de los préstamos variables más baratos

La hipoteca variable a 30 años de la entidad, que permite financiar la compra de una vivienda habitual o una segunda residencia, ofrece una de las condiciones más competitivas del mercado. Durante el primer año el tipo de interés es del 1,65%, aunque a partir de entonces se reduce hasta euríbor + 0,86% si el cliente domicilia la nómina y contrata los seguros de hogar y vida. El préstamo no tiene comisión de apertura, pero sí por cancelación anticipada.
Las alternativas que ofrece Kutxabank para poder conseguir su mejor hipoteca variable

Las alternativas que ofrece Kutxabank para poder conseguir su mejor hipoteca variable

La entidad vasca pone a disposición de los clientes una batería de alternativas para bonificar las condiciones de la hipoteca variable: desde los más habituales, como domiciliar la nómina o contratar el seguro de hogar o de vida, hasta la posibilidad de invertir en fondos, abrir un plan de pensiones o contratar el seguro de salud privado. En el mejor de los casos, el tipo de interés es euríbor + 0,89% pasado el primer año, en el que se paga un diferencial más alto, lo que le convierte en uno de los mejores préstamos para comprar vivienda del momento.
Los requisitos que hacen de la hipoteca variable de Evo Banco una de las mejores del mercado

Los requisitos que hacen de la hipoteca variable de Evo Banco una de las mejores del mercado

El préstamo variable de Evo Banco se mantiene como una de las mejores alternativas para financiar la compra de una vivienda gracias a unas características muy peculiares. Por ejemplo, su contratación es 100% online, no tiene comisiones y su diferencial va bajando con el paso del tiempo si el cliente es buen pagador y para compensar las subidas las subidas del euríbor. Si el cliente domicilia la nómina y contrata el seguro de hogar, el tipo de interés a partir de los primeros 12 meses es de euríbor + 0,88% y va bajando hasta quedarse en euríbor + 0,68% a partir del décimo año.
Las condiciones que exige Liberbank para conceder su hipoteca variable más barata

Las condiciones que exige Liberbank para conceder su hipoteca variable más barata

La entidad financiera tiene un préstamo para la compra de vivienda a un tipo de interés de euríbor + 0,69% a partir del tercer año, ya que durante los dos primeros establece un 1,55%. Pero, para lograr este diferencial, es necesario que el cliente domicilie una nómina superior a 3.000 euros mensuales, que contrate un seguro de hogar y otro de vida, que la vivienda tenga un certificado energético A y que mantenga abierta una inversión en fondos por un importe equivalente a al menos el 10% del principal de la hipoteca. En ausencia de todo ello, el interés se eleva hasta casi el 2%.
La gran ventaja de la hipoteca fija de Sabadell: es personalizada para cada cliente

La gran ventaja de la hipoteca fija de Sabadell: es personalizada para cada cliente

La hipoteca fija a 30 años de la entidad catalana está sujeta a un tipo de interés del 1,6%, siempre que el cliente domicilie la nómina y contrate unos seguros. Sin embargo, Sabadell se muestra flexible en las condiciones y establece ofertas personalizadas en función del perfil del consumidor. Este préstamo está disponible para la compra de vivienda habitual y segundas residencias, puede contratarse siempre que la cuota mensual no supere el 40% de los ingresos totales del solicitante y tiene comisión por amortizar capital de forma anticipada.
Las claves de las hipotecas de Openbank que ofrecen 1.000 euros si las contratan familiares y amigos

Las claves de las hipotecas de Openbank que ofrecen 1.000 euros si las contratan familiares y amigos

El banco online de Santander ha lanzado una campaña que ofrece a sus clientes actuales con una hipoteca hasta 100 euros por cada amigo o familiar que contrate un préstamo o lo cambie de entidad, con un máximo de 1.000 euros. La promoción permite elegir entre una hipoteca fija, una variable o una mixta. Los expertos recuerdan la importancia de valorar la oferta en su conjunto, más allá de promociones puntuales, y comparar diferentes productos para ver si la recompensa es realmente beneficiosa.
Los requisitos de BBVA para dejar el diferencial de tu hipoteca variable por debajo del 1%

Los requisitos de BBVA para dejar el diferencial de tu hipoteca variable por debajo del 1%

El préstamo variable de BBVA para la compra de vivienda establece un interés fijo durante el primer año que asciende al 1,99%, aunque a partir de entonces es posible conseguir una rebaja de hasta un punto si el cliente domicilia sus ingresos en la entidad, contrata el seguro del hogar y un seguro de amortización que cubra al menos la mitad de la hipoteca. En caso contrario, el tipo se mantiene en el 1,99% + euríbor. Establece comisión por cancelación anticipada y permite financiar la adquisición de segundas residencias.
ING abarata su hipoteca mixta: así queda su oferta para financiar la compra de una casa

ING abarata su hipoteca mixta: así queda su oferta para financiar la compra de una casa

La entidad da un paso más en la guerra hipotecaria con una mejora de las condiciones de su hipoteca mixta, basada en un tramo fijo durante los primeros 10 años y uno variable a partir de entonces. En concreto, ha bajado dos décimas el tipo fijo, hasta dejarlo en el 1,25%. Este préstamo puede firmarse a un plazo de hasta 40 años, está libre de comisiones y el banco asume todos los gastos de formalización. Además, su contratación es 100% online.
Las ventajas y la letra pequeña de las cinco hipotecas variables más competitivas del momento

Las ventajas y la letra pequeña de las cinco hipotecas variables más competitivas del momento

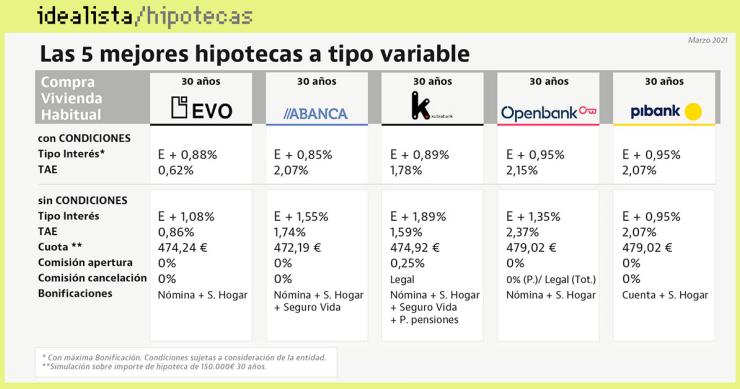
Los bancos siguen luchando por captar más clientes vía hipotecas, lo que está dejando mejoras constantes en el abanico de préstamos para la compra de vivienda. Evo, Abanca, Kutxabank, Openbank y Pibank son las entidades que ofrecen actualmente las mejores condiciones en el campo variable. Y, a pesar de que todas rebajan el interés por debajo del 1% con bonificaciones y que establecen un tipo más alto para los primeros 12 meses, hay diferencias en las comisiones que aplican o los requisitos que exigen para mejorar sus ofertas.
Todas las opciones que tiene el cliente para conseguir la mejor hipoteca variable de Cajasur

Todas las opciones que tiene el cliente para conseguir la mejor hipoteca variable de Cajasur

La hipoteca variable a 30 años de la entidad está sujeta a un tipo de interés del 1,45% durante el primer año y de euríbor + 0,89% a partir de entonces. Sin embargo, para poder conseguir esas condiciones es necesario que el cliente se aplique unas bonificaciones y tiene un abanico de posibilidades para elegir. Puede optar por domiciliar la nómina, contratar el seguro de hogar, vida, protección de pagos, del coche o de salud o bien realizar aportaciones a un plan de pensiones. En el caso de no escoger ninguna, el interés sube hasta euríbor + 1,89%, aunque en cualquier caso aplica comisiones de apertura y de cancelación anticipada.
La hipoteca variable de Bankia: sin comisiones y un interés por debajo del 1%

La hipoteca variable de Bankia: sin comisiones y un interés por debajo del 1%

El préstamo variable de Bankia es uno de los más competitivos del momento. Y es que, a pesar de que no tiene el diferencial más bajo del mercado, no aplica comisiones de apertura, estudio ni cancelación anticipada, ya sea parcial o total. Durante el primer año el interés se sitúa en el 1,99%, aunque a partir de entonces baja a euríbor + 0,99%. Para obtener esas condiciones basta con domiciliar una nómina de al menos 3.000 euros.
Las ventajas que hacen de la hipoteca variable de Pibank una de las mejores del mercado

Las ventajas que hacen de la hipoteca variable de Pibank una de las mejores del mercado

La entidad lanzó el pasado septiembre un préstamo variable y, en apenas medio año, se ha convertido en una de las más destacadas del mercado. Permite financiar hasta el 90% del precio de adquisición, sin comisión de apertura ni cancelación y se tramita de forma online. Además, libra al cliente de asumir el gasto de la tasación del inmueble y establece una carencia en los primeros seis meses. No es necesario contratar seguros con la entidad, ni domiciliar la nómina, y el diferencial se sitúa por debajo del 1%, excepto el primer año.
La hipoteca mixta de Evo: 100% online, sin comisiones y con premio para los buenos pagadores

La hipoteca mixta de Evo: 100% online, sin comisiones y con premio para los buenos pagadores

Evo Banco da un paso más en la guerra hipotecaria con un préstamo mixto que combina un tipo de interés fijo en los primeros 10 años y uno variable a partir de entonces que están por debajo del 1,1%. Además, no tiene comisiones de apertura ni cancelación, ofrece seguros gratis en los primeros años de vida de la hipoteca y rebaja el interés a quienes estén al corriente de pagos. La entidad está abierta a estudiar la posibilidad de financiar hasta el 90% del precio de compra de la vivienda habitual.
El euríbor rompe la racha de mínimos históricos mientras las hipotecas fijas siguen de récord

El euríbor rompe la racha de mínimos históricos mientras las hipotecas fijas siguen de récord

El euríbor a 12 meses, el indicador de referencia para la mayoría de las hipotecas en España, ha terminado febrero con una media mensual del -0,501%, rompiendo así la racha de seis mínimos históricos consecutivos. Mientras tanto, las hipotecas fijas batieron récord de contratación durante el año pasado con más de 160.000 operaciones, según el INE. Los expertos prevén un escenario estable a corto plazo, siempre que los precios no repunten demasiado y obliguen al BCE a subir los tipos de interés.
La hipoteca fija de Liberbank, una alternativa para financiar hasta el 90% de la compra de la casa

La hipoteca fija de Liberbank, una alternativa para financiar hasta el 90% de la compra de la casa

Este préstamo fijo, sujeto a un plazo de hasta 30 años, tiene un tipo de interés del 1,75% siempre que el cliente se aplique bonificaciones, como domiciliar unos ingresos de más de 3.000 euros mensuales y contratar el seguro del hogar. En caso contrario, el interés sube hasta el 3,2%. Aunque no tiene comisión de apertura y permite financiar hasta el 90% de la compra del inmueble, sí que penaliza la cancelación anticipada, ya sea parcial o total.
La hipoteca fija de MyInvestor: competitiva y sin ataduras, pero para familias de renta media-alta

La hipoteca fija de MyInvestor: competitiva y sin ataduras, pero para familias de renta media-alta

El neobanco da una nueva vuelta de tuerca a la guerra hipotecaria a tipo fijo con su préstamo ‘Sin Mochila’. Su contratación no conlleva seguros ni domiciliar la nómina, está libre de gastos, no tiene comisión por amortización parcial y ofrece un tipo de interés del 1,69%. Ahora bien, para beneficiarse de estas condiciones es necesario que los contratantes tengan unos ingresos mensuales netos de al menos 4.000 euros y que necesiten financiar como mucho el 70% del precio de la vivienda.
Los requisitos que pide Ibercaja al cliente para poder conseguir su mejor hipoteca fija

Los requisitos que pide Ibercaja al cliente para poder conseguir su mejor hipoteca fija

El préstamo a tipo fijo de Ibercaja a 20 años, conocido como Hipoteca A Un Paso, tiene un tipo de interés del 1,7%, ligeramente superior al que establecen otras entidades financieras, aunque con menos bonificaciones. Basta domiciliar una nómina de más de 2.500 euros al mes y contratar el seguro de hogar y que el precio de compra de la vivienda supere los 150.000 euros. A cambio, no hay comisiones de apertura ni cancelación.
ING mejora las condiciones de su hipoteca fija y se cuela entre las mejores del mercado

ING mejora las condiciones de su hipoteca fija y se cuela entre las mejores del mercado

La entidad financiera ha bajado el tipo de interés de su Hipoteca Naranja a tipo fijo, que empezó a comercializarse en septiembre, hasta situarlo en el 1,6% si el cliente se aplica bonificaciones como la domiciliación de la nómina y la contratación del seguro de hogar y de vida. El interés está en línea con los que aplican Sabadell y Bankinter, aunque con menos condiciones. Lo que sí mantiene son las comisiones por cancelar el préstamo de forma anticipada.
La banca avanza en la guerra hipotecaria: las mejores ofertas a tipo fijo en el arranque de 2021

La banca avanza en la guerra hipotecaria: las mejores ofertas a tipo fijo en el arranque de 2021

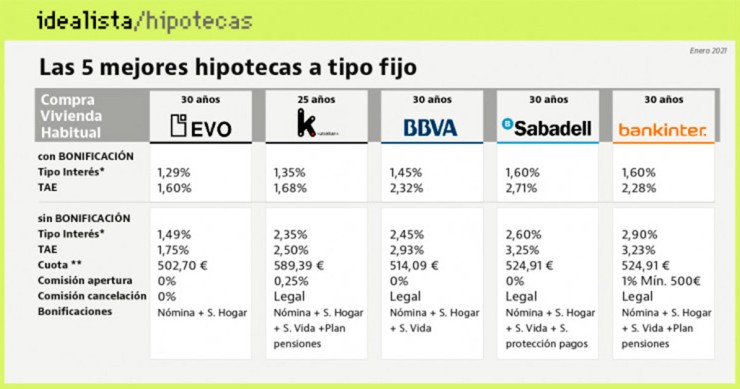
El año comienza con buenas noticias para quienes estén buscando un préstamo fijo para la compra de vivienda. En el mercado podemos encontrar varias alternativas con un tipo de interés de hasta el 1,6%, aunque siempre y cuando se apliquen bonificaciones como domiciliar la nómina y contratar seguros de hogar y vida. En algunos casos, las entidades también exigen abrir un plan de pensiones o contratar un seguro de protección de pagos. Repasamos las ventajas y la letra pequeña de las cinco hipotecas fijas más competitivas del momento.