Kutxabank apuesta por una hipoteca fija a 25 años y la flexibilidad en las bonificaciones al cliente

Kutxabank apuesta por una hipoteca fija a 25 años y la flexibilidad en las bonificaciones al cliente

La entidad vasca ofrece uno de los préstamos a tipo fijo más competitivos del momento: se puede contratar a 25 años y su tipo de interés se sitúa en el 1,35%. Para beneficiarse de las mejores condiciones posibles, Kutxabank tiene un abanico de bonificaciones que van desde domiciliar la nómina a contratar seguros, pasando por abrir un plan de pensiones o invertir en un fondo. En el caso de no aplicarse incentivos, el tipo escala hasta el 2,35%. Sea cual sea el interés, aplica comisiones por apertura y cancelación.
Las condiciones que establece BBVA para bajar el interés de su hipoteca fija al 1,45%

Las condiciones que establece BBVA para bajar el interés de su hipoteca fija al 1,45%

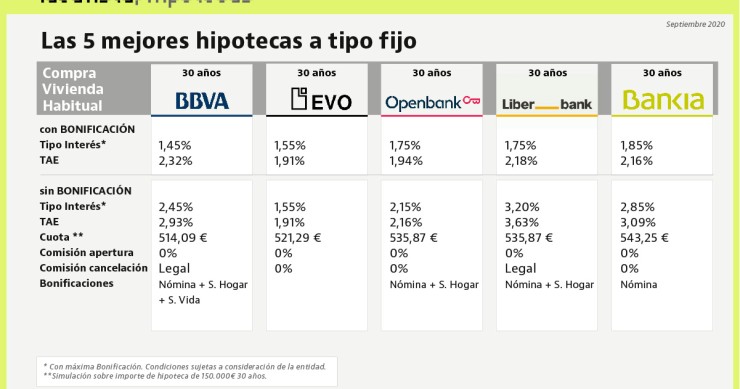
El préstamo fijo para la compra de vivienda de BBVA permite financiar hasta el 80% del precio de compra de la vivienda habitual y el 70% en el caso de segundas residencias. Con un plazo de 30 años, el tipo de interés de esta hipoteca se sitúa en el 1,45%, pero siempre y cuando el cliente domicilie la nómina y contrate con la entidad el seguro de hogar y el de vida. En ausencia de bonificaciones, el tipo sube hasta el 2,45%.
La hipoteca fija de Sabadell tiene un interés competitivo, pero con todas las bonificaciones

La hipoteca fija de Sabadell tiene un interés competitivo, pero con todas las bonificaciones

El préstamo fijo de la entidad catalana está sujeto a un interés del 1,6%, siempre y cuando el cliente domicilie la nómina, contrate el seguro de hogar, el de vida y el de protección de pagos. En caso contrario, el tipo sube hasta el 2,6%. Establece comisiones por amortizar de forma anticipada, aunque permite financiar hasta el 80% del precio de compra de la residencia habitual y hasta el 70% en el caso de segundas viviendas. Resumimos las principales condiciones de esta hipoteca.
La hipoteca fija de Bankia elimina las comisiones solo con domiciliar la nómina

La hipoteca fija de Bankia elimina las comisiones solo con domiciliar la nómina

El préstamo a tipo fijo de la entidad permite financiar en algunos casos hasta el 90% del precio de compra de la vivienda habitual y tiene un tipo de interés del 2,85% sin bonificaciones. Pero si el cliente domicilia la nómina desaparecen las comisiones de apertura, estudio y cancelación anticipada, y el interés se reduce. En el caso de que sus ingresos sean de al menos 3.000 euros, el tipo baja hasta el 1,85%, por lo que se sitúa por debajo de la media histórica del euríbor a 12 meses, mientras que para las rentas inferiores se sitúa por encima del 2%.
Las hipotecas fijas sortean el covid y se preparan para firmar un nuevo año récord

Las hipotecas fijas sortean el covid y se preparan para firmar un nuevo año récord

En los nueve primeros meses del año se han firmado casi 120.000 préstamos para la compra de vivienda a tipo fijo, el doble que en todo 2016. A falta de tres meses de estadística, el balance hasta septiembre muestra una diferencia de menos de 30.000 hipotecas fijas respecto a los máximos alcanzados en 2019. Si tenemos en cuenta que de media se están formalizando al mes unos 13.000 préstamos, 2020 se perfila como un nuevo año récord para el tipo fijo.
La hipoteca variable de Openbank, competitiva hasta sin bonificación y para segundas residencias

La hipoteca variable de Openbank, competitiva hasta sin bonificación y para segundas residencias

El banco online de Santander ha mejorado las condiciones de su préstamo variable. Se trata de una hipoteca cuyo interés varía en función del porcentaje del precio de compra que se financie y de las condiciones que cumpla el cliente. Si domicilia la nómina, contrata el seguro de hogar y solicita hasta el 50% del precio de compra del inmueble, el diferencial es del 0,79%+euríbor. En el caso de que pida hasta un 80% y no se apliquen las bonificaciones, el tipo sube hasta el 1,39%+euríbor. Esta hipoteca está disponible tanto para vivienda habitual como para segundas residencias.
La hipoteca fija de Liberbank financia hasta el 90% de la casa y premia mucho las bonificaciones

La hipoteca fija de Liberbank financia hasta el 90% de la casa y premia mucho las bonificaciones

El préstamo a tipo fijo a 30 años de la entidad financiero es una buena alternativa para los clientes cuyas nóminas superen los 3.000 euros al mes y decidan contratar el seguro de hogar. Si se cumplen estas condiciones, el interés es del 1,75%, mientras que sin bonificaciones el tipo se dispara hasta el 3,2%, siendo uno de los más altos del mercado. En cualquier caso, permite financiar hasta el 90% del precio de compra de la vivienda, aunque es una de las pocas hipotecas fijas que establece comisiones por amortizar de forma anticipada.
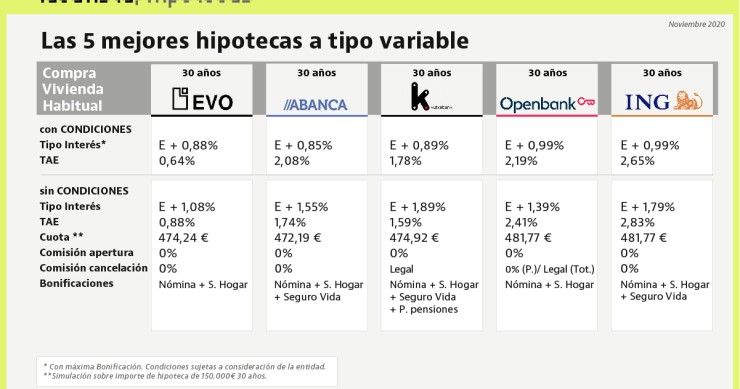
Las mejores hipotecas variables en la recta final del año: pocas comisiones y un interés inferior al 1%

Las mejores hipotecas variables en la recta final del año: pocas comisiones y un interés inferior al 1%

La banca enfila los últimos meses del año en un clima muy competitivo en materia hipotecaria. Hasta cinco entidades ofrecen préstamos variables para la compra de vivienda con un diferencial inferior al 1% y pocas comisiones: solo dos de ellas penalizan al cliente por la amortización total. Ahora bien, establecen un interés más alto durante el primer año de la hipoteca y es necesario domiciliar la nómina y contratar al menos un seguro para poder beneficiarse de las condiciones más atractivas. Repasamos las principales características de cada una de las ofertas.
ING se estrena en los préstamos a tipo fijo: las condiciones que ofrece su nueva Hipoteca Naranja

ING se estrena en los préstamos a tipo fijo: las condiciones que ofrece su nueva Hipoteca Naranja

La entidad financiera lanzó en septiembre su primera hipoteca fija. Se trata de un préstamo de hasta 25 años que permite obtener hasta el 80% del valor de tasación de la vivienda y que no tiene comisiones de apertura ni de cambio de condiciones, aunque sí penaliza la amortización anticipada con las comisiones máximas que permite la ley. Si el cliente domicilia la nómina y contrata el seguro de vida y hogar, el tipo de interés es del 1,79%, cifra que está por debajo de la media histórica del euríbor.
La hipoteca inteligente de Evo, entre las mejores del mercado: qué ofrece y en qué condiciones

La hipoteca inteligente de Evo, entre las mejores del mercado: qué ofrece y en qué condiciones

La hipoteca variable de Evo Banco, bautizada como la hipoteca inteligente, se mantiene en el ranking de los préstamos más competitivos para la compra de vivienda. Entre sus principales ventajas está que no tiene comisiones y tiene un diferencial inferior al 1% + euríbor. Además, el interés va bajando con el paso de los años como premio a los consumidores que lleven al día los pagos o para compensar futuras subidas del euríbor. Para lograr estas condiciones, eso sí, es necesario tener domiciliada la nómina y contratar el seguro de hogar con la entidad.
La nueva hipoteca de Pibank: libre de comisiones y gastos y sin pagar nada en los primeros seis meses

La nueva hipoteca de Pibank: libre de comisiones y gastos y sin pagar nada en los primeros seis meses

Pibank ha lanzado un revolucionario préstamo para la compra de una vivienda habitual. Permite financiar hasta el 90% del precio de adquisición, sin comisión de apertura ni cancelación y se tramita de forma online. Además, libra al cliente de asumir el gasto de la tasación del inmueble y establece una carencia en los primeros seis meses. En el siguiente año, el tipo de interés a pagar es un 1,95% y, a partir de entonces, un 0,95% + euríbor. No es necesario contratar seguros con la entidad, ni domiciliar la nómina.
El otoño reabre la guerra hipotecaria a tipo fijo: las ofertas más competitivas sin comisión de apertura

El otoño reabre la guerra hipotecaria a tipo fijo: las ofertas más competitivas sin comisión de apertura

La recta final del año marcado por la crisis del covid-19 está igualando la guerra en el terreno hipotecario, donde el tipo fijo está siendo protagonista. Según los datos de idealista/hipotecas, hasta cinco entidades ofrecen préstamos para comprar vivienda a un plazo de 30 años con un tipo de interés inferior al 1,9%, por debajo de la media histórica del euríbor. Estas hipotecas no tienen comisión de apertura y permiten financiar hasta el 80% del precio de la casa. Repasamos cuáles son las ventajas y la letra pequeña de las cinco hipotecas a tipo fijo más competitivas del momento.
La hipoteca variable y sin comisiones de Bankia premia más a las rentas altas

La hipoteca variable y sin comisiones de Bankia premia más a las rentas altas

El préstamo variable de Bankia para la compra de una vivienda está entre los más destacados del momento. Solo con la domiciliación de una nómina de 3.000 euros mensuales, el cliente se libra de pagar comisiones y cuotas y pagará un interés del 0,99%+euríbor, aunque durante el primer año asciende al 1,99%. En caso de no aplicar las bonificaciones, dicho diferencial se mantiene a lo largo de toda la vida del préstamo. El préstamo se encarece para las nóminas más bajas.
La hipoteca variable de BBVA, sin comisiones y competitiva... pero si contratas más productos

La hipoteca variable de BBVA, sin comisiones y competitiva... pero si contratas más productos

La hipoteca variable de BBVA está entre una de las más conocidas del mercado. No establece comisiones, permite financiar la compra de una vivienda habitual o de una segunda residencia y tiene un diferencial inferior al 1%. Ahora bien, para pagar ese tipo de interés se consigue con la máxima bonificación posible: en concreto, con la nómina, la contratación del seguro del hogar y de un seguro de amortización del préstamo. Sin esas condiciones, el interés sube al 1,99%.
Qué podemos esperar de las hipotecas en 2020: más firmas, guerra de precios y vuelta al tipo variable

Qué podemos esperar de las hipotecas en 2020: más firmas, guerra de precios y vuelta al tipo variable

El ejercicio 2019 se saldó con el mejor dato de concesión de hipotecas en ocho años, a pesar de que el repunte interanual del número de firmas fue inferior al 3%. ¿Y qué podemos esperar para este año? Los expertos prevén un leve incremento de las operaciones, que las condiciones sigan siendo ventajosas porque los bancos mantendrán la guerra de precios y que los préstamos variables ganen terreno a los fijos ante la previsión de que el precio del dinero siga extremadamente bajo.
La hipoteca variable de Openbank, 100% online y con un interés que mejora solo con la nómina

La hipoteca variable de Openbank, 100% online y con un interés que mejora solo con la nómina

El préstamo variable para la compra de vivienda de Openbank, el banco online del Grupo Santander, se ha colado entre los más competitivos del mercado. Además de no aplicar comisiones y de ahorrar al cliente el gasto de la tasación de la vivienda, permite llevar a cabo el proceso de la contratación del préstamo por Internet y mejora el diferencial tan solo con la nómina. El tipo de interés está por debajo del 1%, aunque durante el primer año asciende al 1,99% si se aplican todas las bonificaciones.
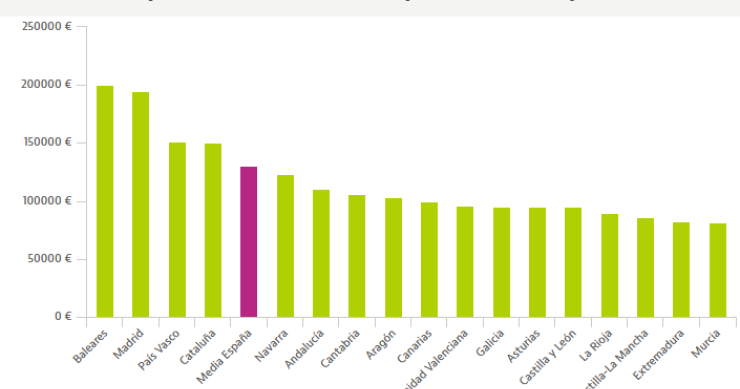
El importe de una hipoteca en Baleares y Madrid duplica al de Murcia: cuánto se pide en cada CCAA

El importe de una hipoteca en Baleares y Madrid duplica al de Murcia: cuánto se pide en cada CCAA

El importe medio de los préstamos para la compra de vivienda en España cerró 2019 en 130.310 euros, aunque los datos varían mucho dependiendo de cada comunidad. Mientras en Baleares y Madrid la hipoteca ronda los 200.000 euros, en La Rioja, Castilla-La Mancha, Extremadura y Murcia están por debajo de 90.000 euros, según los registradores. Cataluña y el País Vasco también superan el promedio nacional con 150.000 euros de media.
Qué ofrece y qué esconde la nueva hipoteca fija con la que Ibercaja quiere romper el mercado

Qué ofrece y qué esconde la nueva hipoteca fija con la que Ibercaja quiere romper el mercado

La nueva hipoteca de Ibercaja se cuela en la lista de los préstamos fijos más competitivos del momento. Con un tipo de interés fijo del 1,5% y un plazo de 20 años, esta hipoteca libra al cliente de pagar comisiones de apertura o amortización anticipada, y solo exige domiciliar la nómina para conseguir las mejores condiciones. Ahora bien, estas condiciones solo están disponibles para operaciones relacionadas con viviendas que cuesten más de 150.000 euros y para nóminas que superen los 2.500 euros al mes.
FEIN y FIAE: qué son estos documentos relacionados con la hipoteca y para qué sirven

FEIN y FIAE: qué son estos documentos relacionados con la hipoteca y para qué sirven

La nueva ley hipotecaria que entró en vigor el pasado verano obliga a los bancos a aportar una batería de documentos a los clientes antes de firmar el préstamo. Entre ellos están la FEIN, que es la oferta vinculante de la hipoteca y donde están las condiciones de tipos de interés o duración del préstamo, y la FIAE, que resume elementos relevantes como por ejemplo la consecuencia de que suba el euríbor. Resumimos las claves de toda la documentación que aporta el banco.
La hipoteca de Pibank: competitiva, sin comisiones y permite financiar hasta el 90% de la compra

La hipoteca de Pibank: competitiva, sin comisiones y permite financiar hasta el 90% de la compra

La hipoteca variable de Pibank es una de las más completas del mercado: no tiene comisiones, está sujeta a un tipo de interés de euríbor+0,95% sin necesidad de aplicar bonificaciones, se puede firmar a un plazo de hasta 35 años y permite financiar hasta el 90% del precio de compra de la casa. Además, se puede tramitar online. Ahora bien, el primer año el interés es de casi un 2% y el importe a solicitar debe ser de al menos 80.000 euros.
La hipoteca variable de ING, sin comisiones y con un interés por debajo del 1%

La hipoteca variable de ING, sin comisiones y con un interés por debajo del 1%

La hipoteca Naranja de ING es uno de los préstamos para comprar una vivienda más competitivos del mercado. Con un diferencial de euríbor + 0,99%, libra al cliente de pagar penalizaciones por cambiar las condiciones, por subrogación y por cancelar la hipoteca antes de tiempo, aunque también tiene otras condiciones a tener en cuenta: durante el primer año el interés es el 1,99%, hay que domiciliar y contratar los seguros con el banco para obtener la máxima bonificación y la hipoteca debe ser de al menos 50.000 euros.
La guerra hipotecaria se iguala aún más en el arranque de año: estos son los mejores préstamos fijos

La guerra hipotecaria se iguala aún más en el arranque de año: estos son los mejores préstamos fijos

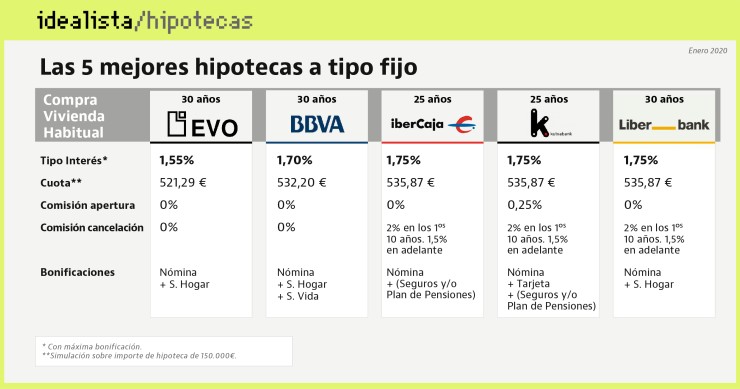
La lucha de los bancos por captar más clientes vía hipotecas no puede estar más ajustada. En estas primeras semanas del año encontramos hasta cinco préstamos a tipo fijo con un interés inferior al 1,8% y unas condiciones similares: las comisiones son reducidas, permiten bonificaciones con la nómina y la contratación del seguro de hogar y están enfocados a la compra de una vivienda habitual. Repasamos las principales características de cada hipoteca.
La hipoteca fija de Kutxabank, la única que te deja elegir bonificaciones para reducir el interés

La hipoteca fija de Kutxabank, la única que te deja elegir bonificaciones para reducir el interés

El préstamo a tipo fijo a 25 años de Kutxabank es la hipoteca de la semana y su carta de presentación es un interés competitivo y una amplia gama de productos que el cliente puede contratar para obtener las mejores condiciones posibles. Permite financiar hasta el 80% del precio de compra, tiene comisiones de apertura y cancelación, y aplica un tipo del 1,6% con bonificaciones a elegir entre seguros y fondos de inversión o planes de pensiones.
La hipoteca inteligente de Evo, sin comisiones y con un interés que baja si sube el euríbor

La hipoteca inteligente de Evo, sin comisiones y con un interés que baja si sube el euríbor

La hipoteca inteligente de Evo Banco da el pistoletazo de salida a un nuevo serial en el que vamos a analizar la letra pequeña de los préstamos para la compra de vivienda más competitivos que hay actualmente en el mercado. En el caso de la hipoteca inteligente, lo más destacado es que no tiene comisiones de estudio, apertura ni amortización, y que el diferencial se reduce si sube el euríbor y si el hipotecado cumple con todos los pagos.
La guerra hipotecaria anima el interés por renegociar los préstamos: descubre cómo hacerlo

La guerra hipotecaria anima el interés por renegociar los préstamos: descubre cómo hacerlo

En plena guerra de los bancos por captar nuevos clientes y con el interés de los préstamos en mínimos, muchos usuarios se preguntan si podrían mejorar las condiciones de su hipoteca. Explicamos los pasos del proceso, si es buen momento para hacer un cambio, si compensa irse a otra entidad, qué variables pueden modificarse y qué tipo de gastos y comisiones se deben tener en cuenta para no llevarse sorpresas.